

 ממתינים לקול הבוחר / קרדיט: אילוסטרציה – AI
כלכלני הפועלים 26/10/2026
ממתינים לקול הבוחר
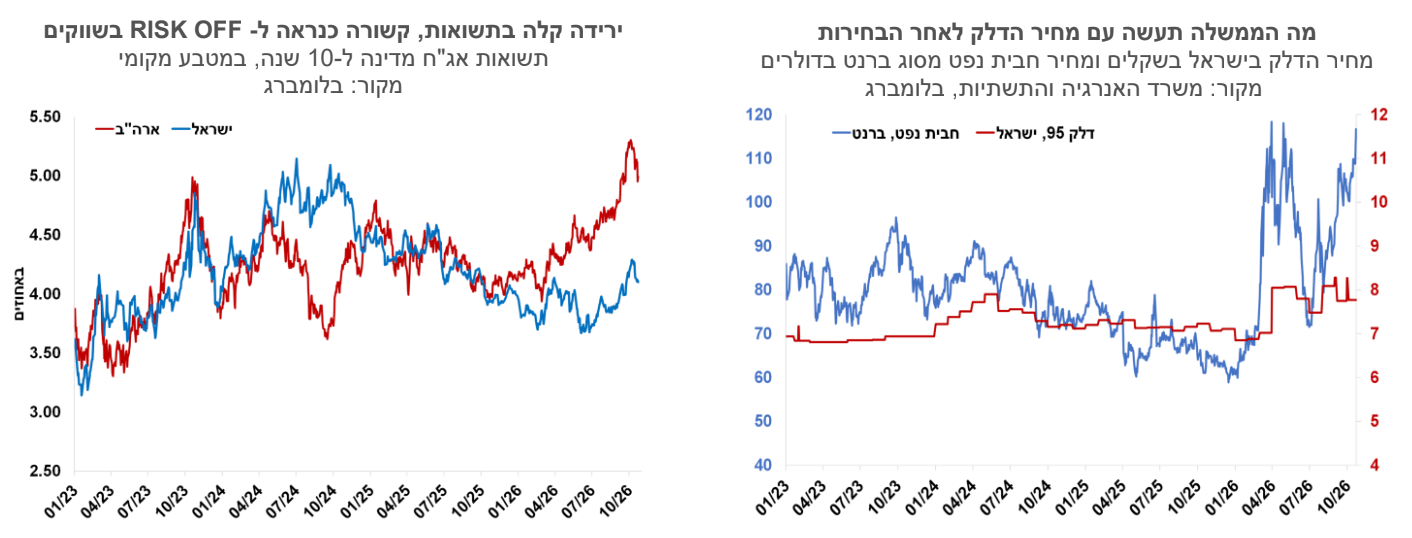
ההשפעה של מצבור גורמי אי-הוודאות על השווקים לא משמעותית עד כה, פרמיית סיכון המדינה הנגזרת מאיגרות החוב לטווח של עשר שנים עלתה בכ-10 נקודות בסיס, לצד פיחות קל בשער השקל.
בנק ישראל מקפיץ את תחזית הצמיחה של המשק הרבה בזכות גידול חד בייצור (וביצוא) של חברות ישראליות בחו"ל (בעיקר אנבידיה).
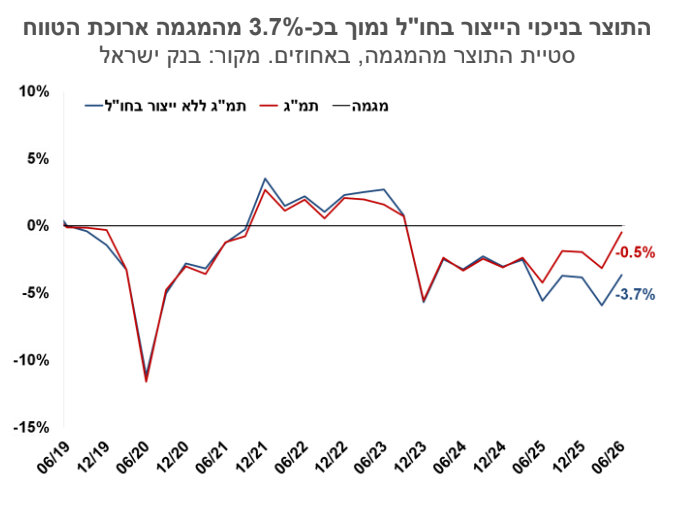
ההפרדה בין התוצר לתוצר ללא השפעות הייצור בחו"ל שמה קצת בפרופורציות את התאוששות המשק בזמן המלחמה. הפער בין שני האומדנים מסתכם מהרבעון הרביעי של 2023 בכ-3.5%.
השווקים הפיננסיים מקנים הסתברות מסוימת להפחתת ריבית אחת בחודשים הקרובים. אנו נוטים לחשוב שהפחתת ריבית תואמת תרחיש אופטימי של ירידה משמעותית בגורמי אי-הוודאות, ונוטים לחשוב שהריבית תיוותר ללא שינוי.
בהינתן הסביבה העולמית של אינפלציה גבוהה, ואי-ודאות גיאופוליטית אנו סבורים כי סיכון האינפלציה גבוה מזה המגולם בשוק עתה.
ישראל
יומיים לבחירות, המתח מורגש באוויר, כשדי ברור שלתוצאות תהיה השפעה מהותית על הצד הכלכלי. מרבית הסקרים מצביעים על היעדר הכרעה, תרחיש ששני הצדדים הפוליטיים סבורים שאינו חיובי. בד בבד, עלתה גם המתיחות הביטחונית וחשש מהתחדשות הלחימה מול איראן, לקראת או לאחר סיום מערכות הבחירות בישראל ובארה"ב. ההשפעה של מצבור גורמי אי-הוודאות על השווקים לא משמעותית עד כה, פרמיית סיכון המדינה הנגזרת מאיגרות החוב לטווח של עשר שנים עלתה בכ- 10 נקודות בסיס, לצד פיחות קל בשער השקל.
בנק ישראל מקפיץ את תחזית הצמיחה של המשק הרבה בזכות גידול חד בייצור (וביצוא) של חברות ישראליות בחו"ל (בעיקר אנבידיה). התוצר צפוי לצמוח השנה ב-5.6% וב-7.5% בשנת 2027. למעט ההשפעה של הייצור בחו"ל הצמיחה מתונה במידה ניכרת: 3.4% השנה ו- 5.1% בשנה הבאה. פירות הייצור בחו"ל אינן מגיעות ברובן לשוק המקומי, לא כשכר ולא כרווח, ולכן הנתון החשוב יותר זה הצמיחה ללא הייצור בחו"ל. בנק ישראל הבהיר כי לצרכי מדיניות הנתון הרלוונטי הוא הצמיחה ללא הייצור בחו"ל. הפער הגדול בין נתון הצמיחה הכולל לזה שללא הייצור בחו"ל משקף תחזית לגידול במכירות של חברת הבת של אנבידיה. נתון זה הוא מאוד לא ודאי, אבל כאמור השפעתו העיקרית היא בצד הכנסות המדינה ממסים, ופחות בהכנסות של משקי הבית.
ההפרדה בין התוצר לתוצר ללא השפעות הייצור בחו"ל שמה קצת בפרופורציות את התאוששות המשק בזמן המלחמה. הפער בין שני האומדנים מסתכם מהרבעון הרביעי של 2023 בכ-3.5%. זה מרחיק את רמת התוצר (ללא ייצור בחו"ל) מקו המגמה של הצמיחה לפני המלחמה לכ-3.7%, נתון שיש לו השלכות גם על המדיניות המוניטרית.
למה בנק ישראל צופה ירידת ריבית אחת כשהצמיחה מגיעה בשנה הבאה לכ-5% ושוק העבודה בתעסוקה מלאה? זה החלק שקצת הפתיע אותנו בתחזית, כי הוא גם מנוגד למגמה העולמית. אנו מניחים שהרציונל מאחורי התחזית הוא שהתוצר בנטרול השפעת הייצור בחו"ל עדיין רחוק מקו המגמה ארך הטווח, ואולי סיום מצב הלחימה, ויותר יציבות פוליטית, יאפשרו הפחתת ריבית, תוך שמירה על אינפלציה נמוכה. השווקים הפיננסיים מקנים הסתברות מסוימת להפחתת ריבית אחת בחודשים הקרובים. אנו נוטים לחשוב שהפחתת ריבית תואמת תרחיש אופטימי של ירידה משמעותית בגורמי אי-הוודאות, ונוטים לחשוב שהריבית תיוותר ללא שינוי. ככל שינקוף הזמן אנו סבורים שנראה את האינפלציה חוזרת למרכז היעד ולכן חלון ההזדמנויות להפחתת ריבית הוא מוגבל.
מחיר חבית נפט מזנק לרמה של 117 דולר לחבית ברנט, והאוצר יעמוד מייד לאחר הבחירות בדילמה מה לעשות עם מחיר הדלק. ההנחה בבלו על הדלק צפויה לפוג, אלא אם הממשלה תקבל החלטה להאריכו. סביר להניח שביטול ההנחה, שעומדת עתה על שקל לליטר, תהיה מדורגת ותיפרש על פני מספר חודשים. מכל מקום זה אומר שמחירי הדלק צפויים לעלות בהדרגה, גם אם מחירי הזיקוק או מחירי הנפט ירדו.
השוק מגלם אינפלציה נמוכה של כ- 1.8% לשנה בשנים הקרובות. בעולם האינפלציה הגלומה גבוהה באופן ניכר. שני הגורמים שהסבירו בעבר את הציפיות הנמוכות בישראל היו השקל החזק והשפעה מעטה של עליית מחירי האנרגיה. שני אלו לדעתנו כבר מגולמים בנתוני האינפלציה של השנים האחרונות, וירידה במחירי האנרגיה אם תהיה, תשפיע יותר על האינפלציה באירופה ובארה"ב מאשר על ישראל. בהינתן הסביבה העולמית של אינפלציה גבוהה, ואי-ודאות גיאופוליטית אנו סבורים כי סיכון האינפלציה גבוה מזה המגולם בשוק עתה.
גלובלי
המחאה בצרפת, שהתרחבה בינתיים לעוד מדינות באירופה, משקפת מצב כלכלי מורכב בו פירות הצמיחה לאו דווקא זולגים לשכבות נרחבות באוכלוסייה, המדיניות הפיסקאלית תחת אילוצים שפוגעים ברווחה, והאינפלציה רק מוסיפה לאי-השוויון. התשואות בצרפת מזנקות, כי השווקים מתקשים לראות מאין יגיע התיקון הפיסקאלי הנדרש. יחד עם זאת, לא הנתונים ולא השווקים מצביעים על האטה כלכלית, והסיפור של טכנולוגיה ופריון והשלכותיו על חלוקת פירות הצמיחה לא ייפתר בטווח הקרוב.
הפעילות הכלכלית הגלובלית ממשיכה להתרחב בקצב יציב, בהובלת אסיה והתאוששות הייצור העולמי. מנגד, העלייה במחירי האנרגיה מגבירה את לחצי האינפלציה ומצמצמת את מרחב הפעולה של הבנקים המרכזיים. על רקע זה, הפד, הבנק המרכזי האירופי והבנק המרכזי ביפן אומנם צפויים להותיר את הריבית ללא שינוי החודש, אך בהמשך הדרך המגמה הצפויה היא של העלאות ריבית נוספות.
החשש מהסלמה מחודשת בעימות בין ארה"ב וישראל לאיראן הובילו לעלייה נוספת במחירי האנרגיה, כאשר מחיר חבית נפט עלה ל-117 דולר, ובשוקי המניות בעולם נרשמו בשבוע האחרון לרוב ירידות שערים, שהושפעו בעיקר מירידה במניות הטכנולוגיה. מדד הנאסד"ק 100 ירד ב-0.8%, מדד ה-S&P500 ירד ב-0.5% ומדד הדאו ג'ונס עלה ב-0.4%. באירופה ובאסיה נרשמו ירידות שערים חדות יותר. מדד היורוסטוקס 50 ירד ב-2.2%, ביפן מדד הניקיי ירד ב-4.0%, בסין מדד שנחאי ירד ב-0.7%, ומדד הקוספי 100 בקוריאה ירד בשיעור של 1.7%.
שוק הדיור בארה"ב ממשיך להפגין חולשה על רקע סביבת הריבית הגבוהה. התחלות הבנייה ירדו בספטמבר ב-5.2% לקצב שנתי של 1.22 מיליון יחידות דיור, קצב נמוך מהתחזיות וזאת לאחר שגם נתוני חודש אוגוסט עודכנו כלפי מטה. היתרי הבנייה נותרו חלשים, במיוחד במגזר הבתים הפרטיים, וגם בחתימה על חוזים לרכישת דירה נרשמה ירידה חדה בספטמבר. כמו כן, ריבית המשכנתאות ל-30 שנה עלתה לרמה של כ-7.4%, הרמה הגבוהה ביותר מאז אפריל 2024. העלייה בריביות המשכנתאות, לצד מחירי דיור גבוהים, ממשיכה לפגוע בביקושים לדיור.
שוק העבודה האמריקני ממשיך להפגין חוזקה, עם היקף פיטורים נמוך מהצפוי. מספר התביעות הראשוניות לדמי אבטלה ירד ל-194 אלף, רמה הנמוכה מציפיות השוק, וממשיך להעיד על ביקוש יציב לעובדים. למרות דיווחים על צמצומי כוח אדם נקודתיים הקשורים ליישומי AI, נראה שטרם ניכרת השפעה רחבה של התהליך על שוק העבודה. מספר התביעות המתמשכות עלה מעט לכ-1.74 מיליון. הנתונים תומכים בהערכה כי שוק העבודה נותר הדוק יחסית, ומצביעים על המשך עמידות של הפעילות הכלכלית בארה"ב.
מדד אמון הצרכנים של אוניברסיטת מישיגן ירד באוקטובר ל-48 נקודות, רמתו הנמוכה ביותר בחמישה חודשים. הירידה נבעה מהיחלשות ההערכה של הצרכנים לגבי מצבם הכלכלי הנוכחי, וזאת למרות שיפור מסוים ברכיב הציפיות לאחר מספר חודשי ירידה. במקביל, ציפיות האינפלציה עלו הן לטווח של שנה (4.7%) והן לטווח של חמש עד עשר שנים (3.5%), לרמות הגבוהות ביותר מאז חודש מאי. הסקר מצביע על המשך שחיקה בתחושת הביטחון של משקי הבית, על רקע אינפלציה גבוהה, ריביות משכנתא גבוהות ועלייה מחודשת במחירי הדלק.
ירידה קלה בתשואות אג"ח ממשלת ארה"ב. התשואה ל-30 שנה ירדה לרמה של 5.3%, התשואה לעשר שנים ירדה לרמה של 5.0%, התשואה לחמש שנים ירדה לרמה של 4.8% והתשואה לשנתיים ירדה ל- 4.68%. הציפיות לעליית ריבית הפד התמתנו גם כן מעט בשבוע האחרון. השוק צופה בהסתברות של 10% בלבד העלאת ריבית בהחלטה השבוע אך מעניק הסתברות של כ-85% להעלאה בדצמבר, והעלאה נוספת לרמה של 4.5% צפויה ברבעון השני של 2027. ההסתברות להעלאה נוספת לרמה של 4.75% פחתה מעט בשבוע האחרון והיא עומדת כעת על כ-70%.
גוש האירו נמשכת התרחבות הפעילות הכלכלית, למרות עליית הריבית ומחירי האנרגיה. מדד ה-PMI המשולב לחודש אוקטובר אומנם ירד ל־51.9 נקודות, אך עדיין מצביע על קצב צמיחה שנתי של של כ-1.5%. עם זאת, פרטי הסקר היו מעט חלשים יותר, כאשר נרשמה ירידה ברכיבי ההזמנות החדשות, התעסוקה והסנטימנט העסקי.
בצרפת נרשמה השבוע התרחבות נוספת במרווחי התשואות, על רקע מחאות ציבוריות שהגבירו את הספקות בנוגע ליכולת הממשלה לקדם מהלכים של צמצום פיסקאלי. המפגינים דורשים הגדלת הוצאות הממשלה, אולם הממשלה ממשיכה לדבוק ביעד לגירעון של 5% מהתוצר בשנת 2027.
בשבוע שעבר התפרסם מדד המחירים לצרכן לחודש ספטמבר בגוש האירו, שהצביע על התגברות מחודשת בלחצי האינפלציה. המדד עלה ב-0.6%, וקצב האינפלציה השנתי האיץ ל-3.8%, לעומת 3.2% בחודש הקודם. גם אינפלציית הליבה רשמה עלייה קלה ל-2.5%, לאחר שעמדה על 2.4% באוגוסט. למרות העלייה באינפלציה, ה-ECB צפוי להותיר השבוע את הריבית ללא שינוי ברמה של 2.5%, ולהמשיך לעקוב אחר השפעת העלאות הריבית שבוצעו עד כה על הפעילות הכלכלית ועל המחירים. לצד זאת, השווקים עדיין מעריכים כי צפוי הידוק מוניטרי נוסף בחודשים הקרובים, ומגלמים הסתברות של כ-80% להעלאת ריבית בדצמבר לרמה של 2.75%, ולאחריה העלאה נוספת ל-3.0% במהלך הרבעון השני של 2027. עם זאת, בשבוע האחרון נרשמה ירידה מסוימת בציפיות להמשך העלאות מעבר לכך, דבר המעיד כי המשקיעים מעריכים שהריבית מתקרבת לרמת השיא במחזור הנוכחי.
ביפן, השילוב של צמיחה יציבה ועלייה מתמשכת בלחצי האינפלציה מחזק את ההערכה להמשך עלייה בריבית. הבנק המרכזי של יפן צפוי אמנם להותיר את הריבית ללא שינוי בהחלטה הקרובה, אך לשדר מסר ניצי יותר ולהכין את השווקים להמשך העלאות ריבית בהמשך הדרך.