

 צילום: פאנדר
מערכת עדיף ומערכת FUNDER 03/11/2026
צילום: יח״צ
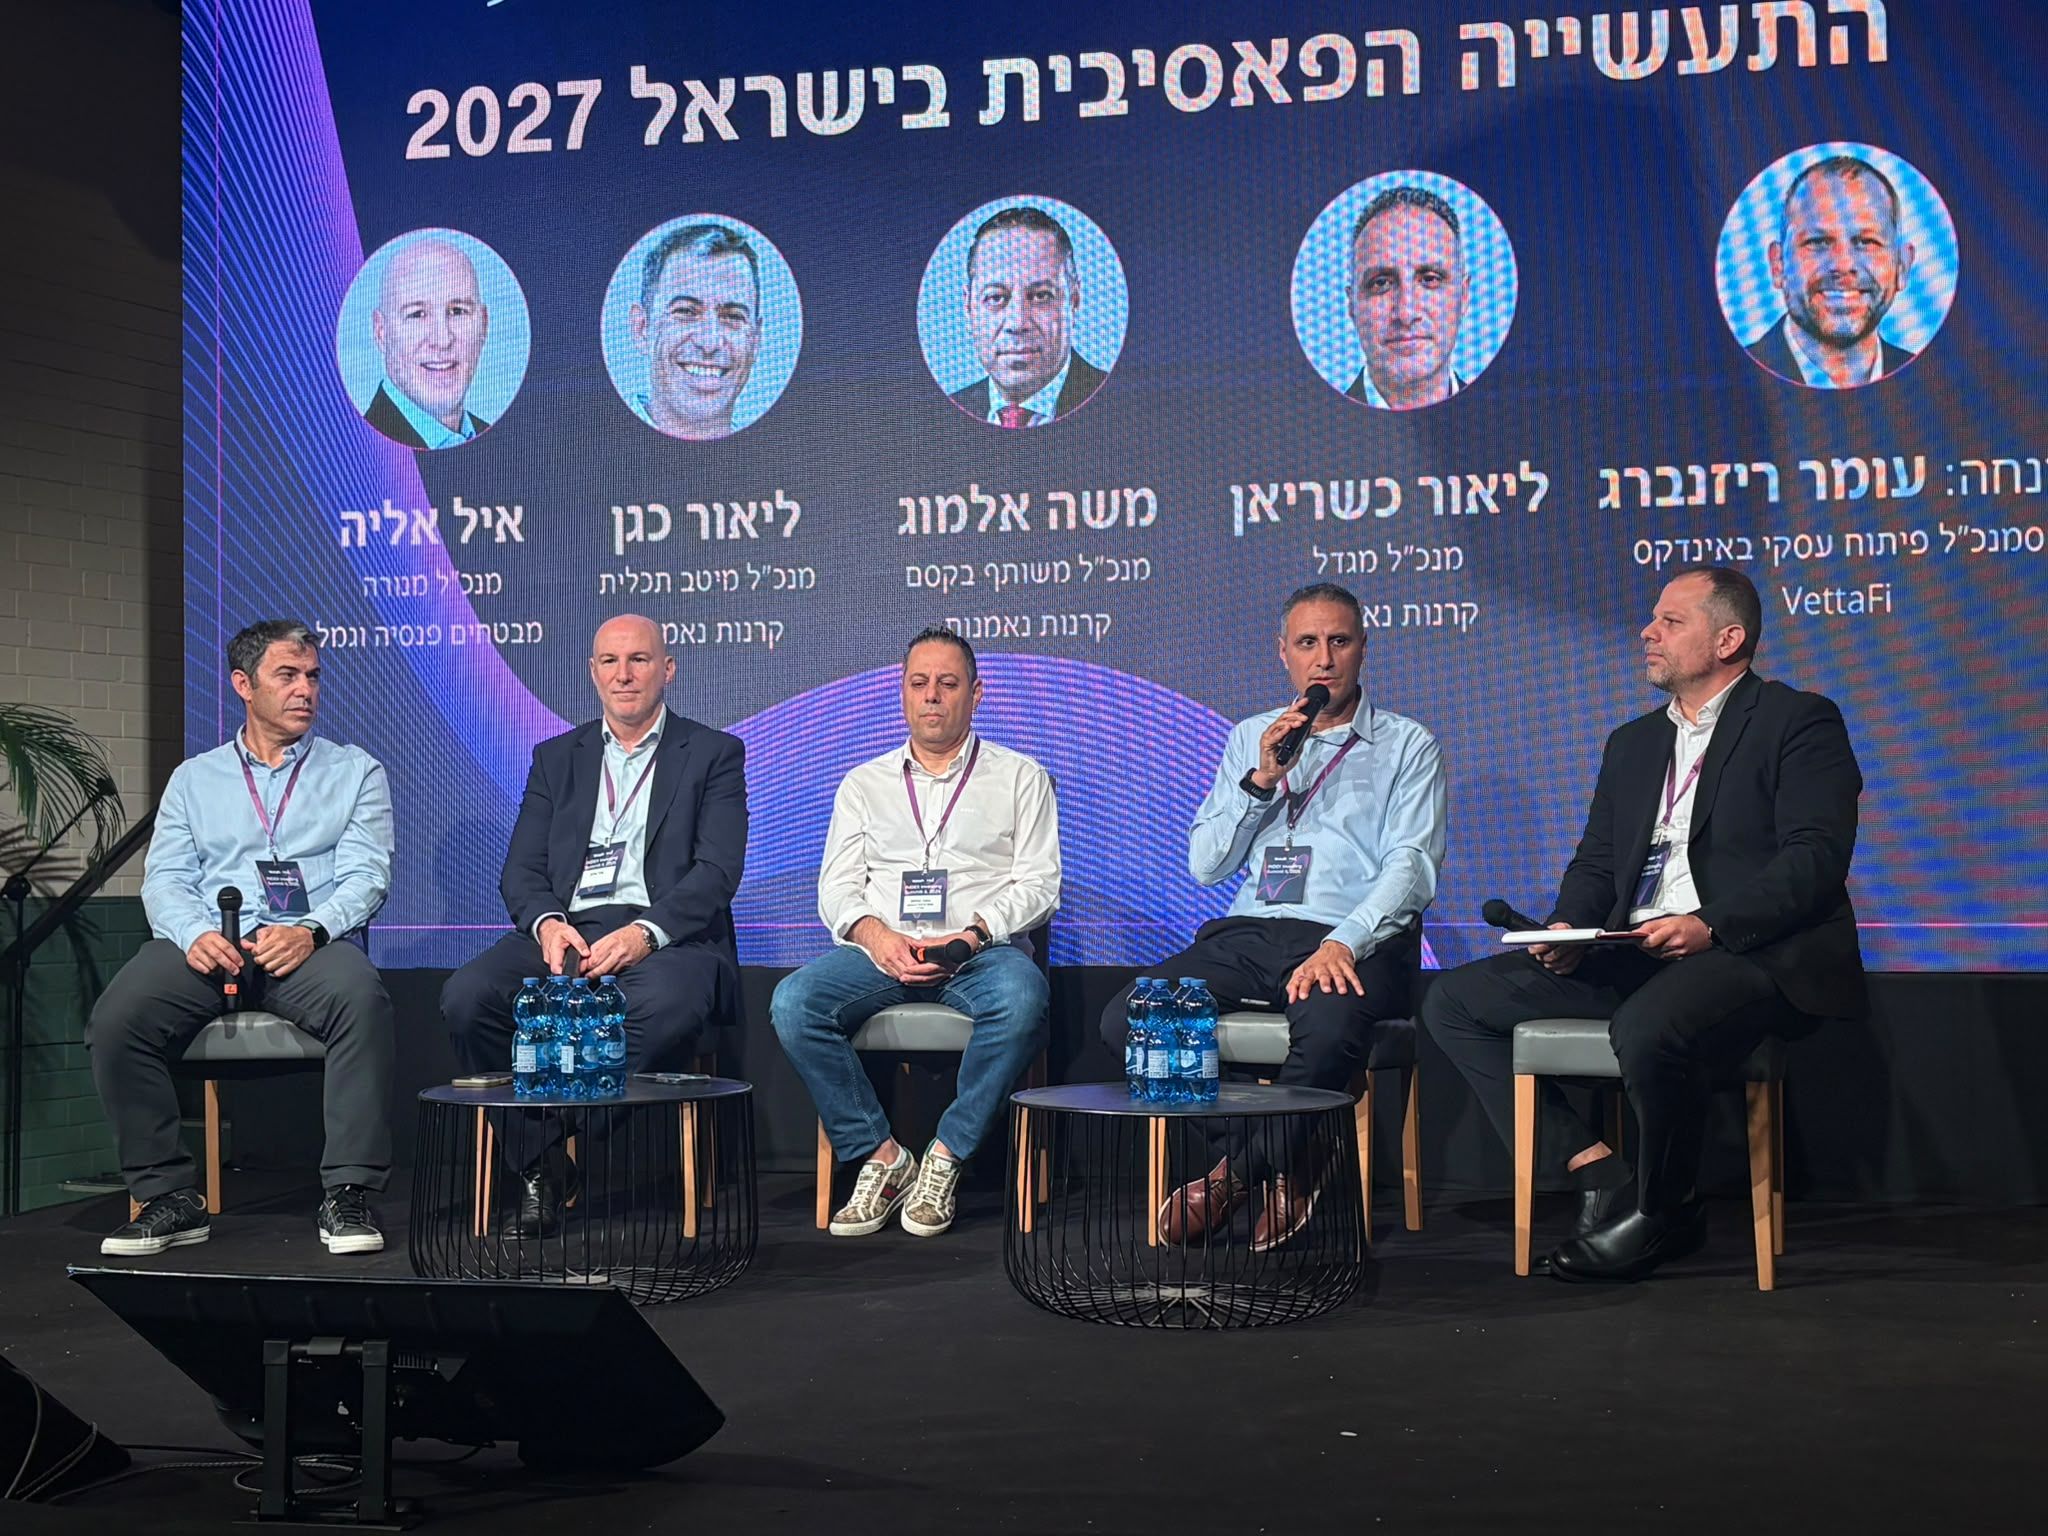
פאנל: התעשייה הפאסיבית 2027 בישראל
משתתפי הפאנל:
מנחה: עומר רייזנברג, סמנכ"ל פיתוח עסקי באינדקס VettaFi
- ליאור כשריאן, מנכ"ל "מגדל" קרנות נאמנות
- משה אלמוג, מנכ"ל משותף ב"קסם" קרנות נאמנות
- ליאור כגן, מנכ"ל "מיטב" קרנות נאמנות
- איל אליה, מנכ"ל "מנורה מבטחים" פנסיה וגמל
משפיעני רשת: כלי שיווקי או גורם סיכון?
הייתי רוצה להתחיל ולשאול אתכם איך אתם, כמנהלי גופים מוסדיים, מתייחסים לעליית כוחם של משפיעני הרשת, והאם אתם רואים אותם ככלי שיווקי או כגורם סיכון אצל המשקיעים הצעירים?
ליאור כשריאן ("מגדל"): הסיפור של המשפיענים והרשתות החברתיות הוא דבר חיובי. יש חבר'ה רבים שמכניסים תוכן איכותי והמון ידע, ומנגישים ידע שפעם מערכות בנקאיות עצומות היו עושות. אבל כשהמערכות הבנקאיות הלכו אחורה, היה ואקום שנכנסו אליו החבר'ה הצעירים. התופעה הזו גוררת גם משפיענים או עדר קצת פחות איכותי. הרבה פעמים אני נכנס לפיד שלי ובא לי לשבור את הטלפון. אני רואה מה כתוב ואת התגובות. אני רואה שלנו, כבעלי רישיון, מאוד קשה להגיב, כמעט בלתי אפשרי. הוואקום הזה משאיר את המשפיענים, שחלקם טובים מאוד אבל חלקם ממש לא, להנחות את הציבור מה ואיך להשקיע.
הפתרון הוא לתת לבעלי רישיון לשטוף את הרשתות החברתיות, כמעט בלי מגבלות. להכניס את התוכן, לדייק את הדברים ולהשתתף בדיונים בלי חששות. רק אז יהיה ערך מאוד משמעותי. אנו רוצים שיהיו לנו עוד ערוצי הפצה, וזה יופי של ערוץ הפצה. ב"מגדל" אנו משקיעים בזה מיליונים של שקלים בשנה בחינוך שוק. בסוף אני, "מגדל", הממסד, מול אותו גורו השקעות שנתפס כאנטי ממסדי, ולך תתחרה בו. זה לא קל בכלל.
משה, איך אתה רואה את הדברים?
משה אלמוג ("קסם"): אני מסכים עם ליאור. הדור הצעיר נמצא ברשתות החברתיות ואי אפשר להתעלם מזה. כל מי שמתעסק ועוזר בחינוך פיננסי, זה מבורך, כי הדור הזה צריך הכוונה. מה שקורה בחלק מהקבוצות זה ג'ונגל. אתה נכנס ורואה המלצה על מניה 400-500 אחוז. כמנהלי קרנות, אם אנו רוצים לפרסם תשואה של קרן אנו עוברים 7 מדורי גיהנום. עד שאני מאשר תשואה כבר עבר חודש, ופה ממליצים על מניות. זה מבורך ונכון, אבל הרגולציה צריכה לחול על כולם, שזה יהיה שווה ומקצועי וכולם ידברו לפי אותם חוקים.
ליאור כגן מיטב: אם מסתכלים על התהליך, הידע היה אצלנו, אצל בתי ההשקעות, והרגולציה מנעה מאיתנו להעביר את הידע הלאה ומאוד הקשתה. מה שהתפתח זה הרשתות החברתיות, ה-AI והטכנולוגיה. ידע זה טוב. המשפיענים עשו משהו שהתעשייה הפיננסית רצתה שיקרה עשרות שנים, וזה להעביר ידע פיננסי לציבור הרחב. הרשתות מתגמלות ביטחון עצמי, ובהשקעות צריך יותר צניעות. מישהו שיבוא וידבר על ניהול סיכונים וריבית דריבית, זה יותר משעמם מלהמליץ על מניה כזו או אחרת. בסקאלה של מה שאומרים ברשתות החברתיות אפשר למצוא מנעד מאוד גדול, ולפעמים לא אחראי.
לפעמים זה חיובי וזו השפעה מאוד טובה. מעגלי המשקיעים גדלים, והם רוצים ידע, והיום אפשר לקבל אותו בצורה טובה. צריך יותר רגולציה ולהדק את זה יותר. לדאוג שהחינוך הפיננסי יהיה ברמת אסטרטגיות השקעה, ריבית דריבית, סיכונים, פיזור סיכונים וניהול סיכונים, ופחות להמליץ על נייר כזה או אחר, למרות שזה יותר פופולרי.
אייל אליה (מנורה מבטחים): מזכיר לכולם שלפני 15-18 שנה, כל חבר ושכן היו יזמי נדל"ן. כולם רצו להיות קבוצת רכישה, במזרח אירופה, בגרמניה, בברלין. אצלנו פה בארץ כל אחד ידע לעשות תמ"א. מי הרוויח בסוף? הגופים המוסדיים הגדולים. האבולוציה יצרה מצב שהאזרח שניסה לעשות את זה נתקל בבירוקרטיות, ופתאום להקים בניין לקח 10-15 שנה, אז הציבור הלך לגופים המוסדיים המקצועיים בעלי הידע. זה יקרה גם פה. אנו לא יכולים לעצור את התופעה של משפיעני הרשת. הידע רחב, אבל בסוף זה יחזור לאנשי המקצוע ולגופים המקצועיים.
עתיד ההפצה וסוכני הביטוח
איך אתה רואה את העתיד בהקשר של ההפצה? אתה רואה עתיד שבו מוצרי חיסכון לטווח ארוך מדלגים על סוכני הביטוח?
איל אליה מנורה: יש כבר היום קרן פנסיית ברירת מחדל שהמדינה יצרה: אצל מעסיקים שאין להם הסכמים מול קרנות פנסיה, העובד מצטרף לקרן פנסיה לפי הספרה האחרונה בתעודת הזהות. זה קיים היום. הבחור או הבחורה בני 25, כשהכסף קטן, לפעמים יעשו את זה לבד. אבל כשאתה מגיע לגיל 40-50 ואתה עסוק בהמון דברים, ויש לך 1 או 2 מיליון ש"ח בקרן פנסיה, אתה פחות לוקח החלטה לבד. אתה רואה את המסלולים, עוקב מדדים, גמיש. אתה צריך לקבל החלטה איפה לשים את הכסף. מרווח הטעויות רחב. אתה צריך אדם שמבין את העסק ויודע להתאים צרכים לטווח קצר וארוך. אני לא רואה אותם נעלמים. כמו כל מהפכה בעולם, היא צמצמה כוח אדם אבל יצרה כוח אדם איכותי שמטפל בלקוחות, והם ישרדו.
הנהירה לקרנות הפנסיה ול-S&P 500
בשנים האחרונות ראינו נהירה גדולה של הציבור לקרנות הפנסיה ול-S&P 500. איך אתם מתמודדים במציאות כזו?
אייל אליה: הייתה נהירה ל-S&P ונהירה החוצה מה-S&P בשנתיים וחצי האחרונות. 8 אחוז בשנה. זה יתקן את עצמו. אנו רואים שבסוף הציבור מבין ויודע. זה חוזר לשאלה מקודם: פנסיה זה לא קומודיטי. זה מוצר שבנוי מהרבה רבדים. צריך להתאים את ההמלצה ללקוח בהתאם למגוון רחב של שיקולים בתוך קרן הפנסיה. זה לא יכול להפוך לקומודיטי, אולי בכסף הקטן. יש סיכוני חיים שצריך לקחת בחשבון, כשאתה רווק או נשוי, וכשהילדים גדולים ואתה לקראת פרישה. צריך מתכננים שיידעו לעשות את זה. זה לא רק מסלולי השקעה, זה מסלולי סיכונים: מה אתה נותן לשאירים. זה מכלול של פעולות שמשפיעות, ואני לא רואה את זה כקומודיטי.
חשבונות מסחר עצמאיים והשקעה ישירה בחו"ל
עוד מגמה בשנים האחרונות היא פתיחת חשבונות מסחר עצמאיים. למשקיעים יש גישה נוחה לשווקים בחו"ל. איך אתם, כחברת השקעות ישראלית, נותנים ערך מוסף וגורמים ללקוח לבחור דווקא בכם?
ליאור כגן: קודם כל זה חיובי, זו תחרות. זה היצע גדול יותר למשקיע, וכמובן שזה טוב. בסוף אנו צריכים לתת מעטפת נכונה יותר, ובהרבה מקרים יש לנו אותה. בשאלה הקודמת על רשתות חברתיות, יש לפעמים מידע מטעה ברשתות. ניירות ערך זרים מייצרים אופרציה ללקוח, אם זה המרת מט"ח או ניירות ערך בחו"ל. יש חלופה מקומית בשוק המקומי. אם מדברים על ה-S&P לדוגמה, ספיידר מול קרן ישראלית, שני המוצרים נותנים אותו דבר: עקיבה אחרי ה-S&P.
התחרות היא במעטפת, והתחרות פה בשוק המקומי היא בשקלים, עם כל היבטי המיסוי הישראלי, וזה הרבה יותר זול בשקלים. נוסיף על זה את שעות המסחר של השוק הישראלי. התחרות היא על המעטפת, והמעטפת פה מאוד נוחה, יעילה וזולה. התחרות טובה, אבל אני לא רואה סיבה, במוצר קומודיטי כזה, ללכת ולעשות את זה בחו"ל יקר יותר.
"קסם" יוצאת לארה"ב
משה, בשנה האחרונה עשית מהלך מאוד משמעותי. חברתם לחברת קרנות אמריקאית והשקתם קרנות בארה"ב. גילוי נאות: אנו שותפים בפעילות הזו ומנהלים את המדדים בקרנות, אבל אנו לא הסיפור פה. אני רוצה להבין מה היה השיקול מאחורי ההחלטה שלכם לצאת מגבולות ישראל.
משה אלמוג ("קסם"): כן, זה מהלך מאוד משמעותי. תעשיית המדדים בישראל מתפתחת וגדלה בצורה משמעותית מאוד. זה מגיע לעולמות של גמל ופנסיה, ויש לנו מסלולים עוקבי מדדים. עם היצירתיות והחדשנות של המוח הישראלי-יהודי, הצלחנו לייצר לפני שנה שיתוף פעולה פורה בין "קסם", INDEX וחברת TipRanks, חברת פינטק ישראלית שמוציאה פלט על המלצות האנליסטים המובילים. ראינו את ההצלחה בישראל גדלה ומתפתחת, ואמרנו: למה שלא ניקח את זה מעבר לים? שם בסיס המשתמשים הגדול של TipRanks. בחרנו שותפים טובים. "קסם" היא נותנת החסות.
הרעיון היה להביא את הטכנולוגיה הישראלית מעבר לים. עם ההצלחה בא התיאבון וחברת דיפיינס ETF הנפיקה קרן נוספת שמביאה את אינדקס ישראל-120 לעולם: ETF על אינדקס ישראל-120. זה אמריקאי, ואפשר דרכו להיחשף לשוק הישראלי. אני מאמין שיש לנו עוד הרבה דברים בקנה.
פיתוח מוצרי מדד ב"מגדל"
ליאור, כשיושבים בישיבת פיתוח אצלכם ב"מגדל", אתם לא שואלים את עצמכם אם יש צורך בעוד מוצרי מדד, או שאפשר להסתפק בעוד בנצ'מארק וזהו?
ליאור כשריאן ("מגדל"): אנו לא שואלים את השאלה הזאת. אנו עושים ישיבות בצורה מסודרת, אתה עד ממקור ראשון. בסוף אני שואל את עצמי בכל ישיבה כזו, על כל מוצר שאנו מנפיקים... 4-5 נופלים בערך. למרות זאת, אנו המנפיקים הכי גדולים בתעשייה BY FAR. זה נובע מרצון להיות חדשני ולתת את המגוון הכי רחב. בסוף אני שואל שתי שאלות: האם המדד או המוצר נותן ערך למשקיעים, והאם הייתי קונה אותו בעצמי. אם התשובה חיובית, בסדר. אם אחת התשובות היא לא, אנו עוצרים שם.
משקיע ישראלי חשוף לכל העולם, והוא יכול לקנות בכל מקום מה שהוא רוצה. עיין ערך ביטקוין: עד שאישרו לנו להוציא ביטקוין לקח שנים. אני לא חושב שיש פה אינפלציה של מוצרים. אני חושב שאנו מאוד חדשניים והרבה פעמים מקדימים את העולם, ותכף אתן כמה דוגמאות. ב-2017 הבאנו את ה-AEROSPACE DEFENSE, קרן שגייסה מיליארד שקל. היינו ראשונים באי-קומרס ובפינטק. פתחנו קרן TRAVEL VACATION כי לא הייתה קרן כזו. היה בבנצ'מארקים ערך מטורף ללקוחות. אחר כך הנפיקו את הקרן בארה"ב, וזה בכלל משעשע. מי שרצה להשקיע בנדל"ן היה לו רק ת"א-נדל"ן.
יש ערך לחדשנות, כשהיא מגיעה מאיתנו ומעורכי המדדים. אנו בעד להביא ערך ולתת מגוון רחב של מוצרים. ה-AI עכשיו, רואים את זה: פוטוניקה, קוואנטום, DATA CENTERS. אי אפשר לא להיות שם. אם לא נהיה שם, המשקיע הישראלי יקנה את זה בחו"ל. יש ערך עצום למוצר ישראלי כשהוא נקוב בשקל, ראינו מה קרה עם הדולר לאחרונה. יש ערך לדברים האלו, ואנו חושבים שזה הדבר הנכון. הלקוח יחליט מה לקנות.
הציפיות מעורכי המדדים
משה, מה אתה מצפה בעבודתך מול עורכי מדד?
משה אלמוג ("קסם"): מקצוענות, מומחיות, חדשנות. התוכנית הזו עושה אותנו טובים יותר כל יום. אנו רוצים חדשנות, שיהיה עורך מדד שיקשיב לנו. אנו מביאים חדשנות, את הרעיון, והרעיון יכול גם להגיע מעורך מדד. עבודה מהירה וחתירה למטרה. השוק בעצם יברח לנו אם לא נעשה את זה.
לאן הולך התחום הפאסיבי בעולם הפנסיוני
איל, לאיזה כיוון הולך התחום הפאסיבי בעולם הפנסיוני?
איל אליה ("מנורה מבטחים"): התחום הפאסיבי צומח. ראינו שהרגולטור השיק רפורמת מחירי השקעה שהכלילה מוצרי מדדים. אני מזכיר לכולם שהתחום הפנסיוני מאוד רחב, וזה לא רק קרן פנסיה: זה קופות גמל, קרנות השתלמות. הכסף נזיל. המגוון והמנעד מאוד רחבים. אני רואה צמיחה מאוד גדולה בכמה תחומים. בתחום הפנסיוני, בטווח הארוך, עולם המדדים יהיה דומה למסלול הכללי. הוא ייקח דברים שהם יותר במרכז הטווחים ולא ייקח סטיות כאלה ואחרות. בסוף אתה רוצה להבטיח בחיסכון ארוך טווח יציבות ללקוח, בלי מגוון רחב של סיכונים.
יחד עם זאת, במוצרים לטווח קצר ובינוני, פוליסות חיסכון וקרנות השתלמות, אנשים מחפשים בזמן קצר ובינוני להשיא את התשואה הגדולה ביותר. תחום המדדים יכול לשחק את המשחק המהיר יותר של הטרנדים. אנו חיים היום בעולם של טרנדים. כל 2-3 שנים מגיע טרנד חדש, וצריך לדעת לרכוב על הטרנד בצורה זו או אחרת. פה המדדים יכולים לתת תרומה עצומה לנו וללקוחות. בפוליסות חיסכון, בקרנות השתלמות ובקופות גמל להשקעה, אנשים מחפשים את התשואה הגדולה. השיתוף בין עולם המדדים לעולם הפאסיבי יכול להיות מאוד משמעותי.
השפעת ה-AI על תהליכי העבודה
דיברנו על השפעות ה-AI ועל מוצרי השקעה שיוצאים. איך זה משפיע על תהליכי העבודה אצלכם ביומיום ועל ההסתכלות קדימה, כבית השקעות וכחברת קרנות?
ליאור כגן ("מיטב"): אצלנו ב"מיטב", אם אני מסתכל שנה אחורה, זה היה נושא מדובר אבל משהו שנראה קצת בעתיד. הקצב של הדברים וההתקדמות מטורפים. אני רואה אצלנו הרבה מאוד יוזמות בעולם ה-AI. אנו עוברים ב"מיטב" הרבה הדרכות, מלמדים את העובדים ורוצים לגרום להם להתנסות. היום כמעט כל עובד התנסה, ניסה ועשה פרויקט מסוים. האפשרויות אדירות.
אם אחלק את זה בעולם של קרנות הנאמנות, אחלק לשלושה חלקים. הראשון, מקום שאני רואה בו היום המון ערך: התפעול, ניהול הסיכונים והרגולציה. זה אזור רווי דוחות, ואנו מנהלים תהליכים ואקסלים והמון דאטה, וזה קלאסי לטפל בזה באמצעות AI. אנו שם, והרבה תהליכים נעשים בצורה יפה באמצעות ה-AI. אתן דוגמה: תהליך של דוח שאחת העובדות הייתה צריכה להוציא ביום שישי לקראת סיום המסחר. היא עובדת מהבית, והייתה הולכת לגן להוציא את הילדה עם הלפטופ. היום זה לא מתבצע עם הלפטופ, כי זה מתבצע אוטומטית. זה מראה את היכולות. בעולם של ניהול הסיכונים והתפעול הצלחנו בהרבה תהליכים, אנו ממשיכים, ויש עוד דרך ארוכה לעשות.
השני, בעולם של ניהול ההשקעות. כל הזמן עולה השאלה אם יועץ ההשקעות מיותר. לדעתי הוא לא. ה-AI לא יחליף בזמן הקרוב את מנהל ההשקעות, אבל מנהל השקעות שלא יידע להשתמש ב-AI ולנצל את יכולותיו יישאר מאחור בוודאות. ה-AI מאפשר לקצר את כל התהליכים של ניתוח המידע, וכל מי שיושב פה יודע מה זה אומר לנתח את המידע ואת כל דוח כספי בן מאות עמודים או יותר. אפשר לקצר את התהליכים האלה, ואנו עושים את זה בצורה משמעותית. זה לא יחליף את מנהל ההשקעות, אבל זה מפנה לו המון זמן להתעסק יותר בניהול השקעות ופחות בתהליכים שבדרך לניתוח המידע.
הנושא האחרון והכי חשוב הוא הלקוח. הלקוחות מצפים לקבל הכל בצורה נגישה, ברורה ופשוטה. פה האתגר שלנו, לנצל את היכולות האלה כדי לעשות את הדברים בצורה הזו. אני מדבר פה עכשיו, ואם נדבר בעוד חודשיים נהיה במקום אחר. ההתקדמות של התהליך הזה מטורפת.
תחזית לתעשייה הפאסיבית ב-2027
בהסתכלות על התעשייה הפאסיבית לשנת 2027, מה הצפי שלכם לגבי הצמיחה, ואיך אתם רואים את השנה הקרובה שבאה עלינו לטובה?
ליאור כשריאן: אני חושב שנראה פיתוח של מוצרים חדשים. ה-AI מפתח מוצרים יותר בקלות וגם מביא רעיונות, שזה בכלל מצחיק. יש לי משפט קבוע: אל תהמרו נגד ישראל. יש הרבה כסף במדינה. הדברים שקורים עכשיו, פוליטית וביטחונית, אנו מגלים בדיעבד שהם מכשול קטן שעברנו. לא חושב שנראה משהו אחר בשנה הקרובה. זה מוביל להמשך צמיחה של מוצרים.
יש ריבית חיובית, ריבית ריאלית חיובית שתומכת במוצרי FIXED INCOME, וזה פוטנציאל עצום לשנים הקרובות. יש לזה שוק עצום. תראו מה קרה בקרנות הכספיות: הריבית ירדה ביותר מאחוז, ואני לא רואה שאנשים מפסיקים להפקיד. 3% זו תשואה לא רעה למי ששונא סיכון, ובאג"ח יש הרבה יותר מ-3%. אני רואה את התעשייה ממשיכה לגדול, יותר מגוונת ומתפתחת, ותמשיך להיות תחרותית, בעיקר בהיבטים של הפאסיבי. יהיה מעניין.
מצאתם טעות בתמלול ? נשמח לדעת ולתקן! - שלוח למייל [email protected]
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.