

 הגירעון בשליטה אבל רק תחת מספיק הנחות / קרדיט: אילוסטרציה – AI
פסגות בית השקעות 17/11/2026
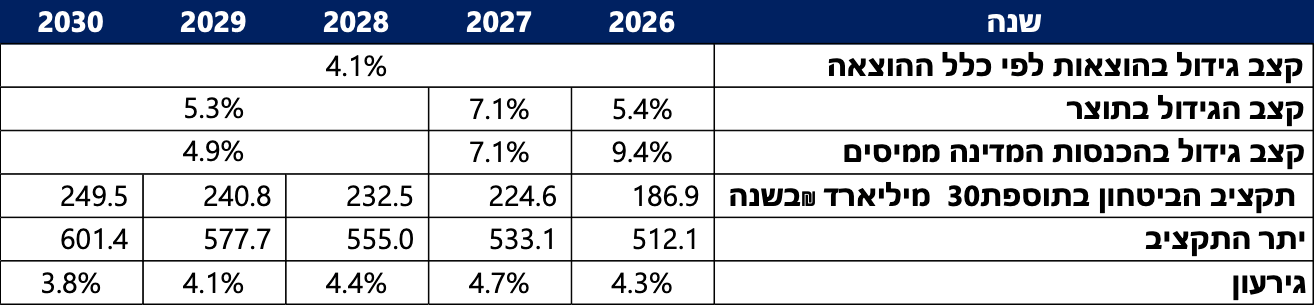
בזמן שהמגעים הפוליטיים נמשכים אנו מתפנים לבחון שוב איך התרחישים השונים צפויים להשפיע על התקציב, הגירעון והריבית. הבשורה החיובית היא שיש תרחיש בו הגירעון נשאר בשליטה ואפילו חוזר למתווה של ירידה עד אופק התחזית ב-2030, גם כשלוקחים בחשבון את הגידול המתוכנן בתקציב הביטחון בהיקף של 30 מיליארד ₪ בשנה. הבשורה השלילית היא שתחזית זו נשענת על כמה וכמה הנחות וכל אחת מהן עשויה כמובן לא להתממש או להתממש באופן חלקי בלבד. ההנחה הראשונה היא שהגידול השנתי הנומינלי בתוצר בשנה הבאה יהיה בהתאם לתחזיות בנק ישראל (ללא הייצור בחו"ל) בתוספת אינפלציה של 2%. בשנים 2028-2030 אנו מעריכים כי קצב הגידול בתוצר יחזור לקצב הגידול שאפיין את המשק בשנים 2011-2019 ועמד על 5.3%. הנחה זו עלולה למשל להתברר כלא ריאלית במקרה וקצב הגידול באוכלוסייה ימשיך להיות איטי יחסית בהשוואה לשנים שלפני 2024. ההנחה השנייה היא שקצב הגידול המהיר שנרשם בהכנסות המדינה ממיסים בשנתיים האחרונות לא ימשך בעתיד, מכיוון שזה נשען בחלקו על העלאות מיסים שלא יועלו באותו אופן בשנים הבאות ועל מיסוי מקורות חד פעמיים כמו רווחים כלואים וחלוקת דיבידנדים מרווחי חברות ממשלתיות ומכירת חברת WIZ. לכן קצב הגידול בהכנסות צפוי לפחות לאורך התחזית חזרה לקצב הגידול שאפיין את המשק בשנים 2011-2019.
גם הנחה זו היא כמובן מקלה שכן שוק העבודה כבר הדוק כיום והפוטנציאל לגידול מוגבל. ההנחה האחרונה שלנו נוגעת למסגרת התקציב, ולכך שמלבד הגידול החריג בתקציב הביטחון, יתר התקציב יגדל רק בהתאם למגבלת ההוצאה הקבועה בחוק. הנחה זו כמובן יכולה להתבדות מהר מאוד אם יוחלט על חריגה מהמגבלה ועל גידול מהיר יותר בתקציב במסגרת הוראות שעה הנובעות ממצב חירום. בשורה התחתונה, אם מניחים הנחות אופטימיות לגבי הצמיחה במשק, ההכנסות ממיסים והאחריות הפיסקאלית אז הגירעון בישראל ישאר אמנם גבוה בשנים הבאות אבל לא יגיע לרמות שצריכות להדאיג אותנו או להוביל למגמת גידול ביחס החוב לתוצר. עם זאת, החיים לימדו אותנו שהתרחישים האופטימיים לא תמיד מתממשים ולכן ההסתברות לגירעון גבוה יותר, ובעקבות כך לעליה ביחס החוב לתוצר, אינה נמוכה. לאור זאת, יחד עם הציפיה שלנו כי האינפלציה צפויה לעלות בעתיד כפי שרשמנו בתגובה למדד ולמרות הרמה הנמוכה של האינפלציה כיום, אנו מעריכים כי בבנק ישראל בכל זאת ינקטו במשנה זהירות גם אחרי אישור תקציב 2027 וייתכן כי סיום תהליך הפחתות הריבית בישראל קרוב.
תחזית ההוצאה, ההכנסה והגירעון הממשלתי 2026-2030
האטה בפדיון ברשתות השיווק
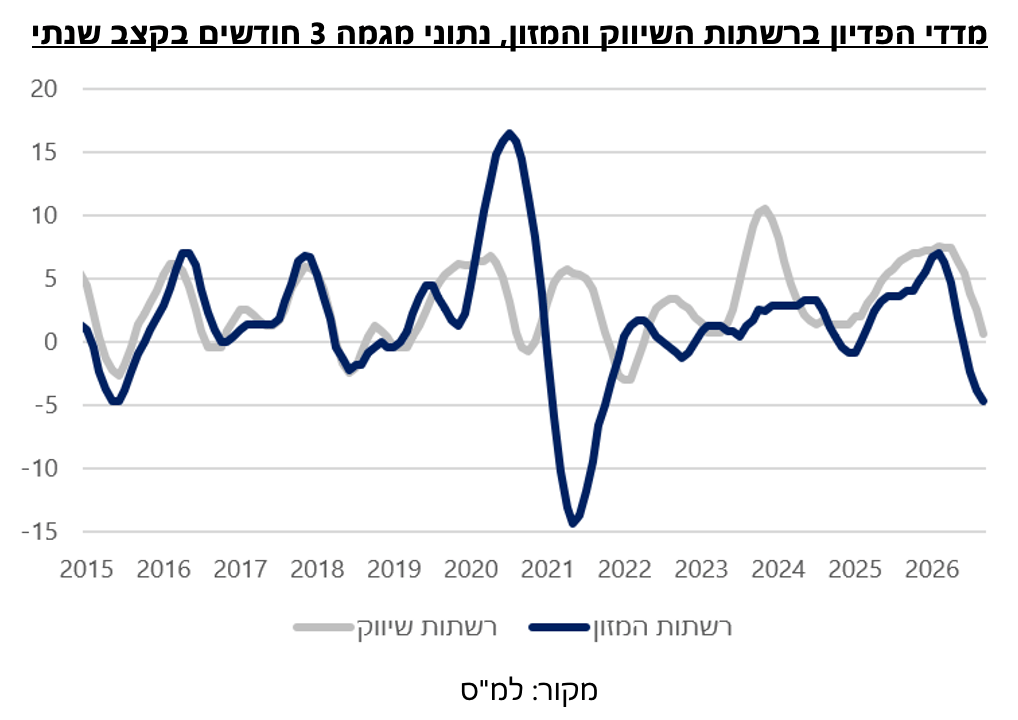
מדדי הפדיון ברשתות השיווק והמזון מציגים האטה ברבעון השלישי של השנה. קצב הגידול בפדיון בחודשים יולי-ספטמבר (מגמה בקצב שנתי) ברשתות השיווק האט ל-0.8% מ-5.6% בחודשים אפריל-יוני, כאשר אלו מתייחסים הן לרכישות של מוצרי הלבשה והנעלה, מוצרים לבית ומוצרים בני קיימה והן למוצרי קוסמטיקה, תרופות, צעצועים ספרים ועוד. אומנם מדובר בקצב צמיחה נמוך אך נתוני הפדיון ברשתות השיווק נעים באופן מחזורי וזו רמה סבירה במידה ומדובר בשפל המחזור. מה שמשך כלפי מטה את הנתונים היו מדדי הפדיון ברשתות המזון שתכווצו ב-4.5% ברבעון השלישי אחרי התכווצות של 0.3% ברבעון השני, מה שמתחבר למגמת ההאטה בהוצאות בכרטיסי אשראי על קטגוריית מזון ומשקאות כפי שרשמנו בשבוע שעבר. מדובר בשיעור ההתכווצות הגדול ביותר שנרשם מאז 2015, אם מתעלמים מתקופת הקורונה, אך סביר להניח כי לפחות חלקו נובע מהשיא שנרשם ביציאות של ישראלים לחו"ל בחודשים יולי-ספטמבר, כ-3.93 מיליון איש לעומת 3.25 מיליון איש בתקופה המקבילה אשתקד, ולא מקושי אמיתי של משקי בית שהיה אמור להתבטא קודם כל בירידה בהוצאות על מוצרי יוקרה או שירותים ולא בצמצום של מוצרי יסוד.
הגירעון בסחר הסחורות גדל
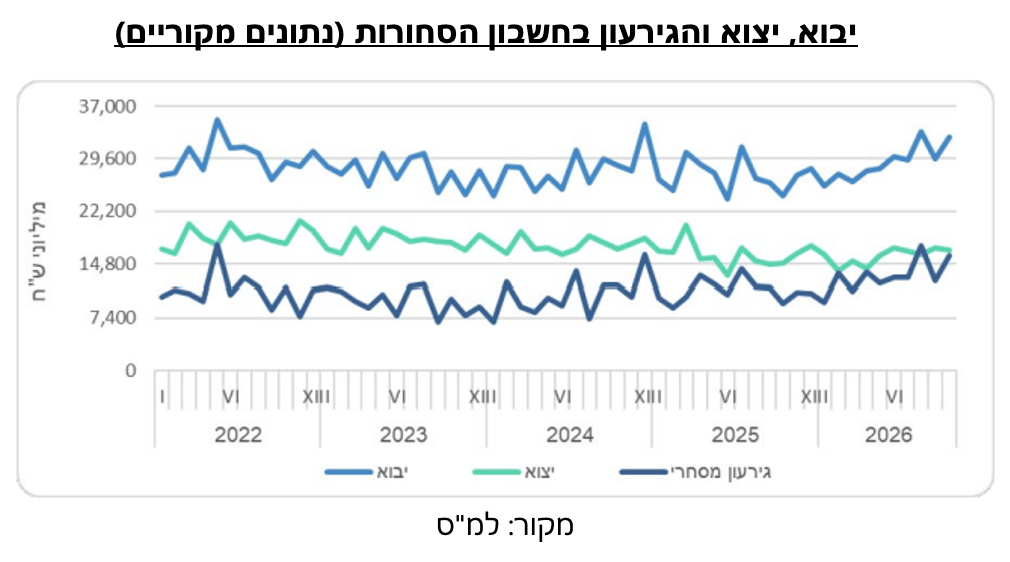
הגירעון בחשבון הסחורות בישראל המשיך לגדול באוקטובר אך זה לא צריך להדאיג יותר מידי. יצוא הסחורות שומר בסך הכל על יציבות, גם ללא יצוא אוניות, מטוסים ויהלומים. יצוא מוצרי טכנולוגיה עילית אומנם ירד בחודשים אוגוסט-אוקטובר (נתוני מגמה בקצב שנתי) ב-0.1% אך יצוא מוצרי טכנולוגיה מעורבת עילית (ובעיקר יצוא בתעשיית הכימיקלים) עלה ב-5.2%. לעומת זאת יבוא הסחורות ללא אוניות, מטוסים, יהלומים ומוצרי אנרגיה גדל באוקטובר ב-3.5 מיליארד ₪ ל-29.6 מיליארד ₪ ובמונחים דולריים מדובר על גידול חודשי של 1 מיליארד דולר, כך שלא מדובר רק בהשפעה של היחלשות השקל. באופן יותר מעודד הסעיף העיקרי שדוחף את היבוא בחודשים האחרונים הוא מוצרי ההשקעה (ללא אוניות ומטוסים) כאשר בשלושת החודשים האחרונים נרשם גידול ביבוא של 52.9% אחרי גידול של 52.7% בשלושת החודשים מאי-יולי. אז נכון שהדבר צפוי להפחית את קצב הצמיחה, אך זה יתקזז במידה מסוימת דרך סעיף ההשקעות, מה גם שמדובר ביבוא "טוב" שאמור להשפיע לחיוב על הצמיחה ארוכת הטווח. צריך גם לזכור שהעודף בחשבון השירותים גדול באופן היסטורי מהגירעון בחשבון הסחורות, מה שמאזן את ההשפעות על נתוני התוצר ועל שער החליפין.
הפד אולי יגביר את קצב ההעלאות אבל ימשיך עם צעדים של 25 נ"ב
בהלכה היהודית, מספיקות שלוש פעמים שדבר מסוים יחזור על עצמו כדי שהוא כבר לא ייתפס כצירוף מקרים אלא כחזקה. בפד, לפחות מאז שברננקי עזב את הבניין, אמנם לא פוסקים כנראה לפי התלמוד הבבלי, אבל ביום שלישי האחרון גם שם התקשו כנראה להמשיך לטעון שייתכן והעליה המחודשת באינפלציה היא מקרית. מדד המחירים לצרכן עלה באוקטובר ב-0.4%, לעומת צפי ל-0.3%, ומדד הליבה עלה ב-0.3% לעומת צפי ל-0.2%. חשוב יותר, זהו החודש השלישי ברציפות שמדד הליבה עולה בקצב כזה, מה שמלמד שאינפלציית הליבה מאיצה כנראה מחדש. בגלל השבתת הממשל באוקטובר בשנה שעברה, אין נתון להשוות את המדד ולכן לא פורסם קצב האינפלציה השנתי באופן רשמי. עם זאת, לפי ההערכות של ISI, האינפלציה השנתית עומדת על 4.0% ואינפלציית הליבה עלתה ל-2.8%, לעומת 2.6% בספטמבר. בהסתכלות על הסעיפים השונים, דווקא סעיף הדיור, שעלה ב-0.3%, חזר למגמה ההיסטורית שלו כך שלפחות מהכיוון הזה הפד יכול להיות רגוע. מנגד, מדד השירותים ללא דיור עלה ב-0.4%, בעיקר על רקע עליה של 0.8% בשירותי התחבורה אבל גם בתמיכה של שירותי בריאות ומחירי הטיסות שעדיין עולים. בצד הסחורות, סעיף המזון עלה ב-0.5%, מכשירי חשמל וטלוויזיות זינקו ב-3.3% והקצב השנתי של סחורות הליבה עלה לפי ISI ל-0.9% מ-0.7%.
זה אמנם קצב איטי אבל בהינתן שגל האינפלציה של המכסים היה אמור כבר לרדת מהבמה ולהפוך לשלילי אלו לא חדשות טובות. המחירים בקטגוריות החשופות ביותר למכסים, כמו רהיטים ומכשירי חשמל, חזרו לעלות, כך שנראה שהגלגול לצרכן עדיין לא הושלם ושההחזרים על המכסים הלא חוקיים באמצע הקיץ פשוט עיוותו מעט את התמונה לכמה חודשים. גם בהסתכלות על גל האינפלציה השני, האנרגיה, התמונה לא משמחת את הפד כאשר הקטגוריות החשופות ביותר לנפט ולסולר האיצו בחדות, והעליות החדות בשירותי התחבורה מעידות שעלויות התשומה וההובלה עוד מחלחלות לליבה כאשר קשה לקבוע שהאפקט של הסבב השני בכלל התחיל. במילים אחרות, גם אם מחיר הנפט יחזור בקרוב לרמות "נורמליות" של כ-70 דולר לחבית, ההשפעה של מחירי האנרגיה עוד יתגלגלו לאינפלציה גם במחצית הראשונה של 2027. הגל השלישי, זה של מחירי הרכיבים האלקטרוניים, נראה במדד אוקטובר כרגוע יותר עם התמתנות במחירי מוצרי האלקטרוניקה וירידה של 1.5% במחירי תוכנה ואביזרי מחשב. עם זאת, לאור צרכי ההשקעה ב-AI שרק יגדלו בשנים 2027-2028, ובהינתן העלייה במחירי הרכיבים האלקטרונים במדד המחירים ליצרן, מוקדם כמובן להכריז על סיום הגל וסביר להניח שהוא ימשיך לתרום לאינפלציה בשנה הבאה.
כאמור, אחרי שלוש הפתעות ברציפות באינפלציה ודו"ח תעסוקה חזק מהצפוי נראה שהתרחיש של שלוש העלאות חזר להיות התרחיש שהשווקים מתמחרים לפי החוזים. למעשה, השוק מתמחר הסתברות של 100% לשתי העלאות ריבית עד ינואר ושלוש עד מרץ. מההתבטאויות של חברי הפד בשבוע האחרון נראה שלא מדובר על תרחיש תלוש. ביום שלישי, שעות לפני פרסום המדד, אמר וולר בנאום בלונדון שאם האינפלציה של אוקטובר תהיה דומה לשני המדדים האחרונים יש לשקול העלאה של 50 נ"ב בדצמבר. המדד עמד בתנאי, אבל וולר לא קיבל מחבריו לוועדה תמיכה לצעד. אנה פולסון, שתומכת ב"צמצום הדרגתי נוסף", ומרי דיילי, שלדבריה "יידרש הידוק נוסף", נמצאות שתיהן כבר זמן מה במחנה שתומך בהמשך העלאות הריבית. עם זאת, ויליאמס שהודה ביום חמישי שעבר שהאינפלציה "ממש גבוהה מדי" ושיידרשו "מספר צעדים לאורך זמן", לוגן שדיברה על "לפחות שתי העלאות נוספות של 25 נ"ב בקצב הזה" והאמאק שאמרה שהיא מעדיפה "העלאות קטנות ותכופות יותר" מחזקים את הסיכוי לכך שהמחנה שתומך ברצף העלאות קטנות ולא אחת גדולה התחזק גם מבחינת מספר החברים וגם מבחינת קצב ההעלאות. מכיוון שסביר להניח שגם מוסאלם, קשקרי ושמיד, שטרם התבטאו מאז המדד, נמצאים בצד הזה של המפה, התמחור בשווקים נראה סביר. עם זאת, מכיוון שעד ההחלטה של ינואר יש עוד שני מדדי מחירים ודו"חות תעסוקה ובהינתן שהתנאים הפיננסיים ומחירי האנרגיה יכולים להשתנות מהר מאוד, נראה שטעות התחזית מוטה כלפי מטה.
האם ההחלטה של וורש לקיים פחות ישיבות בשנה משנה משהו? בטווח הקרוב לא. לוח השנה ל-2027 שפורסם בשבוע שעבר מיישם את התוכנית של וורש, שקיבלה את אישור הוועדה בישיבה האחרונה. הישיבה של סוף אוקטובר תהפוך לישיבת אסטרטגיה ללא החלטת ריבית, כך שבין ספטמבר לנובמבר יפרידו 9 שבועות ובין נובמבר לינואר 10 שבועות, לעומת 6 השבועות המקובלים אצל הפד ואצל כל הבנקים המרכזיים הגדולים בעשורים האחרונים. אבל השינוי, כאמור, ייכנס לתוקף רק בסוף 2027, ולכן ההחלטות בדצמבר, בינואר ובמרץ נשארות במקומן. מבחינה אסטרטגית, השינוי של וורש מוביל לשתי תוצאות: מצד אחד זו בדיוק הכוונה של וורש כי לתפיסתו קל יותר להילחם באינפלציה על ידי יצירת זעזועים ואי וודאות בקרב המשקיעים והציבור. מצד שני, עם פחות החלטות גדל הסיכוי ששינויים קטנים של 25 נ"ב לא יספיקו, כך שהסיכוי לצעדים של 50 נ"ב ומעלה גדל. באופן דומה, הסיכוי למהלכים בין הישיבות, אם בגלל קריסה בשווקים, זעזוע במחירי הסחורות או שבר פתאומי בשוק העבודה גדל גם הוא כי בפד לא ימתינו סתם ככה ללוח הזמנים.