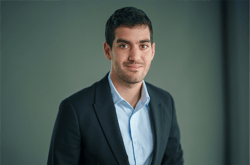


 יוסי מנשה, מנכ״ל משותף אלטשולר שחם פייננשל סרביסס, צילום: רמי זרנגר
אלטשולר שחם פיננשייל סרביסס 28/09/2026
יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס:
"המסחר הבוקר ממחיש עד כמה ההתפתחויות במזרח התיכון עוברות כיום דרך שוק האנרגיה אל שוק האג"ח והמט"ח. ביום שישי האופטימיות סביב המגעים בין ארה"ב לאיראן תרמה לירידה בנפט ובתשואות, והבוקר אנחנו רואים תנועה הפוכה לאחר שהשיחות לא הבשילו להסכמות. הנפט עולה בכ-1.8% ותשואת אג"ח ארה"ב ל-10 שנים חזרה לאזור 5.21%.
מבחינת הפד, ההתפתחויות האלה חשובות משום שמחירי האנרגיה משפיעים ישירות על תמונת האינפלציה.
המסרים האחרונים מבכירי הבנק המרכזי נותרו ניציים, ואם הנפט יישאר ברמות גבוהות לאורך זמן, יהיה קשה יותר לראות ירידה משמעותית בציפיות להידוק נוסף.
במקביל, הגירעון והיקפי ההנפקות בארה"ב ממשיכים להפעיל לחץ על התשואות הארוכות גם מעבר להשפעת מחירי האנרגיה.
בדולר-שקל, הדולר נסחר הבוקר סביב 3.05 שקלים, מעל השער היציג האחרון של 3.033. השקל מושפע כרגע משילוב של התחזקות הדולר בעולם, העלייה בתשואות ופרמיית הסיכון האזורית.
כל עוד המגעים עם איראן נמשכים ללא הסכמה, השוק צפוי להישאר רגיש מאוד לכל כותרת שיכולה לשנות את ההערכה לגבי אספקת הנפט והמתיחות באזור."
הנפט והתשואות עולים הבוקר לאחר שהמגעים בין ארה״ב לאיראן לא הבשילו להסכמות בסוף השבוע. ביום שישי נרשמה דווקא ירידה בתשואות ובנפט, בעוד מניות הטכנולוגיה הובילו את וול סטריט לעליות. מוקד השוק חוזר לקשר שבין ההתפתחויות במזרח התיכון, מחירי האנרגיה, ציפיות האינפלציה ותוואי הריבית.
נתונים מרכזיים הבוקר
מט״ח
דולר–שקל: 3.0507, עלייה של כ־0.02%.
אירו–שקל: 3.4745, ללא שינוי מהותי.
אירו–דולר: 1.1386, ירידה של כ־0.04%.
DXY: 101.10 נקודות, עלייה של כ־0.12%.
השערים היציגים האחרונים עומדים על 3.0330 שקלים לדולר ו־3.4546 שקלים לאירו.
סחורות ואג״ח
זהב, חוזה דצמבר: 4,223.70 דולר לאונקיה, ירידה של כ־2.3%.
Brent, חוזה דצמבר: 99.16 דולר לחבית, עלייה של כ־1.8%.
WTI: 94.07 דולר לחבית, עלייה של כ־1.8%.
תשואת אג״ח ארה״ב לעשר שנים: כ־5.21%.
ישראל והשקל
ביום שישי, 25.09, לא התקיים מסחר בבורסה בתל אביב בשל ערב סוכות. יום המסחר המקומי האחרון היה יום חמישי, 24.09: מדד ת״א־35 ירד ב־1.26% וננעל ברמה של 4,242.12 נקודות, ת״א־90 איבד 1.84% לרמה של 3,677.85 נקודות ומדד ת״א בנקים־5 ירד ב־0.95% ל־9,024.88 נקודות.
המסחר בבורסה מתחדש היום, אולם בשל חול המועד סוכות יתקיים יום מסחר מקוצר, שיסתיים בשעה 14:30.
השקל נסחר הבוקר מעט חלש יותר מהשערים היציגים האחרונים. לצד תנועת הדולר בעולם, הוא יישאר רגיש למחירי הנפט ולהתפתחויות בין ארה״ב לאיראן, בשל השפעתן האפשרית על האינפלציה, פערי התשואות ופרמיית הסיכון האזורית.
ארה״ב
וול סטריט סיימה את יום שישי בעליות: מדד S&P 500 עלה ב־0.51% ל־7,743.41 נקודות, דאו ג׳ונס התחזק ב־0.93% ל־51,828.62 נקודות ונאסד״ק הוסיף 0.48% וננעל ברמה של 27,068.72 נקודות. מניות הטכנולוגיה הובילו את המגמה החיובית, בתמיכת המשך ההשקעות בתשתיות בינה מלאכותית.
תשואת האג״ח לעשר שנים ירדה ביום שישי בכ־4 נקודות בסיס, על רקע האופטימיות שנרשמה במהלך המסחר בנוגע למגעים בין ארה״ב לאיראן והירידה במחירי הנפט. נתוני הזמנות מוצרי ההון הצביעו במקביל על עמידות בהשקעות העסקיות.
המסרים האחרונים מהפד נותרו ניציים: האטה בלתי מספקת באינפלציה עשויה לחייב הידוק נוסף. מחירי האנרגיה יהיו גורם מרכזי בהחלטה אם תידרש העלאה נוספת בלבד או סדרה רחבה יותר של צעדים. גם אם לחץ האנרגיה יתמתן, הגירעון והיקפי ההנפקות צפויים להמשיך להכביד על החלק הארוך של עקום התשואות.
אירופה
מדד STOXX 600 עלה ביום שישי ב־0.35% וננעל ברמה של 638.65 נקודות. תשואת אג״ח גרמניה לעשר שנים נותרה כמעט ללא שינוי, בעוד תשואת המקבילה האיטלקית ירדה בכ־3 נקודות בסיס.
ההתמתנות הזמנית בנפט תמכה במניות, אך אירופה נותרת רגישה במיוחד לעלויות האנרגיה וללחצי המחירים. במקביל, הגירעונות הממשלתיים והיצע האג״ח הגבוה מגבילים את פוטנציאל הירידה בתשואות הארוכות.
אסיה
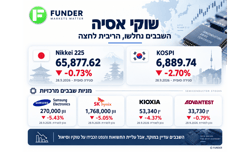
המסחר הבוקר מעורב: ניקיי יורד בכ־0.1%, הנג סנג עולה במתינות וקוספי מאבד כ־2.3%. העלייה בנפט ובתשואות מכבידה על הסנטימנט, בעוד מניות הקשורות להשקעות בטכנולוגיה ובבינה מלאכותית ממשיכות לספק תמיכה נקודתית.
גיאופוליטיקה והמזרח התיכון
הפערים בין ארה״ב לאיראן נותרו משמעותיים לאחר שלא הושגה בסוף השבוע הסכמה בנוגע לפתיחת מצר הורמוז ולתוכנית הגרעין. למרות המבוי הסתום, ערוצי התיווך נותרו פעילים ולכן השוק עדיין מתמחר אפשרות לחידוש המגעים.
התגובה הבוקר ממחישה את מנגנון ההשפעה המרכזי: החרפה מעלה את פרמיית הסיכון בנפט, מגבירה את החשש מאינפלציה ותומכת בעליית תשואות. התקדמות מדינית עשויה לפעול בכיוון ההפוך. בדולר–שקל, ההשפעה תלויה גם בתנועת הדולר בעולם ובפרמיית הסיכון המקומית.
אירועים מרכזיים היום
15:15 – נאום מישל בומן מהפד; מוקד אפשרי למסרים על האינפלציה והמשך תוואי הריבית.
17:30 – מדד הפעילות התעשייתית של הפד בדאלאס לחודש ספטמבר.
20:25 – נאום ליסה קוק מהפד.
20:30 – נאום נשיא הפד בריצ׳מונד, תומאס בארקין.
בשורה התחתונה
מחירי הנפט והתשואות חוזרים לעמוד במרכז המסחר לאחר שהמגעים בין ארה״ב לאיראן לא הניבו הסכמה. וול סטריט ממשיכה לקבל תמיכה ממניות הטכנולוגיה, אך יציבות השווקים תלויה בהתמתנות מחירי האנרגיה ובבלימת העלייה בתשואות. השקל יושפע מתנועת הדולר בעולם ומהכותרות המדיניות באזור, כאשר בשל חול המועד סוכות יום המסחר בבורסה בתל אביב יהיה מקוצר ויסתיים בשעה 14:30.
הבהרה ודיסקליימר
החברה, אלטשולר שחם פיננשייל סרביסס בע״מ, ח.פ. 515552636, בעלת רישיון מספר 56881 למתן שירות בנכס פיננסי – מורחב, מרשות שוק ההון, ביטוח וחיסכון, וכן בעלת רישיון למתן שירותי תשלום. החברה ו/או מי מטעמה אינם בעלי רישיון כהגדרתו בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995.
כל המחירים, השערים והמדדים המופיעים בסקירה הם אינדיקטיביים, נועדו למטרות מידע בלבד ואינם מהווים התחייבות לביצוע עסקה במחיר כלשהו.
אין להסתמך על המידע הכלול בסקירה ואין בו כדי להחליף שיקול דעת עצמאי וקבלת ייעוץ מקצועי, ובכלל זה ייעוץ מס. הסקירה מבוססת על מידע שפורסם במרחב הציבורי וכן על הערכות, אומדנים ומידע פומבי אחר, העשויים להתברר כחסרים, בלתי מדויקים או בלתי מעודכנים. עורך הסקירה לא בדק באופן עצמאי את מהימנות המידע ואינו אחראי לשלמותו, לדיוקו או לנכונותו.
הסקירה היא חומר מסייע ואינפורמטיבי בלבד ואין לראות בה מידע שלם וממצה, ייעוץ, הצעה, שידול או הזמנה לרכוש או למכור ניירות ערך, מכשירים או נכסים פיננסיים. אין לקבל על בסיסה בלבד החלטת השקעה או לבצע פעולה כלשהי, ואין בה תחליף לייעוץ המתחשב בנתוניו ובצרכיו המיוחדים של כל אדם, לרבות ייעוץ מס מתאים. אין באמור התחייבות להשאת תשואה כלשהי.
עורך הסקירה מעניק מגוון שירותים בתחום השירותים הפיננסיים, לרבות בנכסים פיננסיים, במטבעות ובנגזריהם, ועשוי לקבל תגמול בגין שירותיו. הסקירה היא רכושו של עורך הסקירה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם אותה או חלקים ממנה ללא רשותו המפורשת מראש ובכתב. ט.ל.ח.