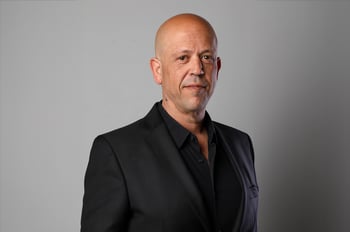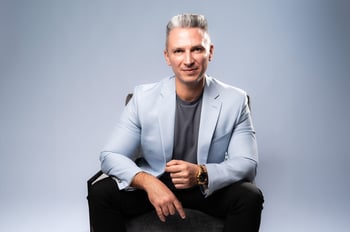


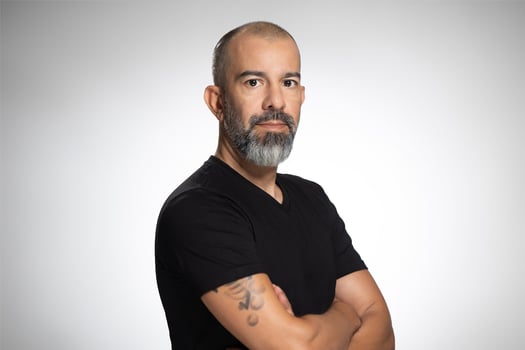
 יוסי מנשה, מנכ״ל משותף אלטשולר שחם פייננשל סרביסס, צילום: רמי זרנגר
אלטשולר שחם פיננשייל סרביסס 28/10/2026
יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס:
"התוצאות החלקיות של הבחירות, שאינן מעניקות רוב ברור לאחד הגושים, מחזירות את התנודתיות למסחר בשקל.
לאחר שהדולר ירד במהלך יום הבחירות עד לרמה של 3.0161 שקלים, התמונה הפוליטית הלא מוכרעת הובילה כבר אמש לתיקון חד לאזור 3.08 שקלים, והבוקר הוא נסחר ברמה של 3.0852 שקלים, בעלייה של כ-1%.
הספירה עדיין נמשכת והקולות במעטפות הכפולות טרם נכללו במלואם, כך שהמשך עדכון התוצאות והיכולת לגבש קואליציה צפויים להישאר גורמים מרכזיים בתמחור השקל ופרמיית הסיכון המקומית.
בזירה העולמית, תשומת הלב מופנית להחלטת הפד הערב, כשהצפי הוא להותרת הריבית בטווח של 3.75%-4.00% והמוקד יהיה במסר לגבי סיכוני האינפלציה והאפשרות להעלאה בדצמבר.
נתוני הפעילות בארה״ב מצביעים על עמידות, עם עלייה של 1.8% בהזמנות המוצרים בני הקיימא בספטמבר, ובשילוב הלחצים מצד מחירי האנרגיה הם מקשים על הצגת מסר מרחיב.
מנגד, החשש מפגיעה בצמיחה תומך בהמתנה ובבחינה נוספת של הנתונים, בעוד העליות במניות הטכנולוגיה והשבבים נמשכות לקראת דוחות Microsoft ו-Alphabet,
שיבחנו את יכולת החברות לתרגם את ההשקעות בתשתיות מחשוב לצמיחה בהכנסות וברווחים.
במזרח התיכון מתרחבים מאמצי התיווך מול איראן, אך הסיכון לחידוש הפעילות הצבאית נותר משמעותי, ומחיר חוזה הברנט לינואר עולה הבוקר בכ-1.4% ל-115.47 דולר לחבית.
התקדמות בשיחות עשויה להפחית את פרמיית הסיכון בנפט ולמתן את הביקוש לדולר כנכס מקלט, בעוד חידוש הלחימה עלול לפגוע בתשתיות אנרגיה ובנתיבי שיט ולהעלות את ציפיות האינפלציה.
במסחר בדולר מול השקל, ההתפתחויות האלה מצטרפות לאי הוודאות סביב הקמת הממשלה ולמסר שיגיע מהפד, ולכן אין לייחס את תנועת השער לגורם יחיד."
השווקים פותחים את הבוקר לקראת החלטת הריבית בארה״ב, לאחר יום חיובי בנכסי הסיכון ובהובלת מניות הטכנולוגיה והשבבים. בישראל, התוצאות החלקיות אינן מעניקות רוב ברור לאחד הגושים והדולר/שקל מתקן כלפי מעלה לאחר התחזקות חדה של השקל ביום הבחירות. במזרח התיכון מתרחבים המאמצים הדיפלומטיים, אך הסיכון לחידוש הפעילות הצבאית נותר משמעותי.
נתונים מרכזיים הבוקר
מחירי פתיחה הבוקר:
דולר/שקל: 3.0852, עלייה של כ־1.0%.
אירו/שקל: 3.4330, עלייה של כ־1.0%.
אירו/דולר: 1.1120, ירידה של כ־0.1%.
מדד הדולר DXY: 102.40, עלייה של כ־0.1%.
זהב, XAU/USD: 4,045.39 דולר לאונקיה, ירידה של כ־0.4%.
Brent, חוזה ינואר: 115.47 דולר לחבית, עלייה של כ־1.4%.
WTI, חוזה דצמבר: 101.33 דולר לחבית, עלייה של כ־1.4%.
תשואת אג״ח ממשלת ארה״ב לעשר שנים: 5.02%, לאחר עלייה של נקודת בסיס אחת במסחר אתמול.
ישראל
המסחר בבורסה בתל אביב יתחדש היום לאחר שהבורסה הייתה סגורה אתמול לרגל הבחירות.
בספירה חלקית של 41.9% מהקלפיות, גוש נתניהו עומד על 57 מושבים, גוש השינוי על 47 והמפלגות הערביות על 16. אף אחד מהגושים אינו מגיע לרוב של 61 מושבים, והקולות במעטפות הכפולות טרם נכללו במלואם. שיעור ההצבעה הגיע ל־77.7%.
במהלך יום הבחירות ירד הדולר/שקל עד 3.0161, אך התמונה הפוליטית הלא־מכרעת הובילה כבר אמש לתיקון חד חזרה לאזור ה 3.08. המשך הספירה, מעבר המפלגות הקרובות לאחוז החסימה והיכולת לגבש קואליציה צפויים להישאר הגורמים המרכזיים בתמחור השקל ופרמיית הסיכון המקומית.
ארה״ב
וול סטריט סיימה את יום שלישי בעליות בהובלת הטכנולוגיה: מדד S&P 500 עלה ב־0.6% לרמה של 7,722.60 נקודות, נאסד״ק התחזק ב־1.2% ל־26,477.81 נקודות והדאו ג׳ונס הוסיף פחות מ־0.1% וננעל ברמה של 52,377.57 נקודות.
המומנטום במניות הבינה המלאכותית נמשך לקראת פרסום דוחות Microsoft ו־Alphabet. עונת הדוחות צפויה לספק מבחן נוסף ליכולת החברות לתרגם את ההשקעות הגדולות בתשתיות מחשוב לצמיחה בהכנסות וברווחים.
הזמנות המוצרים בני הקיימא עלו בספטמבר ב־1.8%, הקצב המהיר ביותר בחמישה חודשים, והצביעו על עמידות בפעילות התעשייתית. הזמנות מוצרי ההון שאינן כוללות ביטחון ותעופה עלו ב־1.2%, מדד אמון הצרכנים זינק באוקטובר ל־91.7 נקודות ומכירות הבתים החדשים הסתכמו בקצב שנתי של 676 אלף.
הפדרל ריזרב צפוי להותיר הערב את הריבית בטווח של 3.75%–4.00%. המוקד יהיה בהערכת סיכוני האינפלציה ובאפשרות להעלאת ריבית בדצמבר. נתוני הפעילות העמידים והלחצים מצד מחירי האנרגיה מקשים על הצגת מסר מרחיב, אך החשש מפגיעה בצמיחה תומך בהמתנה ובהמשך בחינת הנתונים.
אירופה
מדד STOXX Europe 600 עלה אתמול ב־0.47% לרמה של 643.68 נקודות. מדד DAX הגרמני התחזק ב־0.71% ל־25,590.77 נקודות, CAC 40 הצרפתי עלה ב־0.51% ל־7,887.14 נקודות ואילו FTSE 100 הבריטי ירד ב־0.75% ל־10,686.54 נקודות.
העליות ביבשת נתמכו במניות הטכנולוגיה ובתוצאות החברות, בעוד השוק ממתין להחלטת הריבית של הבנק המרכזי האירופי מחר. העלייה במחירי האנרגיה מצמצמת את מרחב הפעולה של הבנק, גם כאשר הפעילות הכלכלית בגוש האירו נותרת מתונה.
בבריטניה יתפרסם היום התקציב, לצד עדכון תוכנית המימון והנפקות האג״ח הממשלתיות. השוק יתמקד בהיקף צורכי הגיוס, בהרכב ההנפקות ובהשלכות האפשריות על תשואות האג״ח והליש״ט.
אסיה
המסחר באסיה מתנהל בעליות בהובלת קוריאה הדרומית. מדד KOSPI מזנק בכ־5.8% לרמה של 5,965.13 נקודות בעקבות תוצאות חזקות של SK Hynix והמשך הביקוש למניות השבבים. מדד ניקיי עולה בכ־1.3% ל־64,094.51 נקודות ושנחאי מתחזק בכ־0.5% ל־3,666.50 נקודות, בעוד האנג סנג יורד בכ־0.7% ל־23,041.32 נקודות.
גיאופוליטיקה והמזרח התיכון
סעודיה, טורקיה, פקיסטן וקטאר מגבירות את מאמצי התיווך מול איראן בניסיון למנוע סבב לחימה נוסף ולחדש את הערוץ הדיפלומטי. במקביל, החרפת האיומים וההיערכות לאפשרות של פעילות צבאית אמריקאית מחודשת מגדילות את טווח התרחישים בשני הכיוונים.
התקדמות בשיחות עשויה לצמצם את פרמיית הסיכון במחירי הנפט ולמתן את הביקוש לדולר כנכס מקלט. מנגד, חידוש הלחימה עלול לפגוע בתשתיות אנרגיה ובנתיבי שיט, לתמוך במחירי הנפט ולהעלות את ציפיות האינפלציה. בדולר/שקל, הכוחות הגלובליים מצטרפים לאי־הוודאות סביב הקמת הממשלה, ולכן אין לייחס את תנועת השער לגורם יחיד.
אירועים מרכזיים היום
לאורך היום – המשך ספירת הקולות בישראל ועדכון חלוקת המושבים.
14:30 – הצגת התקציב הבריטי ועדכון תוכנית גיוס החוב.
14:30 – מאזן הסחר בסחורות ונתוני המלאים בארה״ב.
15:45 – החלטת הריבית של הבנק המרכזי בקנדה.
16:30 – נתוני מלאי הנפט והתזקיקים בארה״ב.
20:00 – החלטת הריבית והודעת הפדרל ריזרב.
20:30 – מסיבת העיתונאים של יו״ר הפד קווין וורש.
לאחר סגירת המסחר בארה״ב – דוחות Microsoft ו־Alphabet, עם דגש על ההשקעות בתשתיות AI והרווחיות הנגזרת מהן.
בשורה התחתונה
התוצאה הלא־מכרעת בבחירות מחזירה תנודתיות לדולר/שקל לאחר התחזקות חדה של השקל במהלך יום הבחירות. בזירה העולמית, מניות השבבים ממשיכות להוביל את העליות, אך הדולר והתשואות נותרים גבוהים לקראת החלטת הפד. מוקדי המעקב הם המשך ספירת הקולות בישראל, המסר שיגיע מהפד, התקציב הבריטי והאיזון בין המאמצים הדיפלומטיים לסיכון להסלמה במזרח התיכון.
הבהרה ודיסקליימר
החברה, אלטשולר שחם פיננשייל סרביסס בע״מ, ח.פ. 515552636, בעלת רישיון מספר 56881 למתן שירות בנכס פיננסי – מורחב, מרשות שוק ההון, ביטוח וחיסכון, וכן בעלת רישיון למתן שירותי תשלום. החברה ו/או מי מטעמה אינם בעלי רישיון כהגדרתו בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995.
כל המחירים, השערים והמדדים המופיעים בסקירה הם אינדיקטיביים, נועדו למטרות מידע בלבד ואינם מהווים התחייבות לביצוע עסקה במחיר כלשהו.
אין להסתמך על המידע הכלול בסקירה ואין בו כדי להחליף שיקול דעת עצמאי וקבלת ייעוץ מקצועי, ובכלל זה ייעוץ מס. הסקירה מבוססת על מידע שפורסם במרחב הציבורי וכן על הערכות, אומדנים ומידע פומבי אחר, העשויים להתברר כחסרים, בלתי מדויקים או בלתי מעודכנים. עורך הסקירה לא בדק באופן עצמאי את מהימנות המידע ואינו אחראי לשלמותו, לדיוקו או לנכונותו.
הסקירה היא חומר מסייע ואינפורמטיבי בלבד ואין לראות בה מידע שלם וממצה, ייעוץ, הצעה, שידול או הזמנה לרכוש או למכור ניירות ערך, מכשירים או נכסים פיננסיים. אין לקבל על בסיסה בלבד החלטת השקעה או לבצע פעולה כלשהי, ואין בה תחליף לייעוץ המתחשב בנתוניו ובצרכיו המיוחדים של כל אדם, לרבות ייעוץ מס מתאים. אין באמור התחייבות להשאת תשואה כלשהי.
עורך הסקירה מעניק מגוון שירותים בתחום השירותים הפיננסיים, לרבות בנכסים פיננסיים, במטבעות ובנגזריהם, ועשוי לקבל תגמול בגין שירותיו. הסקירה היא רכושו של עורך הסקירה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם אותה או חלקים ממנה ללא רשותו המפורשת מראש ובכתב. ט.ל.ח.