

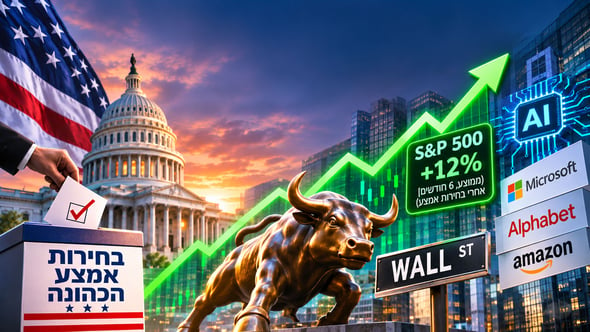
 אחרי כל בחירות אמצע בארהב, המניות עלו / קרדיט: אילוסטרציה – AI
עמית י. 01/11/2026
שוק המניות האמריקאי עבר לאחרונה תקופה לא פשוטה. מדד S&P 500 איבד כ-1.5% בחודש האחרון, ירידה שלא נשמעת דרמטית במיוחד, לפחות עד שמסתכלים מתחת לפני השטח.
מדד נאסד"ק, שמזוהה בעיקר עם מניות הטכנולוגיה, צנח ביותר מ-5%, ומדד המוליכים למחצה של פילדלפיה, שעוקב אחרי יצרניות השבבים, התרסק בכמעט 15%.
וכל זה קורה דווקא כשנכנסים לאחד השבועות העמוסים של עונת הדוחות, ובחירות האמצע לקונגרס האמריקאי נמצאות ממש מעבר לפינה.
במצב כזה, לא מעט משקיעים מעדיפים לשבת על הגדר, להמתין לתוצאות הבחירות ולחזור לשוק כשהעניינים יירגעו. נשמע הגיוני, נכון? אלא שההיסטוריה מלמדת שההמתנה הזו עלולה לעלות ביוקר.
נשמע מדהים, אך מאז 1974, מדד S&P 500 עלה בששת החודשים שלאחר כל אחת מ-13 מערכות בחירות האמצע בארה"ב. כן, 13 מתוך 13. התשואה הממוצעת עמדה על כ-12%, ללא דיבידנדים.
והחלק המעניין? במקרים רבים העליות התחילו עוד לפני יום הבחירות. אבל השנה יש כמה גורמים שעשויים להפוך את הסיפור למורכב יותר.
למה וול סטריט כל כך אוהבת את היום שאחרי הבחירות?
אחת הסיבות המרכזיות פשוטה למדי: אף אחד לא אוהב חוסר ודאות. השליטה בקונגרס האמריקאי משפיעה על מיסוי, הוצאות ממשלתיות, רגולציה, תקציבים ותוכניות כלכליות. כשהבחירות מסתיימות, חברות ומשקיעים מקבלים תמונה ברורה יותר לגבי כללי המשחק של השנים הקרובות.
ניקח למשל את תעשיית הבטחון.
קרן הסל iShares U.S. Aerospace & Defense ETF (ITA) מחזיקה בחברות המייצרות מטוסים, מערכות נשק וציוד צבאי שחלק משמעותי מההזמנות שלהן מגיע מהממשל האמריקאי. בין יולי לאמצע אוקטובר הקרן איבדה כ-16%, בזמן שמדד S&P 500 דווקא עלה ב-3.5%.
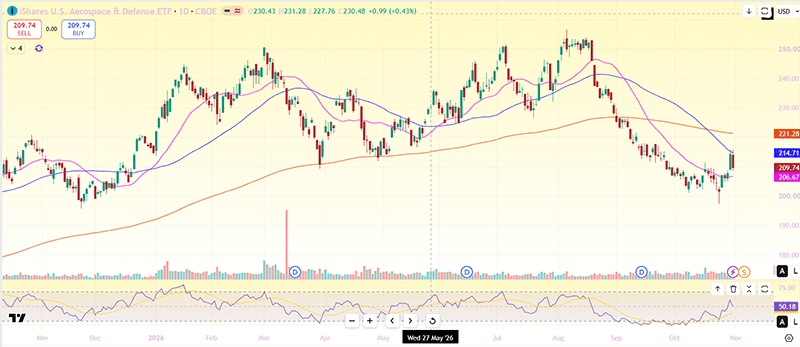
ITA איבדה כ-16% בין יולי לאוקטובר. גרף יומי מאת TradingView
אחד החששות המרכזיים הוא ששינוי בהרכב הקונגרס עלול לטרפד את התוכנית של הנשיא להגדיל את ההוצאות הביטחוניות השנתיות בכ-500 מיליארד דולר. מבחינת חברות שמסתמכות על חוזים ממשלתיים, מדובר בסכומים שקשה להתעלם מהם. תוצאות הבחירות לא בהכרח יגרמו למניות הבטחון לזנק, אבל הן יכולות לספק תמונה ברורה יותר לגבי הזמנות עתידיות, הכנסות ורווחים.
אותו עיקרון חל גם על השוק הרחב: ככל שאי-הוודאות הפוליטית יורדת, קל יותר לחברות לתכנן קדימה ולמשקיעים להעריך את השווי שלהן.
אבל יש כאן מלכוד קטן. מבחינה היסטורית, הראלי הממוצע סביב בחירות האמצע התחיל כחודש לפני יום ההצבעה. כלומר, עד שהמשקיעים מקבלים את התוצאות ומרגישים מספיק בטוחים לחזור לשוק, חלק מהעליות כבר עשוי להיות מאחוריהם.
האם השוק כבר ניצל את כל הדלק שלו?
למרות הירידות האחרונות, השנה הנוכחית הייתה חזקה במיוחד ביחס לשנות בחירות אמצע קודמות.
עד סוף ספטמבר, מדד S&P 500 הניב תשואה כוללת של 12.7%, כולל דיבידנדים. לשם השוואה, בשנות בחירות אמצע קודמות התשואה הממוצעת באותה נקודה הייתה נמוכה מ-1%. במילים אחרות, השוק לא בדיוק הגיע לבחירות כשהוא זוחל על ארבע ומחכה שמישהו ירים אותו.
אם הראלי ההיסטורי נובע בחלקו מהתאוששות לאחר ירידות מוקדמות, ייתכן שהעליות שכבר נרשמו השנה מצמצמות את פוטנציאל ההמשך. ובכל זאת, גם כאן ההיסטוריה מספקת חדשות מעודדות.
בשנות בחירות אמצע שבהן שוק המניות כבר היה חיובי עד ספטמבר, מדד S&P 500 הניב בממוצע תשואה כוללת של כ-25% במהלך 15 החודשים הבאים. לעומת זאת, בשנים שבהן המדד היה שלילי עד ספטמבר, התשואה הממוצעת ב-15 החודשים שלאחר מכן הגיעה לכ-37%.
כלומר, ההתאוששות הייתה חזקה יותר אחרי פתיחה חלשה, אבל גם שוק שכבר עלה הצליח להמשיך לטפס.
הבחירות חשובות, אבל ענקיות הטכנולוגיה עשויות לגנוב את ההצגה
גם אם הבחירות יפחיתו את אי-הוודאות הפוליטית, בוול סטריט נשאר סימן שאלה גדול הרבה יותר: ההשקעות העצומות בבינה מלאכותית. מיקרוסופט, אלפבית ואמזון מוציאות סכומי עתק על מרכזי נתונים, שבבים ותשתיות מחשוב. השאלה שמעסיקה את המשקיעים היא האם הביקוש לשירותי AI גדל מספיק מהר כדי להצדיק את ההוצאות האלה.
חברות שמייצגות כמעט 40% משווי השוק של מדד S&P 500 מפרסמות השבוע דוחות כספיים, ובהן מיקרוסופט ואלפבית ביום רביעי ואמזון ביום חמישי. התוצאות שלהן עשויות לספק תשובות חשובות לגבי מצב שוק הבינה המלאכותית.
עד כה, עונת הדוחות נראית מבטיחה למדי. על בסיס התוצאות שכבר פורסמו והתחזיות לחברות שטרם דיווחו, רווחי החברות ברבעון האחרון צפויים לעלות בכ-29.5% לעומת התקופה המקבילה אשתקד. והמשקיעים הרי מתגמלים חברות שמספקות את הסחורה.
מניות של חברות שהיכו את תחזיות הרווח רשמו עלייה ממוצעת של 1.3% סביב פרסום הדוחות, לעומת ממוצע של 0.9% בחמש השנים האחרונות. המדידה מתייחסת לתנועת המניה מיומיים לפני הפרסום ועד יומיים לאחריו. אבל לא כל דוח עם צמיחה מרשימה מתקבל במחיאות כפיים.
מטא מזכירה למשקיעים שהכנסות זה לא הכול
הדוגמה הבולטת הגיעה לאחרונה ממטא. החברה הציגה זינוק של 26% בהכנסות והצליחה לעקוף את תחזיות האנליסטים. לכאורה, בדיוק מה שמשקיעים רוצים לראות. אבל אז הגיע הנתון שפחות מצא חן בעיניהם: תזרים המזומנים החופשי של החברה היה שלילי, ברמה של 2.12 מיליארד.
תזרים מזומנים חופשי הוא הכסף שנשאר לחברה לאחר ההוצאות השוטפות וההשקעות ההוניות שלה. כאשר הנתון הופך לשלילי, זה אומר שהחברה מוציאה יותר מזומנים מכפי שהיא מייצרת לאחר אותן השקעות. במקרה של מטא, ההוצאות הכבדות על תשתיות AI הצליחו להעיב אפילו על צמיחה מרשימה בהכנסות. וזה בדיוק מה שמטריד כיום את וול סטריט.
המשקיעים כבר לא מסתפקים בהבטחות שהבינה המלאכותית תשנה את העולם. הם רוצים לראות מתי ההשקעות האדירות יתחילו לייצר תזרים מזומנים משמעותי. החששות האלה אפילו זלגו לשוק האג"ח.
בשבוע שעבר, עלות הביטוח מפני חדלות פירעון של מטא, באמצעות חוזי CDS הגיעה לשיא. זה לא אומר שהחברה עומדת להפסיק לשלם את החובות שלה, אבל בהחלט מצביע על כך שמשקיעים בוחנים בזהירות רבה יותר את הדרך שבה מהפכת הAI ממומנת.
עכשיו התור של מיקרוסופט, אלפבית ואמזון לנסות להרגיע את השוק. והמספרים החשובים לא יהיו רק ההכנסות הכוללות. המשקיעים ירצו לדעת באיזה קצב צומחות חטיבות הענן, כמה רווח הן מייצרות וכמה מזומנים נשארים אחרי ההשקעות העצומות בתשתיות. כי להשקיע מיליארדים זה נחמד. להוכיח שהם מתחילים להחזיר את עצמם ... זה כבר סיפור אחר.
אז איפה נמצאת הזדמנות ההשקעה?
במשך 50 שנה, השוק הצליח לעלות לאחר כל מערכת בחירות אמצע, ולעיתים קרובות העליות החלו עוד לפני פרסום התוצאות.
כך שההיסטוריה בהחלט נמצאת בצד של השוק. 13 מערכות בחירות אמצע, 13 עליות בששת החודשים שלאחריהן רצף מרשים שקשה להתעלם ממנו. מצד שני, היסטוריה לא מבטיחה שום דבר לגבי העתיד, והשנה יש גורם משמעותי שעשוי להשפיע על כיוון השוק הרבה מעבר לפוליטיקה: השקעות הענק בבינה מלאכותית והאם הן יצליחו להפוך לצמיחה אמיתית ברווחים ובתזרים המזומנים.
לכן, מי שממתין רק לתוצאות הבחירות עלול לגלות שהשוק כבר התחיל לעלות בלעדיו. ומי שממתין להוכחות לכך שהוצאות הAI משתלמות, כדאי שיפנה את תשומת הלב דווקא לדוחות של מיקרוסופט, אלפבית ואמזון.
כי בסופו של דבר, הבחירות יכולות להסיר את הערפל הפוליטי, אבל הרווחים של החברות הם אלה שיצטרכו לספק את הדלק להמשך העליות.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]