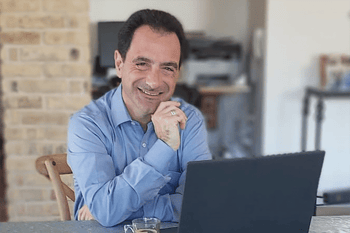


 יוסי מנשה, מנכ״ל משותף אלטשולר שחם פייננשל סרביסס, צילום: רמי זרנגר
אלטשולר שחם פיננשייל סרביסס 16/09/2026
יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס:
"מדד אוגוסט חיזק את ההערכה שסביבת האינפלציה בישראל עדיין מאפשרת לבנק ישראל לשקול הפחתת ריבית נוספת. המדד עלה ב-0.7%, מעט פחות מהתחזיות, והאינפלציה השנתית נותרה על 1.5%. גם בהרכב המדד לא נראתה התרחבות רחבה של לחצי המחירים, אם כי מחירי האנרגיה הגבוהים ממשיכים להוות גורם סיכון בהמשך הדרך.
מעניין לראות שהשקל דווקא התחזק לאחר פרסום המדד, למרות שנתון נמוך מהצפוי עשוי לתמוך בציפיות להפחתות ריבית. התגובה הזו ממחישה שוב שהמט"ח המקומי מושפע ממכלול רחב יותר של גורמים, ובמקרה הזה גם מהתאמת פוזיציות ומהעובדה שהמדד לא סיפק הפתעה משמעותית לשוק.
הערב מרכז הכובד עובר לארה"ב. העלאת ריבית של 0.25% כבר מתומחרת בסבירות של יותר מ-90%, ולכן עיקר ההשפעה על הדולר והתשואות צפויה להגיע מהתחזיות ומהמסר של הפד לגבי ההמשך. כשהתשואה ל-10 שנים עדיין סביב 5% ומחירי הנפט נותרים גבוהים, השוק יחפש בעיקר תשובה לשאלה עד כמה הפד רואה צורך להמשיך בתהליך ההידוק מעבר להחלטה הנוכחית."
השווקים ממתינים להחלטת הריבית בארה״ב הערב, כאשר העלאה של רבע אחוז מתומחרת בסבירות גבוהה. הדולר נסחר סמוך לשיא של כשבועיים והתשואות נותרות גבוהות, בעוד הנפט נסוג הבוקר למרות הסיכון המתמשך לאספקה מהמזרח התיכון. בישראל, מדד המחירים שהתפרסם אמש היה נמוך מעט מהתחזיות.
נתונים מרכזיים הבוקר
מט״ח
דולר–שקל: 3.0345
אירו–שקל: 3.5063
אירו–דולר: 1.1540
DXY: כ־99.62 נקודות
סחורות ואג״ח
זהב ספוט: כ־4,328 דולר לאונקיה, עלייה של כ־0.8%
Brent, החוזה הקרוב: 107.86 דולר לחבית, ירידה של כ־0.8%
WTI, החוזה הקרוב: 104.94 דולר לחבית, ירידה של כ־0.9%
תשואת אג״ח ארה״ב לעשר שנים: כ־4.98%
ישראל
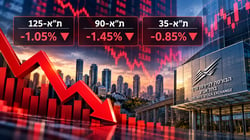
המסחר בתל אביב ננעל ביום שלישי בירידות: מדד ת״א־35 ירד ב־0.85% ל־4,191.46 נקודות, ת״א־90 איבד 1.45% ל־3,771.59 נקודות ומדד ת״א בנקים־5 ירד ב־0.68% ל־9,280.91 נקודות.
מדד המחירים לצרכן עלה באוגוסט ב־0.7%, מעט פחות מהתחזיות, והאינפלציה השנתית נותרה ברמה של 1.5%. בניכוי עונתיות נרשמה עלייה חודשית של 0.3%.
ההתייקרויות הבולטות נרשמו בתחבורה, בירקות הטריים, בתרבות ובדיור, בעוד מחירי הפירות הטריים, ההלבשה והמזון ירדו. הנתון אינו מצביע על התרחבות רחבה של לחצי המחירים ומשאיר מרחב להקלה מוניטרית נוספת, אולם מחירי האנרגיה והחלטת הפד עשויים להשפיע על עיתוי המהלך.
לאחר פרסום המדד התחזק השקל, אף שהנתון הנמוך מהתחזיות הותיר מרחב להפחתות ריבית נוספות. התגובה משקפת בעיקר התאמת פוזיציות ואת העובדה שלא נרשמה הפתעה אינפלציונית משמעותית.
מחירי הדירות עלו ב־0.2% בתקופת יוני–יולי, אך נותרו נמוכים ב־1.2% לעומת התקופה המקבילה אשתקד.
ארה״ב
וול סטריט ננעלה בירידות: מדד S&P 500 ירד ב־0.45% ל־7,585.73 נקודות, דאו ג׳ונס איבד 0.63% ל־52,093.11 נקודות ונאסד״ק ירד ב־0.78% ל־25,981.57 נקודות. העלייה בתשואות והחולשה במניות הצריכה והטכנולוגיה הכבידו על השוק, בעוד מגזר האנרגיה הציג ביצועים עודפים.
הפד צפוי להעלות הערב את הריבית ב־0.25% לטווח של 3.75%–4.00%, מהלך המתומחר בסבירות של יותר מ־90%. מוקד התגובה יהיה בתחזיות הכלכליות, בתוואי הריבית המעודכן ובמסר לגבי האפשרות להעלאות נוספות.
לפני ההחלטה יתפרסמו נתוני המכירות הקמעונאיות. נתון חזק עשוי לתמוך בתשואות ובדולר, בעוד חולשה בצריכה עשויה למתן את הציפיות להמשך הידוק לאחר ההעלאה הקרובה.
אירופה
מדד STOXX 600 ירד ביום שלישי ב־0.3% ל־634.18 נקודות. מניות הפיננסים הובילו את הירידות, בעוד מניות האנרגיה נהנו ממחירי הנפט הגבוהים. נתוני האינפלציה בבריטניה הבוקר יהיו מבחן מרכזי לקראת החלטת הריבית מחר.
אסיה
המסחר באסיה מתנהל במגמה מעורבת: ניקיי יורד בכ־0.1%, הנג סנג נסחר כמעט ללא שינוי והמדד האזורי ללא יפן עולה בכ־0.3%. מניות השבבים נותרות תנודתיות לקראת החלטת הפד ועל רקע הדיון בהשקעות ובהגבלות אפשריות בתחום הבינה המלאכותית.
גיאופוליטיקה והמזרח התיכון
השעיית הטעינה בנמל ינבוע והשבתת חלק מתשתיות הנפט בסעודיה ממשיכות להגביל חלופה מרכזית ליצוא שאינו עובר במצר הורמוז. מנגד, העלייה המפתיעה במלאי הנפט האמריקאי מפעילה הבוקר לחץ מתון כלפי מטה על המחירים.
המשך השיבושים עלול לחדש את העלייה בנפט, להקשות על הירידה באינפלציה ולתמוך בדולר דרך התשואות והביקוש לנכסי מקלט. בדולר–שקל, השפעה זו עשויה להתווסף לפרמיית הסיכון המקומית.
אירועים מרכזיים היום
09:00 – מדד המחירים לצרכן בבריטניה.
15:30 – המכירות הקמעונאיות ומדדי מחירי היבוא והיצוא בארה״ב.
17:30 – נתוני מלאי הנפט הרשמיים בארה״ב.
21:00 – החלטת הריבית של הפד והתחזיות הכלכליות המעודכנות.
21:30 – מסיבת העיתונאים של יו״ר הפד.
בשורה התחתונה
מדד המחירים בישראל הפתיע מעט כלפי מטה והותיר את האינפלציה בתוך תחום היעד. בארה״ב, העלאת ריבית מתומחרת כמעט במלואה, ולכן הכיוון בדולר ובתשואות ייקבע בעיקר מהמסר לגבי ההמשך. דולר–שקל יישאר רגיש לתוואי הריבית האמריקאי, למחירי הנפט ולהתפתחויות האזוריות.
הבהרה ודיסקליימר
החברה, אלטשולר שחם פיננשייל סרביסס בע״מ, ח.פ. 515552636, בעלת רישיון מספר 56881 למתן שירות בנכס פיננסי – מורחב, מרשות שוק ההון, ביטוח וחיסכון, וכן בעלת רישיון למתן שירותי תשלום. החברה ו/או מי מטעמה אינם בעלי רישיון כהגדרתו בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995.
כל המחירים, השערים והמדדים המופיעים בסקירה הם אינדיקטיביים, נועדו למטרות מידע בלבד ואינם מהווים התחייבות לביצוע עסקה במחיר כלשהו.
אין להסתמך על המידע הכלול בסקירה ואין בו כדי להחליף שיקול דעת עצמאי וקבלת ייעוץ מקצועי, ובכלל זה ייעוץ מס. הסקירה מבוססת על מידע שפורסם במרחב הציבורי וכן על הערכות, אומדנים ומידע פומבי אחר, העשויים להתברר כחסרים, בלתי מדויקים או בלתי מעודכנים. עורך הסקירה לא בדק באופן עצמאי את מהימנות המידע ואינו אחראי לשלמותו, לדיוקו או לנכונותו.
הסקירה היא חומר מסייע ואינפורמטיבי בלבד ואין לראות בה מידע שלם וממצה, ייעוץ, הצעה, שידול או הזמנה לרכוש או למכור ניירות ערך, מכשירים או נכסים פיננסיים. אין לקבל על בסיסה בלבד החלטת השקעה או לבצע פעולה כלשהי, ואין בה תחליף לייעוץ המתחשב בנתוניו ובצרכיו המיוחדים של כל אדם, לרבות ייעוץ מס מתאים. אין באמור התחייבות להשאת תשואה כלשהי.
עורך הסקירה מעניק מגוון שירותים בתחום השירותים הפיננסיים, לרבות בנכסים פיננסיים, במטבעות ובנגזריהם, ועשוי לקבל תגמול בגין שירותיו. הסקירה היא רכושו של עורך הסקירה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם אותה או חלקים ממנה ללא רשותו המפורשת מראש ובכתב. ט.ל.ח.