

 הנפט חצה את 100 הדולר / קרדיט: אילוסטרציה – AI
עמית י. 16/09/2026
אם מחיר של 100 דולר לחבית נשמע כמו מספר עגול שנועד בעיקר לייצר כותרות, שוק הנפט מזכיר עכשיו למה הוא בכל זאת חשוב.
מחירי הנפט זינקו בכ־20% בתוך כשלושה שבועות, וברנט חצה מחדש את רף 100 הדולר. מאז העלייה רק התרחבה: נכון ל־16 בספטמבר, ברנט נסחר באזור 106 דולר לחבית, בעוד הנפט האמריקאי מסוג WTI נמצא סביב 104 דולר. המחירים ירדו מעט הבוקר (16.9.26) בעקבות עלייה מפתיעה במלאי הנפט בארה"ב וניסיונות של סעודיה להעביר יותר נפט דרך עומאן, אבל הם עדיין רחוקים מאוד מהרמות שבהן נסחרו לפני ההסלמה האחרונה.
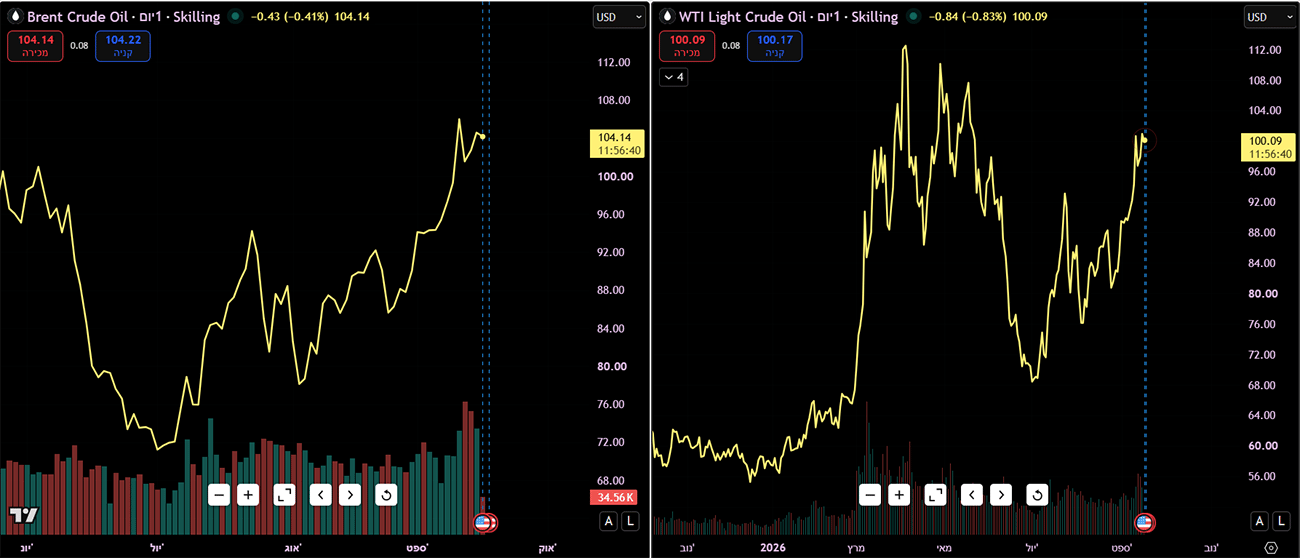
הבוקר ברנט נסחר באזור 104 דולר לחבית והנפט האמריקאי מסוגWT I נמצא סביב 100דולר. מקור TradingView
כבר לא מדובר בסתם עוד גל של תנודתיות. הבעיה היא שהשוק לא מתמודד רק עם ירידה זמנית בהפקה, אלא עם שאלה הרבה יותר מטרידה: עד כמה אפשר לסמוך על מערכת אספקת האנרגיה העולמית כשהנתיבים המרכזיים שלה הופכים לחלק מזירת הלחימה?
הורמוז הוא צוואר בקבוק שקשה לעקוף
במרכז הסוגיה נמצא מצר הורמוז. כידוע, מאז פרוץ המלחמה באיראן בפברואר, התנועה באזור נפגעה משמעותית. זה חשוב במיוחד משום שבשגרה, חלק משמעותי מאספקת הנפט והגז הטבעי הנוזלי העולמית עובר דרך המצר. עד לאחרונה,
למעשה, עד כה מדינות שונות בעולם הצליחו לספוג חלק גדול מהפגיעה. הן השתמשו במאגרים, חברות מצאו נתיבי שילוח חלופיים, יצואניות העבירו נפט דרך צינורות שאינם תלויים בהורמוז, וסין שהיא יבואנית הנפט הגדולה בעולם, צמצמה רכישות והשתמשה במלאים שכבר צברה.
התוצאה הייתה מעט מפתיעה: למרות שיבוש אספקה עצום, מחיר הנפט במשך חודשים לא התפוצץ כפי שחלק מהמשקיעים חששו.
אלא שהגיבוי שעזר לשוק להחזיק מעמד מתחיל להישחק.
לפי ה- EIA האמריקאי (מינהל המידע לאנרגיה של ארה"ב), מלאי הנפט העולמיים ירדו בכ-400 מיליון חביות מתחילת השנה. הסוכנות מעריכה שהמלאים ימשיכו לרדת עד סוף 2026, ושיבושי ההפקה במזרח התיכון עמדו באוגוסט על כ-6.7 מיליון חביות ביום. התחזית שלה היא שגם ברבעון הרביעי יישארו בממוצע כ-5.7 מיליון חביות ביום מחוץ לשוק, כשהחזרה לשגרה מלאה אינה צפויה לפני הרבעון השני של 2027.
במילים אחרות: השוק הצליח לקנות זמן. אך עכשיו הזמן הזה מתחיל לעלות יותר כסף.
גם סין לא יכולה לחיות מהמלאי לנצח
על פי רוייטרס, אחד הגורמים החשובים ביותר שמנעו עלייה חדה עוד יותר במחירים היה סין. במקום להסתער על השוק הבינלאומי ולהתחרות עם מדינות אחרות על כל חבית זמינה, בתי הזיקוק במדינה השתמשו בחלק מהמלאים העצומים שנצברו בשנים האחרונות.
אבל באוגוסט בתי הזיקוק הסיניים כבר עיבדו כ-13.91 מיליון חביות ביום, בעוד היבוא וההפקה המקומית סיפקו יחד כ-13.27 מיליון בלבד. הפער אילץ את המדינה למשוך מהמאגרים בקצב של כ-640 אלף חביות ביום. נכון ל-9 בספטמבר, היקף הנפט באחסון יבשתי בסין הוערך בכ-1.23 מיליארד חביות.
זה עדיין מאגר עצום, ולכן אין כאן סכנה מיידית שלסין "יגמר הנפט". אך בכל זאת, המשקיעים דואגים ממשהו אחר. מה יקרה אם סין תחליט שהיא כבר לא מוכנה להמשיך לרוקן מלאים ותתחיל שוב לקנות באגרסיביות בשוק העולמי?
במצב שבו ההיצע כבר מוגבל, אפילו שינוי קטן בביקוש הסיני יכול לייצר תחרות על חביות פנויות ולדחוף את המחיר גבוה יותר.
ואז הגיעו הפגיעות בנתיבים החלופיים
לכאורה, גם כשיש בעיות עם הורמוז, למדינות המפרץ יש דרכים אחרות להעביר חלק מהנפט. לסעודיה, למשל, יש את צינור East-West שמאפשר להזרים נפט מזרחה־מערבה אל חופי הים האדום. אלא שגם התשתיות החלופיות הפכו למטרה.
התקפות על מכליות ועל תשתיות סעודיות העלו מחדש את פרמיית הסיכון בשוק. בשבוע שעבר זינק הנפט ביותר מ-6% ביום אחד, וברנט ו- WTI עברו שניהם את רף 100 הדולר. בהמשך, פגיעה בתשתיות ובנתיבי יצוא סעודיים סייעה לדחוף את ברנט גבוה עוד יותר.
סעודיה מנסה כעת לעקוף חלק מהבעיה באמצעות משלוחים נוספים דרך עומאן, מה שסייע להוריד מעט את המחיר. במקביל, עדיין עוברים דרך הורמוז יותר מ-7.5 מיליון חביות ביום, הרבה פחות משגרה, אבל מספיק כדי למנוע עצירה מוחלטת של השוק.
וכל זה כנראה מסביר בצורה הטובה ביותר את מחיר הנפט הנוכחי: המערכת לא קרסה, אבל היא פועלת עם הרבה פחות מרווח ביטחון.
הבעיה הגדולה יותר יכולה להיות בכלל הדיזל
הכותרות מתמקדות במחיר חבית הנפט, אבל לצרכנים ולכלכלה חשוב יותר מה קורה אחרי שהחבית מגיעה לבית הזיקוק. המלחמה באיראן פגעה בתשתיות ובזרימת הנפט במזרח התיכון, ובמקביל תקיפות אוקראיניות ממשיכות להפעיל לחץ על בתי זיקוק רוסיים.
התוצאה היא מחסור לא רק בנפט גולמי, אלא גם ביכולת להפוך אותו לדיזל, דלק סילוני ומוצרים מזוקקים אחרים. על פי נתוני GasBuddy (אפליקציה מתמקדת בשוק של ארצות הברית וקנדה ומבוססת בעיקרה על חוכמת ההמונים). בארה"ב, המחיר הממוצע של גלון דיזל חצה בשבוע שעבר 6 דולר לראשונה אי פעם, מדובר בנתון הרבה יותר חשוב ממה שהוא נשמע.
דיזל מזיז משאיות, ציוד חקלאי, מכונות ותעשייה. וכשהמחיר שלו עולה, חברות משלמות יותר כדי להעביר כמעט כל דבר, החל ממזון ועד חומרי בניין, שהרי בסופו של דבר, מישהו צריך לספוג את העלות הזאת. לפעמים זו החברה דרך ירידה בשולי הרווח. לפעמים זה הצרכן דרך מחיר גבוה יותר. ובמקרים רבים — קצת משניהם.
וזה בדיוק המקום שבו הנפט פוגש את הפד
עליית מחירי אנרגיה בפני עצמה לא חייבת לייצר אינפלציה מתמשכת. אם היא זמנית, בנקים מרכזיים יכולים לעיתים להתייחס אליה כאל זעזוע חד־פעמי. אבל ככל שמחירי האנרגיה נשארים גבוהים יותר זמן, כך גדל הסיכוי שהם יחלחלו לתחבורה, ייצור, מזון ושירותים ובסופו של דבר גם לציפיות האינפלציה.
וזה קורה בזמן מאוד לא נוח.
לקראת החלטת הפד, היום ב-16 בספטמבר, השווקים מגלמים הסתברות של כ-93% להעלאת ריבית של 0.25 נקודת אחוז, כאשר תשואת אג"ח ממשלת ארה"ב לעשר שנים נעה סביב 5%. במילים אחרות, נפט יקר, לא נשאר רק בשוק הסחורות.
הוא יכול להפוך לאינפלציה גבוהה יותר, שמובילה לריבית גבוהה יותר, שמעלה את עלות המשכנתאות והאשראי, מייקרת את המימון לחברות ומקטינה את השווי הנוכחי של רווחים עתידיים.
ומיותר לציין שכל הנ"ל מגיע ישירות לשוק המניות.
מי עלול להיפגע, ומי דווקא יכול ליהנות?
ההשפעה אינה אחידה. חברות תעופה, שילוח, לוגיסטיקה, כימיקלים ותעשיות עתירות אנרגיה עלולות לראות את ההוצאות שלהן מטפסות. חברות צרכניות נמצאות גם הן תחת לחץ, משום שהלקוח שמשלם יותר בתחנת הדלק נשאר עם פחות כסף למסעדות, קניות וחופשות.
גם מניות צמיחה וטכנולוגיה עלולות להרגיש את ההשפעה בעקיפין. אם מחירי הנפט דוחפים את האינפלציה והריבית למעלה, שיעורי ההיוון עולים, וזה נוטה להיות פחות נוח לחברות שחלק גדול מהשווי שלהן מבוסס על רווחים שנמצאים רחוק בעתיד.
מנגד, חברות נפט וגז, מפעילות צינורות, חברות אחסון ותשתיות יצוא יכולות למצוא את עצמן בצד השני של המשוואה. וזה מסביר מגמה מעניינת שמתחילה להופיע בקרב משקיעים גדולים: ההימור כבר אינו בהכרח רק על "נפט יקר". ההימור הוא על נפט בטוח.
בעולם שבו נתיבי שילוח יכולים להיסגר, מכליות מותקפות וצינורות הופכים לנכסים אסטרטגיים, תשתית שמאפשרת להעביר אנרגיה ממקום למקום בלי לעבור באזורי סיכון עשויה לקבל פרמיה.
מה יכול להוריד את המחיר?
למרות התמונה המאיימת, חשוב לזכור ששוק הנפט יכול לנוע במהירות גם בכיוון השני.
העלייה המפתיעה במלאי האמריקאי בשבוע האחרון כבר הראתה זאת: לפי נתונים ראשוניים, מלאי הנפט בארה"ב עלה בכ-7.1 מיליון חביות, מה שסייע להוריד את ברנט בחזרה לכ-108 דולר.
גם שיפור בתנועה דרך הורמוז, הפסקת אש, תיקון מהיר של תשתיות או ירידה בביקוש העולמי יכולים להוריד את הלחץ. ויש עוד גורם חשוב: מחיר גבוה הוא בעצמו מנגנון שמרסן ביקוש.
ככל שהדלק מתייקר, נהגים נוסעים פחות, חברות מצמצמות שימוש, תעשיות מחפשות תחליפים והכלכלה מאטה. ה-IEA כבר מעריך שהביקוש העולמי לנפט יירד השנה בכ־2.5 מיליון חביות ביום, ירידה שיכולה בסופו של דבר לספק לשוק חלק מהאיזון שהוא מחפש.
אז למה המשקיעים צריכים לשים לב?
100 דולר היה המחסום הפסיכולוגי. עכשיו השאלה החשובה היא כמה זמן הנפט יישאר מעליו.
אם נתיבי האספקה יתייצבו והמלאים בארה"ב ימשיכו לעלות, השוק יכול לקבל קצת אוויר. אבל אם המלאים הגלובליים ימשיכו להישחק, סין תחזור לקנות כמויות גדולות יותר והתשתיות החלופיות במזרח התיכון ימשיכו להיפגע, מחיר של יותר מ-100 דולר עלול להפוך מאירוע חריג לסביבה שהכלכלה צריכה ללמוד לחיות איתה.
וזה ההבדל החשוב.
זינוק קצר במחיר הנפט הוא בעיקר סיפור של שוק האנרגיה. נפט שנשאר יקר במשך חודשים הוא כבר סיפור של אינפלציה, ריבית, צריכה, רווחי חברות ושווי מניות. לכן הנתון שכדאי לעקוב אחריו עכשיו הוא לא רק המחיר שמופיע על המסך.
אלא כדאי להסתכל גם על קצב הירידה במלאים, היקף התנועה בהורמוז, היצוא הסעודי, הרכישות הסיניות ומחירי הדיזל והמוצרים המזוקקים. כי אם יש משהו שהחודשים האחרונים הוכיחו, זה שהעולם עדיין מסוגל להתמודד עם שיבוש עצום באספקת הנפט, כל עוד יש לו מלאים, נתיבים חלופיים וזמן.
כרגע, הוא מתחיל להישאר עם פחות מכל השלושה.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]