

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
מערכת FUNDER 15/10/2026
הבורסות
תל-אביב
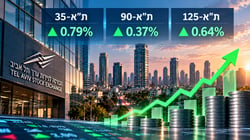
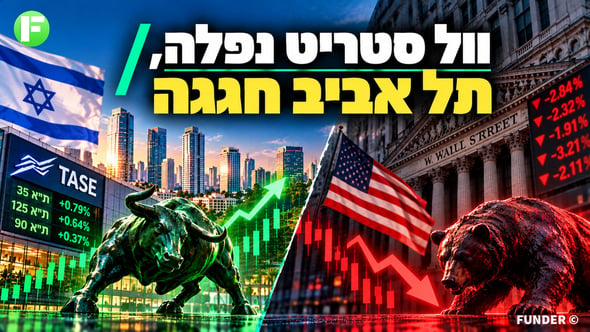
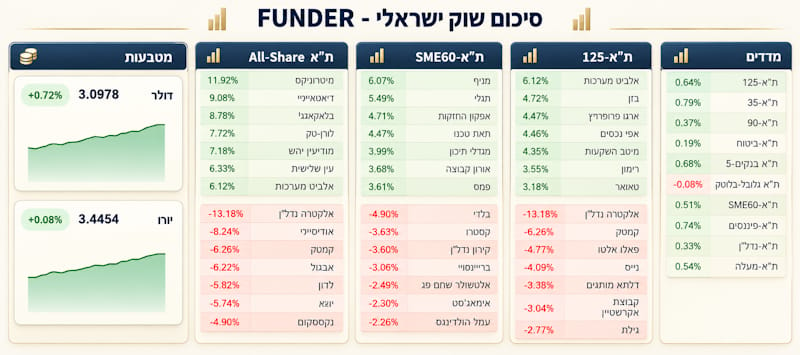
מדד ת"א-35 הוביל את המדדים המרכזיים בעלייה של 0.79%, בעוד ת"א-125 התקדם ב-0.64% ות"א-90 הסתפק בעלייה מתונה יותר של 0.37%. בענפים השונים בלטו ת"א-פיננסים עם עלייה של 0.74% ות"א בנקים-5 עם 0.68%, בעוד ת"א-ביטוח עלה ב-0.19% בלבד ות"א-נדל"ן הוסיף 0.33%. המדד היחיד שהציג תשואה שלילית היה ת"א גלובל-בלוטק, שירד ב-0.08%.
בקרב מניות ת"א-125 בלטה במיוחד אלביט מערכות עם זינוק של 6.12%, כאשר בזן עלתה ב-4.72%, ארגו פרופרטיז הוסיפה 4.47%, אפי נכסים התחזקה ב-4.46% ומיטב השקעות עלתה ב-4.35%. מנגד, אלקטרה נדל"ן בלטה בירידה חריפה של 13.18%, כאשר קמטק איבדה 6.26%, פאלו אלטו ירדה ב-4.77% ונייס השילה 4.09%.
בשוק המט"ח נרשמה התחזקות של המטבעות הזרים מול השקל: הדולר עלה ב-0.72% לרמה של 3.0978 שקלים, בעוד האירו התחזק ב-0.08% לרמה של 3.4454 שקלים. הפער בין תנועות המטבעות בולט במיוחד ומצביע על עוצמה יחסית גבוהה יותר של הדולר. בסיכומו של דבר, מדובר ביום חיובי למדדים, אך כזה שבו הפערים החריגים בין המניות מלמדים כי העליות אינן משקפות בהכרח התחזקות אחידה של השוק כולו.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
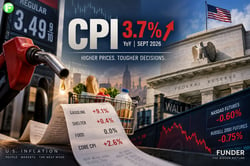
נתוני המאקרו שפורסמו בארצות הברית ביום רביעי, 14-10-2026, מצביעים על תמונת אינפלציה מדאיגה יחסית, המשלבת האצה בקצב עליית המחירים עם חריגה כלפי מעלה חלק מתחזיות הכלכלנים. במרכז תשומת הלב עמדו ארבעת נתוני מדד המחירים לצרכן, שפורסמו בשעה 15:30. מדד הליבה החודשי Core CPI m/m, שאינו כולל את מחירי המזון והאנרגיה, עלה ב-0.3%, לעומת צפי לעלייה של 0.2%, ובדומה לנתון הקודם.
משמעות הדבר היא שהאינפלציה הבסיסית ממשיכה להתקדם בקצב שאינו מעיד על התמתנות משמעותית. התמונה מדאיגה אף יותר במבט שנתי: מדד הליבה Core CPI y/y עלה ל-2.6%, לעומת תחזית של 2.5% ונתון קודם של 2.4%. גם במדד הכללי ניכרת האצה, כאשר CPI m/m עלה ב-0.6%, בהתאם לתחזיות, אך מעל לעלייה הקודמת של 0.4%. במקביל, CPI y/y הגיע ל-3.7%, לעומת צפי של 3.6% ונתון קודם של 3.4%.
השילוב בין האצה באינפלציה הכללית לבין עלייה באינפלציית הליבה השנתית מציב בפני הפדרל ריזרב דילמה משמעותית. מצד אחד, הבנק המרכזי מעוניין להבטיח יציבות כלכלית ולמנוע פגיעה מיותרת בפעילות העסקית. מצד שני, התמשכות הלחצים האינפלציוניים מצמצמת את מרחב התמרון שלו בכל הנוגע להפחתות ריבית נוספות. מבחינת השווקים הפיננסיים, מדובר בנתונים שעשויים לתמוך בעלייה בתשואות האג"ח הממשלתיות ובהתחזקות הדולר, לצד לחץ אפשרי על שוקי המניות, במיוחד על חברות צמיחה וטכנולוגיה הרגישות לשינויים בציפיות הריבית.
עם זאת, אין להסיק מהנתונים בלבד כיצד הגיבו השווקים בפועל. בשעה 21:00 מתוכנן גם פרסום ה-Beige Book, הדוח התקופתי של הפדרל ריזרב על מצב הפעילות הכלכלית במחוזותיו השונים. חשיבותו הפעם גבוהה במיוחד, משום שהוא עשוי להוסיף מידע על מצב התעסוקה, הביקושים ולחצי המחירים, ולסייע בהערכת השאלה האם האינפלציה הגבוהה משקפת תופעה זמנית או תהליך מתמשך. תוכן הדוח עצמו אינו מופיע בנתונים המצורפים.
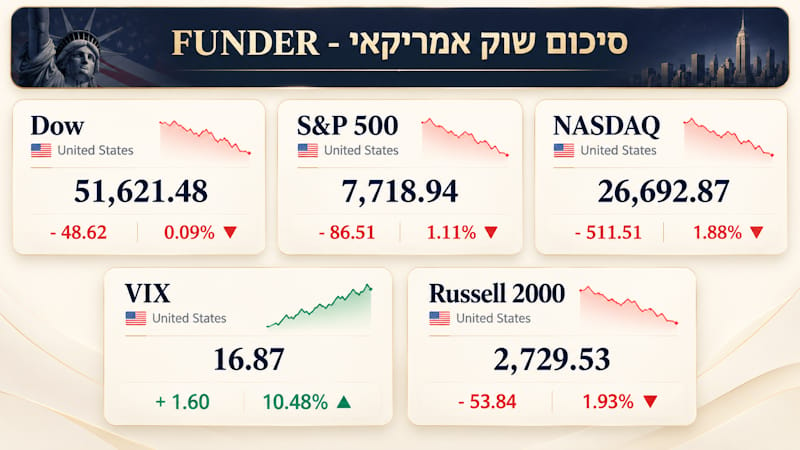
ומה קרה בשווקים, אחרי פרסום הנתונים האלו? מדד Dow הפגין עמידות יחסית, עם ירידה מתונה של 0.09% לרמה של 51,621.48 נקודות, בעוד S&P 500 איבד 1.11% ונסוג לרמה של 7,718.94 נקודות. החולשה המשמעותית יותר נרשמה במדד NASDAQ, שירד ב-1.88% לרמה של 26,692.87 נקודות, ובמדד Russell 2000, שאיבד 1.93% והגיע לרמה של 2,729.53 נקודות. במקביל, מדד VIX זינק ב-10.48% לרמה של 16.87 נקודות, נתון המצביע על עלייה בחששות המשקיעים, גם אם רמת התנודתיות עצמה עדיין אינה משקפת בהכרח מצב של פאניקה. בקרב תעודות הסל בולטת במיוחד SMH, העוקבת אחר תחום השבבים, עם ירידה חדה של 3.98%, המעידה על לחץ מכירות משמעותי בענף.
גם MAGS, המייצגת חשיפה לענקיות הטכנולוגיה, איבדה 1.92%, בעוד RSP, המעניקה משקל שווה למניות S&P 500, ירדה ב-0.57% בלבד. הפער הזה מעניין במיוחד, משום שהוא מרמז שחלק משמעותי מהחולשה במדד הרחב מגיע מהמניות בעלות המשקל הגבוה. בשוק האג"ח ניכרת תמונה שונה: TLT התחזקה ב-0.66%, בעוד HYG, המייצגת אג"ח קונצרניות בדירוג נמוך, ירדה ב-0.36%.
שילוב זה מתאים למעבר זהיר יותר לעבר נכסים הנחשבים סולידיים יחסית. במקביל, US10Yנסוג ב-0.44% לרמה של 5.194, כאשר DXY התחזק ב-0.33% לרמה של 102.548. מעניין שדווקא GLD, המייצגת חשיפה לזהב, ירדה ב-1.49%, למרות החולשה במניות. בשוק הסחורות UKOIL ירד ב-0.24% לרמה של 106.080, ואילו BTCUSD איבד 1.63% ונסחר ברמה של 81,738.
בסיכומו של דבר, ניכרת העדפה יחסית לאג"ח ממשלתיות ולדולר, לצד צמצום חשיפה לטכנולוגיה ולנכסי סיכון. השאלה המרכזית היא האם מדובר בתיקון נקודתי לאחר תקופת עליות, או בתחילתה של חולשה רחבה יותר, שתתפשט בהמשך גם למגזרים שהפגינו עד כה עמידות יחסית.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
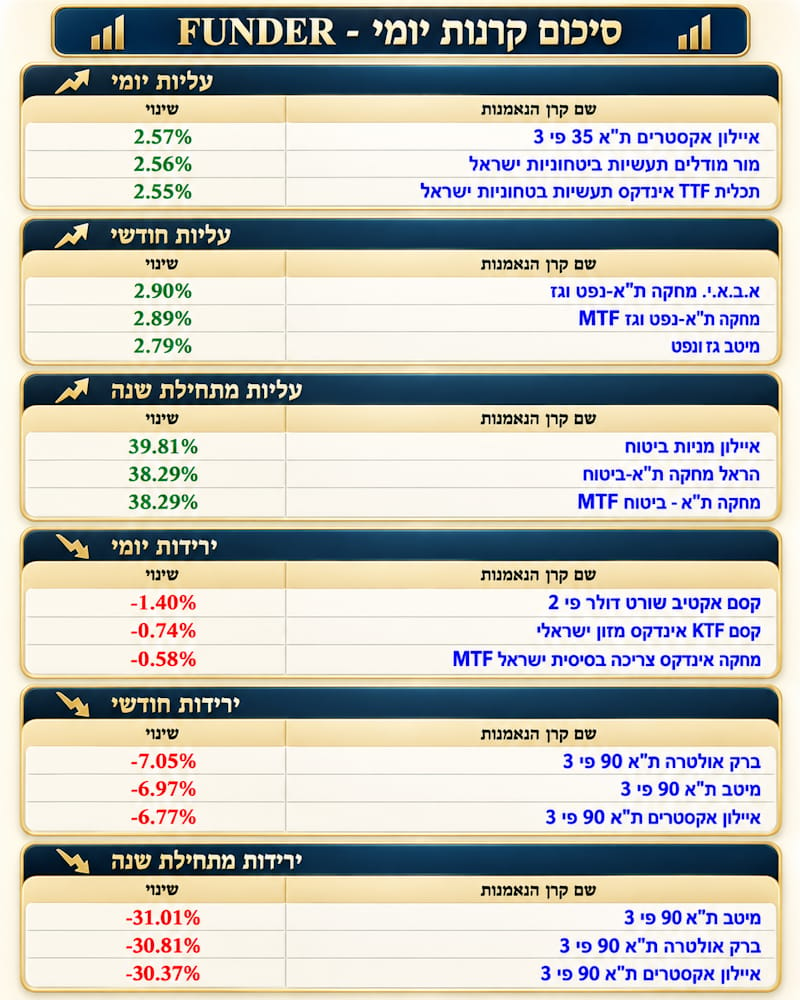
תמונת הביצועים של קרנות הנאמנות מצביעה על פערים משמעותיים בין ענפי השוק השונים, כאשר בולט במיוחד הניגוד שבין עוצמתן של קרנות התעשיות הביטחוניות והביטוח לבין חולשתן המתמשכת של הקרנות הממונפות על מדד ת"א-90. במבט היומי, את טבלת העליות מובילה קרן איילון אקסטרים ת"א 35 פי 3, עם תשואה של 2.57%, אך הסיפור המעניין נמצא דווקא בקרנות החשופות לתעשיות הביטחוניות: מור מודלים תעשיות ביטחוניות ישראל עלתה ב-2.56%, ותכלית TTF אינדקס תעשיות ביטחוניות ישראל הוסיפה 2.55%.
הקרבה בין התשואות מצביעה על תנועה חיובית משותפת בתחום, ולא על הצלחה נקודתית של מנהל קרן בודד. במבט החודשי, מוקד העוצמה עובר לענף האנרגיה, כאשר א.ב.א.י. מחקה ת"א-נפט וגז מובילה עם 2.90%, ואחריה MTF מחקה ת"א-נפט וגז עם 2.89% ומיטב גז ונפט עם 2.79%. גם כאן ניכרת אחידות יחסית בביצועים, המרמזת על השפעה ענפית רחבה.
אולם, במבט מתחילת השנה, ענף הביטוח הוא הכוכב המרכזי: איילון מניות ביטוח מציגה תשואה מרשימה של 39.81%, ואילו הראל מחקה ת"א-ביטוח ו-MTF מחקה ת"א - ביטוח מציגות תשואה זהה של 38.29%. מנגד, בצד השלילי של התמונה היומית נמצאות קסם אקטיב שורט דולר פי 2, עם ירידה של 1.40%, קסם KTF אינדקס מזון ישראלי, שירדה ב-0.74%, ו-MTF מחקה אינדקס צריכה בסיסית ישראל, שאיבדה 0.58%.
החולשה המשמעותית ביותר מתרכזת בקרנות הממונפות על ת"א-90. ברמה החודשית בולטות ברק אולטרה ת"א 90 פי 3 עם ירידה של 7.05%, מיטב ת"א 90 פי 3 עם ירידה של 6.97%, ואיילון אקסטרים ת"א 90 פי 3 עם ירידה של 6.77%. מתחילת השנה התמונה קשה אף יותר, עם הפסדים של 31.01%, 30.81% ו-30.37%, בהתאמה לפי סדר הקרנות: מיטב, ברק ואיילון.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]