

 זינוק התשואות בשווקים / קרדיט: אילוסטרציה – AI
רפי גוזלן 28/09/2026
במהלך החודש האחרון התגברה עליית התשואות בארה"ב, וזאת על רקע מספר גורמים עיקריים ובראשם המפנה במדיניות ה-Fed, הערכות חיוביות יותר בנוגע לצמיחה הגלובלית והעדר שיפור בכל הנוגע לאינפלציה, כאשר ברקע המדיניות הפיסקאלית במרבית המדינות בעולם ובפרט בארה"ב היא פרו-מחזורית. בחינת המסרים הגלומים בשוקי איגרות החוב, המניות והסחורות עיקביים, וכוללים הערכה לסביבת צמיחה חיובית עם מומנטום משתפר. עיקר העלייה בתשואות נובעת מעלייה חדה בציפיות להעלאת ריבית לעומת יציבות בפרמיית הסיכון לטווח ארוך, כאשר עליית התשואות לאורך העקום אינה מלווה בעלייה בציפיות לאינפלציה, אלא משקפת עלייה בסביבת הריביות הריאליות.
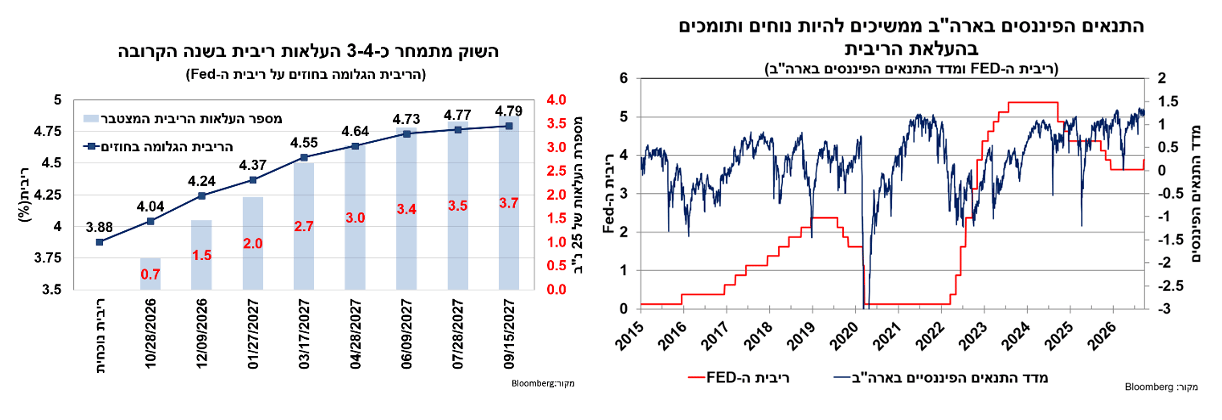
להערכתנו ללא מפנה כלפי מעלה בשכר, הסיכון להתבססות האינפלציה ברמות הנוכחיות נמוך, וזאת מתוך ציפייה להתפוגגות הדרגתית של השפעת העלאת המכסים וכאמור פגיעה בהכנסה הפנויה. התממשות הערכה זו צפויה להוביל להתאמה מתונה יותר כלפי מעלה בריבית בארה"ב לכדי 1-2 העלאות נוספות וזאת לעומת כ-3-4 העלאות נוספות שמתומחרות כיום בשווקים. מבחינת התשואות הארוכות, כל עוד לא חל שינוי במדיניות ה-Fed לא צפויה עלייה נוספת בפרמיית הסיכון, כך שעל רקע התמחור האגרסיבי להעלאת ריבית של כ-75-100 נ"ב בשנה הקרובה, סביבת התשואות הנוכחית אטרקטיבית להערכתנו.
השווקים הפיננסיים בעולם הושפעו במהלך השבוע האחרון בעיקר מהערכות לשיפור במומנטום בכלכלה הגלובלית, מהמשך מגמת עליית התשואות בשוק איגרות החוב ומהתנודתיות במחירי האנרגיה. בסיכום שבועי נרשמה מגמת חיובית במרבית מדדי המניות המובילים בעולם, תוך ביצוע עודף של מניות הטכנולוגיה לעומת ביצוע חסר של הענפים המחזוריים. בשוק איגרות החוב נמשכה מגמת עליית התשואות, ובניגוד לשבועות הקודמים היא בלטה יותר בחלקים הארוכים תוך עלייה קלה בתלילות בעקום. עליית התשואות תמכה בהמשך התחזקות של הדולר בעולם. בשוק הסחורות נרשמה יציבות יחסית, כאשר מחיר הברנט נותר מעל ל-100 דולר ואילו ה-WTI רשם ירידה חדה על רקע ציפיות להגבלת יצוא תזקיקים מארה"ב.
במהלך החודש האחרון התגברה עליית התשואות בארה"ב, וזאת על רקע מספר גורמים עיקריים ובראשם המפנה במדיניות ה-Fed, הערכות חיוביות יותר בנוגע לצמיחה הגלובלית והעדר שיפור בכל הנוגע לאינפלציה, כאשר ברקע המדיניות הפיסקאלית במרבית המדינות בעולם ובפרט בארה"ב היא פרו-מחזורית.
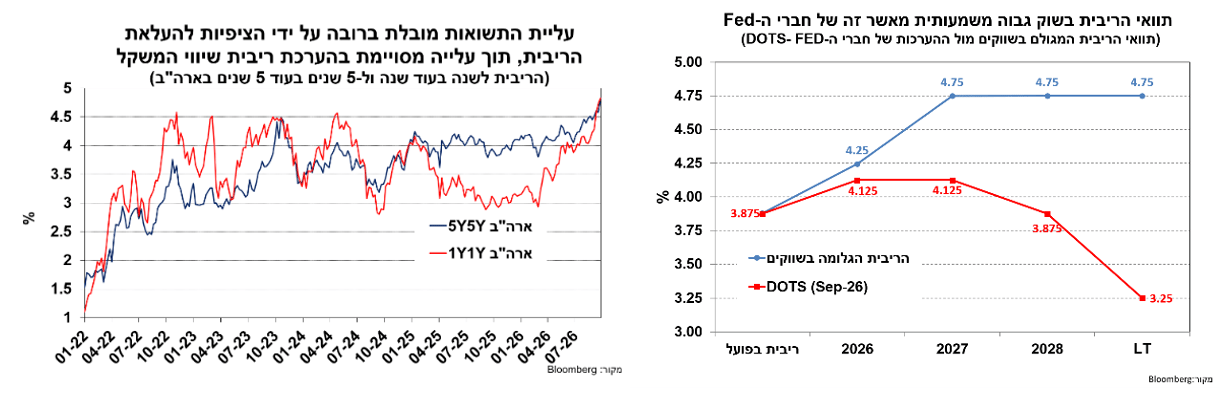
כפי שעולה מהגרפים הבאים, עיקר העלייה בתשואות נובעת מעלייה חדה בציפיות להעלאת ריבית, וזאת על רקע המפנה המהיר יחסית במסרים של יו"ר ה-Fed וורש מטון ניטראלי יחסית לטון ניצי, וכמובן העלאת הריבית בארה"ב בספטמבר וציפיות השוק להמשך מגמה זו. כך, התשואות לשנתיים בארה"ב קפצו מסביבה של כ-4.20% באוגוסט לכ-4.90% בימים האחרונים וריבית הפורוורד 1Y1Y הגיעה לרמה זהה של כ-4.90%. רמה זו מתיישבת עם ציפיות השוק להעלאת ריבית של כ-75-100 נ"ב בשנה הקרובה, אך היא גבוהה במידה ניכרת מהערכות חברי ה-Fed שפורסמו במסגרת החלטת הריבית האחרונה ולפיהן החציון נע סביב העלאת אחת נוספת בלבד ל-4.25%-4%.
לעומת העלייה החדה בציפיות להעלאת הריבית, הטון הניצי של וורש והנחישות אותה שידר בהחזרת האינפלציה אל היעד הובילו את השוק להפחתה מסויימת בפרמיית הסיכון של הטווח הארוך כך שעליית התשואות לוותה עד לשבוע האחרון בהשתטחות מהירה של העקום. בשבוע האחרון נרשמה עלייה גבוהה יותר בחלקים הארוכים של העקום מאשר בקצרים, שלכאורה משקפת עדכון מסויים כלפי מעלה של ריבית שיווי המשקל, אך לא מן הנמנע ששיקפה יותר השפעות מסחריות וסגירת פוזיציות על רקע עליית התשואות המהירה.
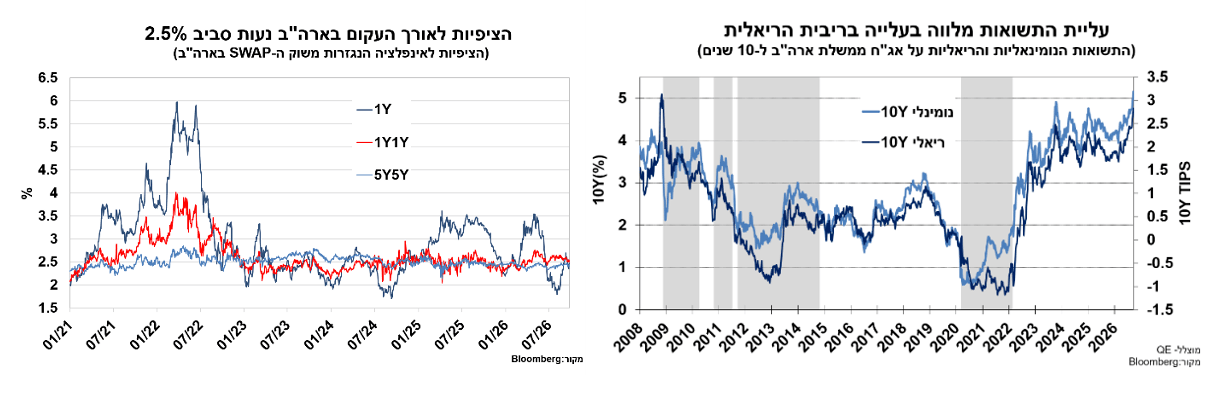
בחינת המסרים הגלומים בשוקי איגרות החוב, המניות והסחורות עיקביים, וכוללים הערכה לסביבת צמיחה חיובית עם מומנטום משתפר. בשוק איגרות החוב בולטת העובדה שעליית התשואות לאורך העקום אינה מלווה בעלייה בציפיות לאינפלציה, אלא משקפת עלייה בסביבת הריביות הריאליות, התפתחות שמשקפת צפי לסביבת צמיחה גבוהה יותר. הציפיות לאינפלציה לאורך העקום בארה"ב נעות סביב 2.50%, כך שהמסר משוק איגרות החוב הוא שנדרשת התאמה כלפי מעלה בריבית הריאלית, בכדי להחזיר את האינפלציה אל היעד.
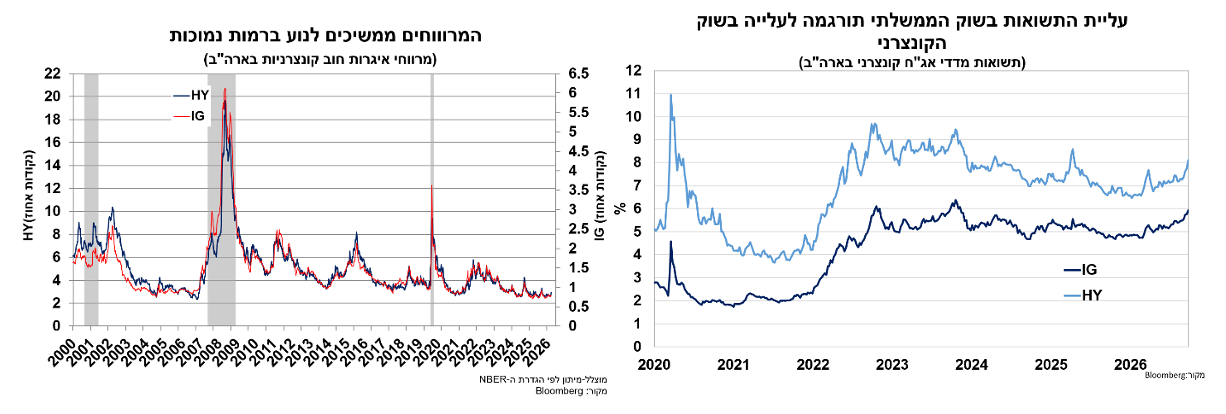
מבחינת השוק הקונצרני, במהלך השבוע האחרון אמנם נרשמה עלייה במרווחים שבלטה בעיקר ב-High Yield, אך באופן כללי סביבת המרווחים ממשיכה לנוע ברמות נמוכות. עם זאת, על רקע סביבת המרווחים הנמוכה, השוק קונצרני עוקב למעשה אחר עליית התשואות בשוק הממשלתי ולא מתאפיין בצמצום מרווחים שלרוב מאפיין עליית תשואות של הבנצ'מארק. החלק הבעייתי בעליית התשואות בשוק הקונצרני הוא מיחזור חוב ברמות תשואה גבוהה, שמשמעותה לאורך זמן עלייה בהוצאות המימון ופגיעה ברווחיות, בפרט בחברות הממונפות.
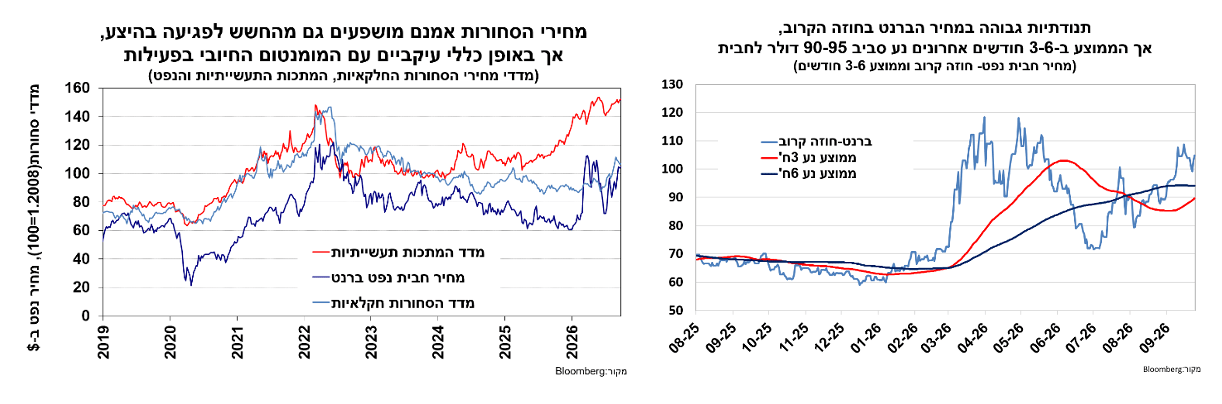
מבחינת שוק סחורות, התמונה מעט מורכבת יותר על רקע זעזוע ההיצע המאפיין את שוק האנרגיה. עם זאת, לאורך השנה האחרונה התגברה מגמת העלייה במחירי המתכות התעשייתיות, אינדיקטור יעיל לפעילות התעשייה, וזאת על רקע גל ההשקעות המובל על ידי חברות הטכנולוגיה. עד לפרוץ המלחמה מול אירן ברבעון הראשון של השנה מחירי האנרגיה התאפיינו במגמת ירידה וזאת על רקע עודף ההיצע. אמנם ההערכות הנוכחיות הן שהיצוא מהמפרץ התאושש לכ-70%-60% מרמתו טרום המלחמה, אך בהעדר הסכם שמבטיח פעילות ללא שיבושים, פרמיית הסיכון נותרה גבוהה יחסית. בפועל, הסיכון להשפעה מסדר שני על האינפלציה התגבר על רקע העובדה שהמחיר הממוצע של הנפט ב-3-6 חודשים האחרונים נע סביב 90-95 דולר לחבית לעומת 65-70 דולר טרום המלחמה. בפן החיובי יותר, לא חל שינוי בתמחור של הנפט לטווחים הארוכים, כלומר השוק ממשיך להעריך כי הפגיעה בתפוקה צפויה להיות קצרת טווח. חושב לציין כי מחירי הנפט רגישים מאוד למפנה לשלילה במחזור העסקים העולמי, כך שבמידה ותסתמן האטה, ההתאמה כלפי מטה במחיר היא לרוב מהירה למדיי.
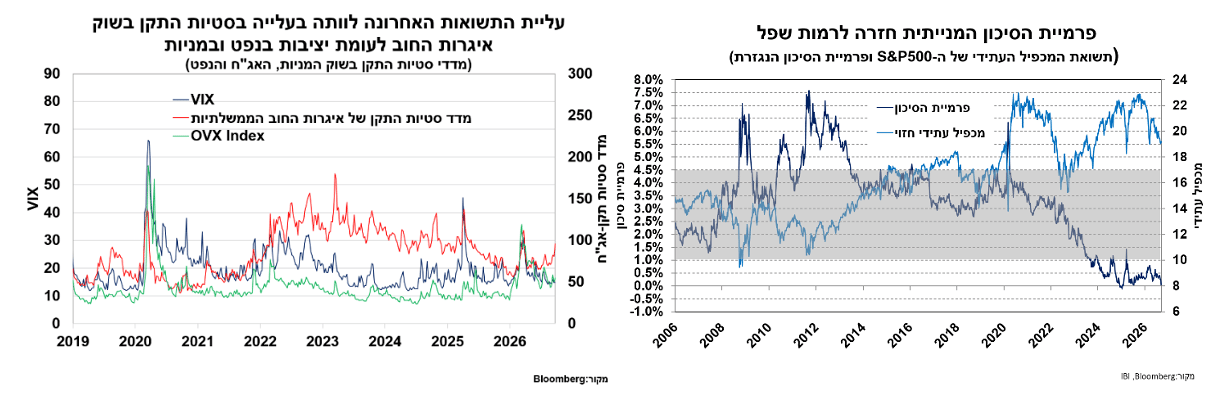
שוקי המניות הפגינו עוצמה לאורך החודש האחרון עם המשך המגמה החיובית במרבית המדדים המובילים למרות העלייה החדה בתשואות בארה"ב (40-50 נ"ב עד ל-10 שנים לפידיון ו-25 נ"ב באג"ח ל-30 שנה ל-5.50%). כמו כן, רק לאחרונה הובילה עליית התשואות לעלייה בסטיות התקן במדדי איגרות החוב, ואילו בשוק המניות והנפט הסטיות נותרו נמוכות יחסית. עם זאת, העלייה במדדי המניות המובילים כדוגמת S&P500 לא הייתה רוחבית, ונשענה בעיקר על מניות הטכנולוגיה לעומת ביצוע חסר של הענפים המחזוריים. כמו כן, העלייה האחרונה במדד זה לוותה בשחיקה נוספת של פרמיית הסיכון, שירדה חזרה לרמת שפל רב שנתית, כך שמרווח הביטחון מפני זעזוע שלילי לצמיחה או מעלייה באינפלציה נמוך מאוד. למעשה שוק איגרות החוב מתמחר תרחיש ולפיו העלאת הריבית לכ-5%-4.75% תוביל להתמתנות האינפלציה לכ-2.5%, כלומר לסביבת ריבית ריאלית של כ-2.5%, סביבה שבעבר הובילה להאטה בקצב הצמיחה, כך שבמידה והתרחיש המגולם בשווקים יתממש הסיכון לשוק המניות יעלה מדרגה.
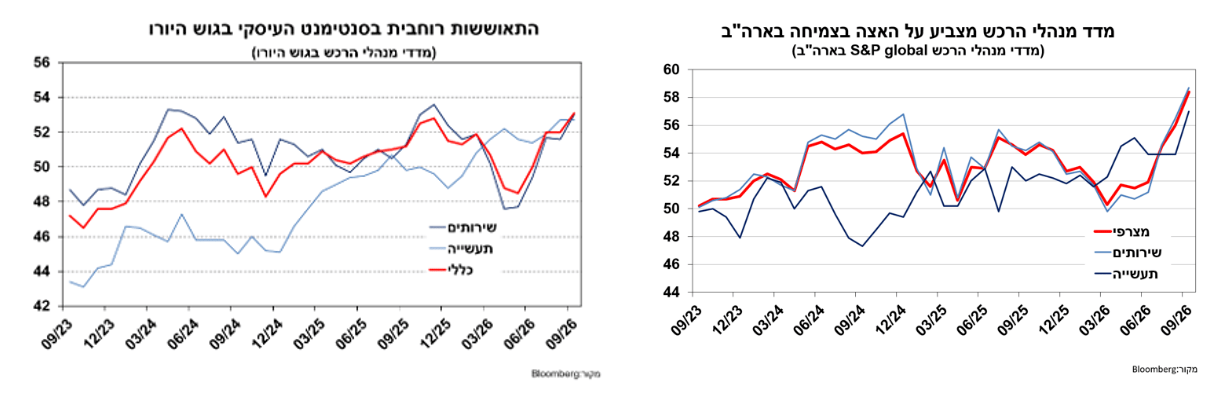
המסרים האופטימיים יחסית מהשווקים בנוגע לסביבת הצמיחה זכו לחיזוק במהלך השבוע האחרון מצד נתוני מדד מנהלי הרכש של S&P Global. אלה הצביעו על האצה משמעותית בצמיחה בארה"ב ועל רמות פעילות גבוהות יחסית גם באירופה, כאשר בשתי הכלכלות מדובר בצמיחה רוחבית הכוללת את ענפי התעשייה והשירותים.
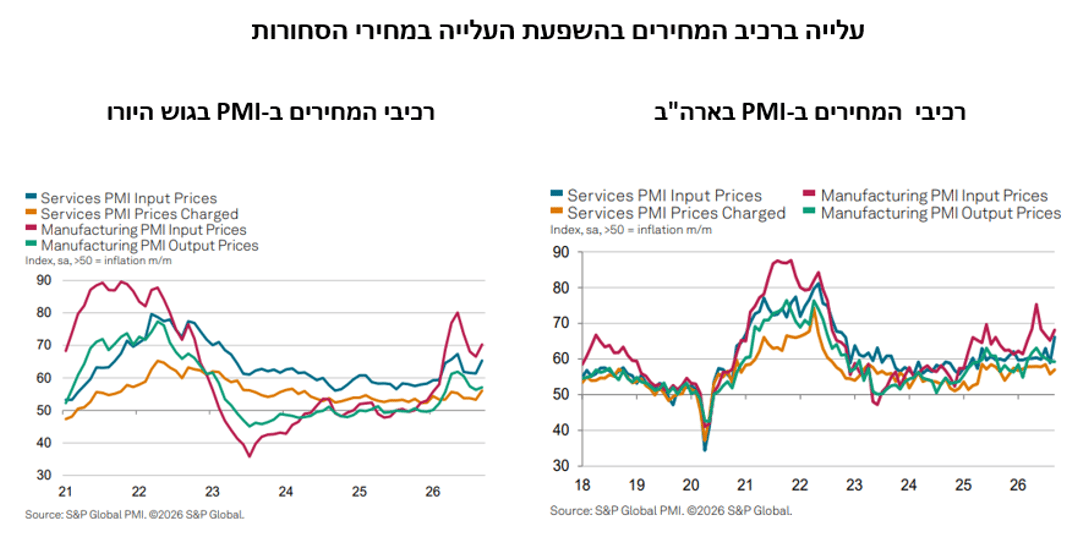
השיפור בפעילות לווה בעלייה מסויימת ברכיבי המחירים, אך הדגש הוא על תשומות שמושפעות בעיקר מעליית מחירי הסחורות כאשר בשלב זה עדיין לא מסתמן גלגול משמעותי לעבר המחירים הסופיים לצרכן, כלומר אין סימנים ברורים להשפעות מסדר שני, כך שמדובר בחדשות טובות יחסית בכל הנוגע לאינפלציה ולתוואי הריבית.
מבחינת האינפלציה, המפנה של ה-Fed להעלאת ריבית נבע משילוב של עלייה במחיר האנרגיה שהגבירו את הסיכון להשפעות מסדר שני וזאת לצד נתוני אינפלציה גבוהים מהיעד ללא מגמת שיפור (בכיוון ירידה). עם זאת יש לציין, כי העלייה בסביבת האינפלציה הכללית בשנה האחרונה הובילה לשחיקה משמעותית בהכנסה הריאלית לכדי סביבה אפסית. התפתחות זו לצד העלייה בסביבת הריביות צפויות להוות גורם ממתן לצריכה הפרטית בהמשך. זאת כמובן בהנחה ולא תירשם האצה מחודשת בשכר על רקע שוק עבודה ההדוק ודרישה לפיצוי כתוצאה מהעלייה באינפלציה. עד כה מגמת השכר הממוצע הייתה דווקא התמתנות (לקצבים של 3.2%-3.1%) כאשר מגמת ההתמתנות בעלות השכר נבלמה והיא נעה סביב 4%-3.5%, קצבים שעיקביים אם אינפלציה בסיסית של כ-3%.
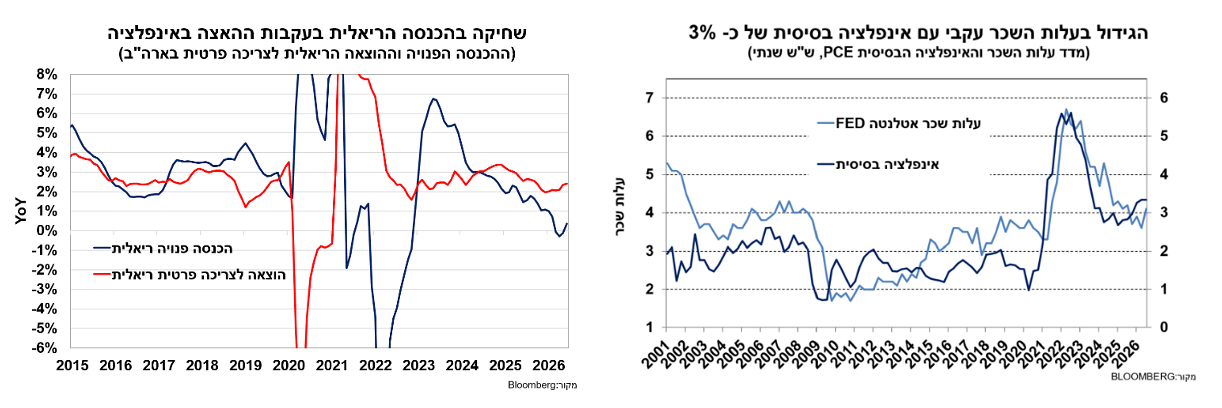
להערכתנו ללא מפנה כלפי מעלה בשכר, הסיכון להתבססות האינפלציה ברמות הנוכחיות נמוך, וזאת מתוך ציפייה להתפוגגות הדרגתית של השפעת העלאת המכסים וכאמור פגיעה בהכנסה הפנויה. התממשות הערכה זו צפויה להוביל להתאמה מתונה יותר כלפי מעלה בריבית בארה"ב לכדי 1-2 העלאות נוספות וזאת לעומת כ-3-4 העלאות נוספות שמתומחרות כיום בשווקים. מבחינת התשואות הארוכות, כל עוד לא חל שינוי במדיניות ה-Fed לא צפויה עלייה נוספת בפרמיית הסיכון, כך שעל רקע התמחור האגרסיבי להעלאת ריבית של כ-75-100 נ"ב בשנה הקרובה, סביבת התשואות הנוכחית אטרקטיבית להערכתנו. עם זאת, ירידת תשואות משמעותית צפויה רק כאשר השווקים יגלמו חששות גוברים להאטה בפעילות, בין היתר בהשפעת הריסון המוניטארי. למעשה התנאים הפיננסים הנוחים מספקים כיום ל-Fed אור ירוק להמשך העלאת ריבית, כך שהקשחת התנאים, בעיקר על רקע חששות מפני האטה, עשויה להוביל לשינוי מהיר כלפי מטה בציפיות הריבית.
גילוי
לכותב המאמר ולחברת שרותי בורסה והשקעות בישראל- אי.בי.אי בע"מ ("שירותי בורסה") אין רישיון שיווק השקעות והם אינם מבוטחים בביטוח הנדרש מבעל רישיון בהתאם לחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ"ה-1995. בעת פרסום המאמר שירותי בורסה וכותב המאמר אינם בעלי עניין אישי בנושאיו. כמו כן, אין במאמר כדי להוות תחליף לשיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
במועד פרסום עבודה זו, שרותי בורסה והשקעות בישראל אי.בי.אי בע"מ ו/או תאגידים קשורים לשרותי בורסה והשקעות בישראל אי.בי.אי. בע"מ. מחזיקים בחשבונות הנוסטרו ובחשבונות המנוהלים על-ידם החזקה מהותית בניירות הערך המוזכרים בסקירה זו ועל כן עשוי להתקיים ניגוד עניינים בקשר עם סקירה זו.
מסמך זה הינו עבודת מחקר שהוכנה על ידי מחלקת המחקר של שרותי בורסה והשקעות בישראל – אי.בי.אי – בע"מ ("החברה") והוא מובא כשרות מקצועי ללקוחות כשירים בלבד, על כן, אין במסמך זה ובכל הכלול בו משום דבר פרסומת. המסמך מבוסס על מידע שדווח לציבור על ידי החברות הנסקרות בו וכן על הערכות ואומדנים, שמטבע הדברים אפשר ויתבררו כחסרים, או בלתי מדויקים או בלתי מעודכנים. מסמך זה הינו חומר מסייע בלבד ואין לראות במידע במסמך זה כעובדתי או כמידע שלם וממצה של כל ההיבטים הכרוכים בניירות הערך ו/או בנכסים הפיננסים הנזכרים בו ולכן אין לקבל על סמך מסמך זה בלבד החלטות השקעה כלשהן. מסמך זה הינו למטרות אינפורמטיביות בלבד, ואין במסמך זה ובכל הכלול בו משום ייעוץ או הצעה או שידול או הזמנה לרכוש (או למכור) את ניירות הערך ו/או הנכסים הפיננסים הנזכרים בו, ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. קבוצת אי.בי.אי., עובדיה וחברי הדירקטוריון בתאגידי הקבוצה לא יהיו אחראים לכל נזק, ישיר או עקיף, שיגרם, אם יגרם, לצד כלשהו, כתוצאה מהסתמכות על מסמך זה. תאגידים הנמנים על קבוצת אי.בי.אי. ו/או בעלי השליטה בה עשויים להחזיק ולסחור עבור עצמם ו/או עבור לקוחות הקבוצה בניירות הערך ו/או בנכסים הפיננסים המסוקרים במסמך זה, כולם או חלקם, והם עשויים לפעול הן במגמת קנייה והן במגמת מכירה בכל אחד מניירות הערך ו/או הנכסים הפיננסים האמורים. קבוצת אי.בי.אי. מעניקה מגוון שירותים בתחום ההשקעות, לרבות ייעוץ ו/או הפצה ו/או חיתום הנפקות וכן עשיית שוק, ועל כן עשויה להעניק שירותים אלה או אחרים לחברות הנסקרות או לקבוצת החברות הנסקרות, וכן עשויה לקבל תגמול מהותי בגין שירותים כאמור. מסמך זה הינו רכושה של החברה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם בכל אופן מסמך זה או חלקים ממנו ללא רשות מפורשת, מראש ובכתב, של החברה.