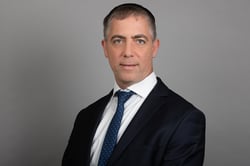


 יוסי מנשה, מנכ״ל משותף אלטשולר שחם פייננשל סרביסס, צילום: רמי זרנגר
אלטשולר שחם פיננשייל סרביסס 04/11/2026
יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס:
"ניצחון הדמוקרטים בשני בתי הקונגרס משנה את מאזן הכוחות בוושינגטון, אך תגובת השווקים הראשונית התמתנה במהלך הבוקר,
כשהדולר והתשואות האמריקאיות נסוגים והחוזים בוול סטריט עברו לעליות קלות. מדד הדולר יורד ב-0.45% ל-101.41 נקודות,ותשואת אג״ח ארה״ב לעשר שנים עומדת על 4.92%.
התוצאה צפויה להגביל חלק מתוכניות הממשל ולהגדיל את הסיכוי לקיפאון פוליטי, כאשר מגבלות על הרחבה תקציבית עשויות להפחית לחץ מהתשואות הארוכות,
בעוד פיקוח מחמיר יותר על תשתיות בינה מלאכותית, מרכזי נתונים וצריכת אנרגיה עלול להכביד על הטכנולוגיה.
השקל אינו נהנה במלואו מחולשת הדולר בעולם וממשיך לשקף פרמיית סיכון מקומית, כשהדולר נסחר הבוקר ברמה של 3.1550 שקלים והאירו ברמה של 3.5545 שקלים.
גם בבורסה המקומית ניכרת תמונה מפוצלת: מדד הבנקים עלה אתמול ב-1.25%, בעוד ת״א-90 ירד ב-0.96%. במקביל, הנתונים בארה״ב מצביעים על עמידות בשוק העבודה ובתעשייה,
עם עלייה במספר המשרות הפנויות ל-7.523 מיליון בספטמבר וגידול של 1.8% בהזמנות המפעלים. הנתונים מחזקים את הצורך של הפד להמתין לנתוני התעסוקה לפני שינוי נוסף במדיניות,
והיום יעמדו במוקד דוח התעסוקה במגזר הפרטי ונתוני השירותים, בדגש על רכיב המחירים במדד ISM.
במזרח התיכון, ארה״ב ואיראן ממשיכות לבחון הצעות להסדר, אך הפערים ביניהן נותרו רחבים. התקיפה האמריקאית המוגבלת באי קשם לא התפתחה עד כה למערכה רחבה,
ומחיר חוזה הברנט הפעיל יורד הבוקר בכ-0.4% ל-103.17 דולר לחבית. התקדמות במגעים עשויה להפחית את פרמיית הסיכון בנפט ובנכסי המקלט,
בעוד כישלון השיחות או פגיעה בתנועת המכליות עלולים להחזיר לחץ למחירי האנרגיה ולהכביד על השקל.
לכן, לצד השינוי הפוליטי בארה״ב ונתוני המאקרו, ההתפתחויות במגעים עם איראן נותרות גורם משמעותי במסחר במטבעות."
ניצחון הדמוקרטים בשני בתי הקונגרס משנה את מאזן הכוחות בוושינגטון. תגובת השוק הראשונית התמתנה במהלך הבוקר: הדולר ותשואות האג״ח האמריקאיות נסוגים, החוזים בוול סטריט עברו לעליות קלות והמסחר באסיה התאושש בחלקו מהירידות החדות. השקל נותר חלש יחסית, בעוד מחירי הנפט ממשיכים לשקף את הפער בין המגעים הדיפלומטיים עם איראן לבין הסיכון להסלמה נוספת.
נתונים מרכזיים הבוקר
מחירי שוק הבוקר
USD/ILS: 3.1550
EUR/ILS: 3.5545
EUR/USD: 1.1232%
DXY: 101.41 נקודות, ירידה של 0.45%
סחורות:
זהב ספוט: 3,958.50 דולר לאונקיה, עלייה של כ־0.5%
Brent, חוזה פעיל: 103.17 דולר לחבית, ירידה של כ־0.4%
WTI, חוזה פעיל: 95.19 דולר לחבית, ירידה של כ־0.9%
אג״ח:
תשואת אג״ח ממשלת ארה״ב לעשר שנים: 4.92%
תשואת האג״ח לשנתיים: 4.56%
תשואת האג״ח לשלושים שנה: 5.29%
ישראל
במסחר ביום שלישי, 3.11.2026, מדד ת״א־35 עלה ב־0.29% לרמה של 4,048.94 נקודות. ת״א־90 ירד ב־0.96% וסגר ברמה של 3,552.31 נקודות, ומדד ת״א בנקים־5 התחזק ב־1.25% לרמה של 8,560.15 נקודות.
המסחר הציג פער ברור בין הבנקים והמניות הגדולות לבין מניות השורה השנייה. תשואת האג״ח הממשלתית לעשר שנים סגרה ברמה של 4.162%, כמעט ללא שינוי יומי.
ארה״ב
המסחר ביום שלישי הסתיים במגמה מעורבת. מדד S&P 500 עלה ב־0.36% לרמה של 7,568.92 נקודות, Nasdaq Composite הוסיף 0.82% וסגר ברמה של 25,372.01 נקודות, ואילו Dow Jones ירד ב־0.38% לרמה של 51,786.72 נקודות.
העליות במדדי הטכנולוגיה נשענו על התאוששות במניות השבבים ובחברות הבינה המלאכותית, בעוד רוב מניות המדד הרחב סיימו בירידות. אפל המשיכה להיחלש בעקבות החשש שהתייקרות רכיבי הזיכרון תפגע בשיעור הרווח הגולמי.
הדמוקרטים זכו בשליטה בבית הנבחרים ובסנאט. התוצאה צפויה להגביל חלק מתוכניות הממשל ולהגדיל את הסיכוי לקיפאון פוליטי. מגבלות על הרחבה תקציבית עשויות להפחית לחץ מהחלק הארוך של עקום התשואות, אך פיקוח מחמיר יותר על תשתיות בינה מלאכותית, מרכזי נתונים וצריכת אנרגיה עלול להכביד על ענף הטכנולוגיה.
מספר המשרות הפנויות עלה בספטמבר ל־7.523 מיליון, לעומת 7.190 מיליון באוגוסט. הזמנות המפעלים גדלו ב־1.8%, מעל הציפיות. הנתונים מצביעים על המשך עמידות בשוק העבודה ובפעילות התעשייתית, ומחזקים את הצורך של הפד להמתין לנתוני התעסוקה לפני שינוי נוסף במדיניות.
אירופה
המסחר ביום שלישי הסתיים בירידות. מדד Stoxx Europe 600 איבד 0.58% וסגר ברמה של 645.66 נקודות, DAX הגרמני ירד ב־0.45% ל־25,864.62 נקודות ו־CAC 40 הצרפתי נחלש ב־0.34% לרמה של 8,020.31 נקודות.
השווקים באירופה פותחים הבוקר בעליות מתונות, לאחר שהתגובה הראשונית לתוצאות הבחירות בארה״ב נרגעה. המוקד עובר לנתוני האינפלציה ולמדדי מנהלי הרכש בגוש האירו, שיקבעו אם השיפור בפעילות מלווה בהתבססות מחודשת של לחצי המחירים.
אסיה
המסחר באסיה התאפיין בתנודתיות חריגה. Nikkei 225 ביפן התאושש מהירידות החדות שנרשמו במהלך היום, אך סגר בירידה של 1.42% לרמה של 62,188.63 נקודות. KOSPI בדרום קוריאה מחק ירידה חדה וסיים בעלייה של 0.62% לרמה של 5,683.80 נקודות.
בסין ובהונג קונג נרשמה התאוששות, בתמיכת צעדים לעידוד רכישות עצמיות של מניות. מדד שנחאי עלה בכ־1.4% במסחר המאוחר, ו־Hang Seng התחזק בכ־1.3%.
התנודתיות בענף הטכנולוגיה משקפת שני כוחות מנוגדים: חשש מפיקוח אמריקאי מחמיר על השקעות בבינה מלאכותית, לצד המשך ביקוש לשבבים ותמיכה ממשלתית בשוקי ההון באסיה.
המזרח התיכון וגיאופוליטיקה
ארה״ב ואיראן ממשיכות לבחון הצעות להסדר, אך הפערים נותרו רחבים. איראן דורשת הקלה בסנקציות, הסרת המצור הימי ושחרור כספים כתנאי לפתיחת מצרי הורמוז ולחידוש השיחות בנושאי הגרעין.
התקיפה האמריקאית המוגבלת באי קשם לא התפתחה עד כה למערכה רחבה. התקדמות במגעים עשויה להפחית את פרמיית הסיכון בנפט ובנכסי המקלט, בעוד כישלון השיחות או פגיעה בתנועת המכליות עלולים להחזיר לחץ למחירי האנרגיה ולהכביד על השקל.
אירועים מרכזיים היום
11:00 – מדדי מנהלי הרכש הסופיים במגזר השירותים ובפעילות המשולבת בגוש האירו.
12:00 – מדד המחירים לצרכן בגוש האירו לחודש אוקטובר; נתון מרכזי לתמחור המשך מדיניות הריבית.
15:15 – דוח התעסוקה במגזר הפרטי בארה״ב לחודש אוקטובר.
15:30 – מאזן הסחר האמריקאי והודעת המימון הרבעונית של משרד האוצר; הרכב ההנפקות עשוי להשפיע על החלק הארוך של עקום התשואות.
16:45 – מדד מנהלי הרכש הסופי במגזר השירותים בארה״ב.
17:00 – מדד ISM במגזר השירותים; מוקד המעקב יהיה רכיב המחירים והשלכותיו על ציפיות הריבית.
17:30 – מלאי הנפט השבועי בארה״ב.
במהלך היום – פרוטוקול דיוני הריבית של בנק ישראל.
בשורה התחתונה
השווקים מתייצבים לאחר התגובה הראשונית לתוצאות הבחירות בארה״ב, אך השליטה הדמוקרטית בקונגרס משנה את מאזן הסיכונים בענפי הטכנולוגיה, התקציב והרגולציה. השקל אינו נהנה במלואו מחולשת הדולר בעולם וממשיך לשקף פרמיית סיכון מקומית. מוקדי המעקב הם תגובת שוק האג״ח להרכב הקונגרס, נתוני האינפלציה באירופה, נתוני השירותים בארה״ב והמשך המגעים עם איראן.
הבהרה ודיסקליימר
החברה, אלטשולר שחם פיננשייל סרביסס בע״מ, ח.פ. 515552636, בעלת רישיון מספר 56881 למתן שירות בנכס פיננסי – מורחב, מרשות שוק ההון, ביטוח וחיסכון, וכן בעלת רישיון למתן שירותי תשלום. החברה ו/או מי מטעמה אינם בעלי רישיון כהגדרתו בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995.
כל המחירים, השערים והמדדים המופיעים בסקירה הם אינדיקטיביים, נועדו למטרות מידע בלבד ואינם מהווים התחייבות לביצוע עסקה במחיר כלשהו.
אין להסתמך על המידע הכלול בסקירה ואין בו כדי להחליף שיקול דעת עצמאי וקבלת ייעוץ מקצועי, ובכלל זה ייעוץ מס. הסקירה מבוססת על מידע שפורסם במרחב הציבורי וכן על הערכות, אומדנים ומידע פומבי אחר, העשויים להתברר כחסרים, בלתי מדויקים או בלתי מעודכנים. עורך הסקירה לא בדק באופן עצמאי את מהימנות המידע ואינו אחראי לשלמותו, לדיוקו או לנכונותו.
הסקירה היא חומר מסייע ואינפורמטיבי בלבד ואין לראות בה מידע שלם וממצה, ייעוץ, הצעה, שידול או הזמנה לרכוש או למכור ניירות ערך, מכשירים או נכסים פיננסיים. אין לקבל על בסיסה בלבד החלטת השקעה או לבצע פעולה כלשהי, ואין בה תחליף לייעוץ המתחשב בנתוניו ובצרכיו המיוחדים של כל אדם, לרבות ייעוץ מס מתאים. אין באמור התחייבות להשאת תשואה כלשהי.
עורך הסקירה מעניק מגוון שירותים בתחום השירותים הפיננסיים, לרבות בנכסים פיננסיים, במטבעות ובנגזריהם, ועשוי לקבל תגמול בגין שירותיו. הסקירה היא רכושו של עורך הסקירה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם אותה או חלקים ממנה ללא רשותו המפורשת מראש ובכתב. ט.ל.ח.