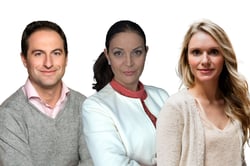


 דרור קרני, צילום: עמי ארליך, פאנדר
אלי אופיר 11/10/2026
הבורסה בת״א מתקרבת לרף 4,000 הנקודות, השקל תחת לחץ ותשואות האג"ח מטפסות. דרור קרני, מנכ"ל ומייסד קרני פמילי אופיס, מנתח את שלושת מוקדי הלחץ על השווקים בישראל ומסביר מדוע השילוב בין אי-ודאות ביטחונית, מערכת בחירות מתקרבת, עלויות מימון גבוהות והיעדר ודאות תקציבית מקשה על השוק המקומי.
הבורסה בת"א: פרמיית הסיכון המדינתית מגבילה את פוטנציאל העליות
לדברי קרני, החולשה היחסית של שוק המניות הישראלי מול המדדים המובילים בעולם משקפת שילוב של לחצים מקרו-כלכליים ואי-ודאות ביטחונית ופוליטית. לדבריו, החשש מהצטברות צעדים דיפלומטיים והגבלות בינלאומיות כלפי ישראל עלול לחלחל לתמחור החברות, להעלות את פרמיית הסיכון המדינתית ולהגביל את מכפילי הרווח, בין היתר בשל חשש לפגיעה בסחר החוץ.
לכך מצטרפת הסמיכות לבחירות בישראל, שמקשה על קבלת החלטות מבניות ועל גיבוש תקציב מרוסן לשנה הבאה, בשעה שהמדינה נדרשת להתמודד עם צורכי גיוס משמעותיים. במקביל, סביבת הריבית הגבוהה מייקרת את המימון ומכבידה על החברות המקומיות.
הדולר מול השקל: שילוב של פערי תשואות וסיכון מקומי
קרני מעריך כי השקל יוסיף להיות נתון ללחצי פיחות בטווח הקרוב, כל עוד פערי התשואות תומכים בדולר, מחירי האנרגיה נותרים גבוהים ואי-הוודאות הביטחונית והפוליטית נמשכת.
במישור הגלובלי, תשואות גבוהות באג"ח האמריקאיות והציפיות למדיניות מוניטרית ניצית תומכות באטרקטיביות של הדולר. במישור המקומי, פרמיית הסיכון הביטחונית ואי-הוודאות סביב המדיניות הפיסקלית מוסיפות לחץ על השקל.
לדבריו, שינוי מגמה משמעותי עשוי להגיע בעקבות רגיעה אזורית שתפחית את פרמיית הסיכון של ישראל, או לאחר הבחירות, אם תיווצר בהירות פוליטית שתאפשר לקדם משמעת תקציבית ולהחזיר את אמון המשקיעים הזרים.
שוק האג"ח: צורכי הגיוס של המדינה מקשים על ירידת התשואות
קרני מצביע גם על הלחצים בשוק איגרות החוב הממשלתיות. לדבריו, התשואות הארוכות מושפעות הן מהמגמות בשוק האג"ח האמריקאי והן מצורכי המימון של ממשלת ישראל, על רקע הגירעון והוצאות המלחמה. מצב זה עשוי לחייב את המדינה להציע למשקיעים פרמיית סיכון גבוהה יותר, במיוחד באיגרות חוב לטווח ארוך.
במקביל, שילוב של פיחות השקל, מחירי אנרגיה גבוהים ואי-ודאות תקציבית מקשה על יצירת התנאים להקלה מוניטרית נוספת. גם אם ציפיות האינפלציה לטווחים הארוכים נותרות מעוגנות בתחום היעד, הלחצים בטווח הקצר עלולים להמשיך להגביל את מרחב הפעולה של בנק ישראל.