

 צפוי תת ביצוע בגירעון השנה / קרדיט: אילוסטרציה – AI
יונתן כץ וכלכלני לידר שוקי הון 11/10/2026
סקר המגמות בסקטור העסקי מצביע על המשך ההתאוששות בפעילות, ואף על האצה לעומת החודשים הקודמים.
הצריכה הפרטית ממשיכה להתרחב בקצב שנתי של כ- 5%.
קצב עליית השכר בסקטור העסקי התמתן בחודש יולי, במקביל להמשך הגידול במספר העובדים הזרים.
הגירעון התקציבי צפוי להסתכם השנה בכ- 4% תוצר.
נמשכת ההתרחבות המהירה בענפי השירותים בארה"ב, לצד לחצים אינפלציוניים.
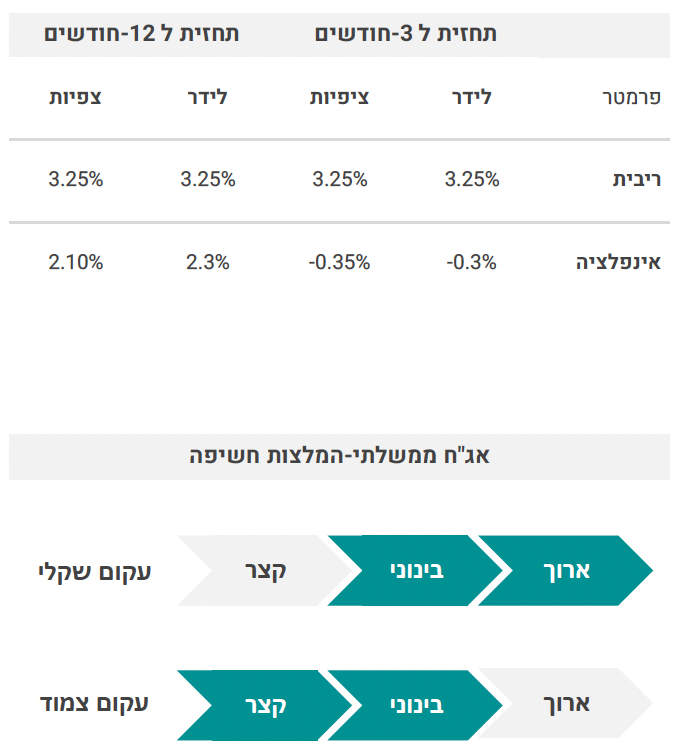
שוק האג"ח צפוי להמשיך להיות מושפע ממגמת התשואות בחו"ל ומאי-הוודאות הפוליטית המקומית. עם זאת, התשואות הנוכחיות אטרקטיביות למשקיע לטווח ארוך. האפיקים הצמודים מעניינים על רקע תמחור אינפלציה נמוך יחסית.
המשך התרחבות בפעילות
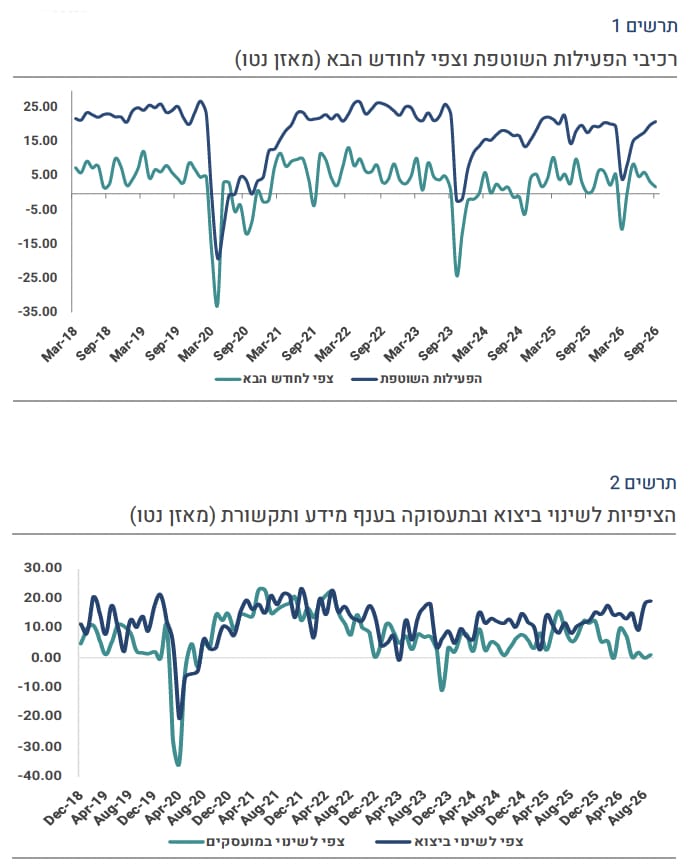
סקר המגמות בסקטור העסקי בחודש ספטמבר מצביע על המשך התרחבות בפעילות ואף על האצה לעומת החודשים הקודמים, בפרט בענפי התעשייה, המסחר והשירותים. רכיב המצב השוטף עלה בספטמבר ל-21.23 נקודות (מאזן נטו), לעומת 20.15 באוגוסט, ולמעשה חזר לרמתו ערב "שאגת הארי", אך נותר מעט מתחת לרמה ששררה לפני פרוץ המלחמה ב-7.10. מנגד, רכיב הציפיות לשינוי בפעילות בחודש הבא נחלש, וקיימות ציפיות לקיפאון במספר המועסקים.
מעודד לראות כי רכיב הציפיות לשינוי ביצוא שירותי ההיי טק בחודש הבא, עלה בחדות, כאשר המאזן נטו הגיע לרמתו הגבוהה ביותר מאז תחילת 2022 וזאת למרות הצפי לקיפאון כמעט מוחלט בתעסוקה.