

 מספרי שיא של תיירות יוצאת בחודשי הקיץ / קרדיט: אילוסטרציה – AI
כלכלני הפועלים 11/10/2026
מדדי המניות בת"א סגרו שבוע שלילי כשמדד ת"א 125 יורד ב- 3.6%, אולי תיקון לעליות החדות של השנתיים האחרונות, אולי בהשפעת גורמי אי-הוודאות, ואולי זו עליית התשואות שמכבידה על החברות.
מספרי שיא של יציאות ישראלים לחו"ל מצביעים על כוח קנייה גבוה של משקי הבית, כמו גם על אפקט עושר של משקי בית בהשפעת העליות בשווקים הפיננסיים.
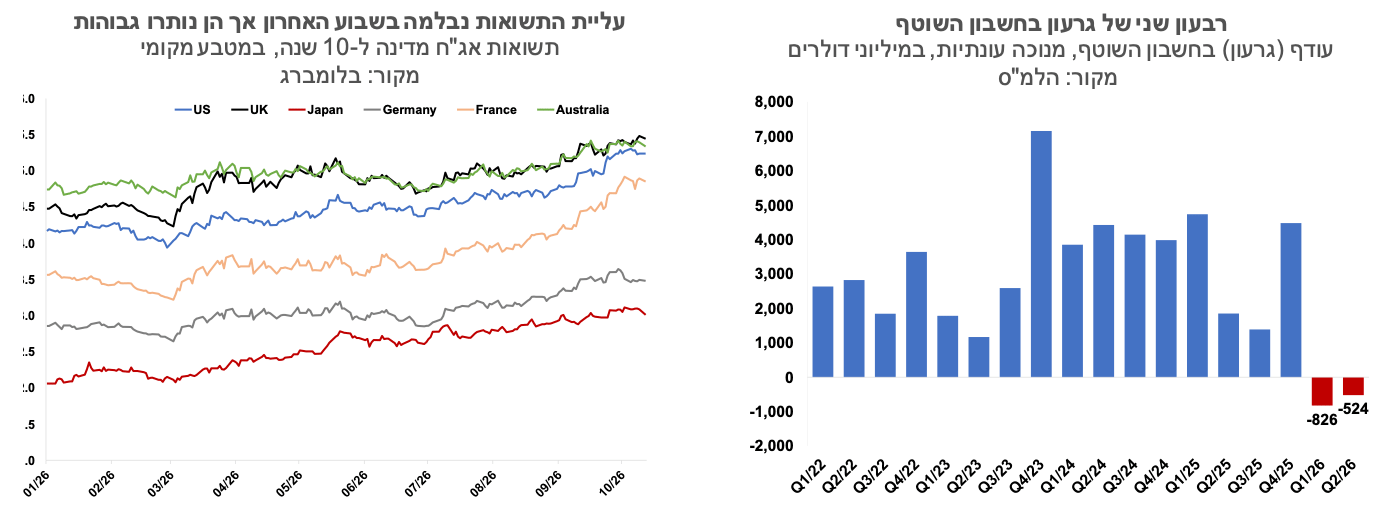
החשבון השוטף של מאזן התשלומים עבר לגירעון בשני הרבעונים האחרונים.
ישראל
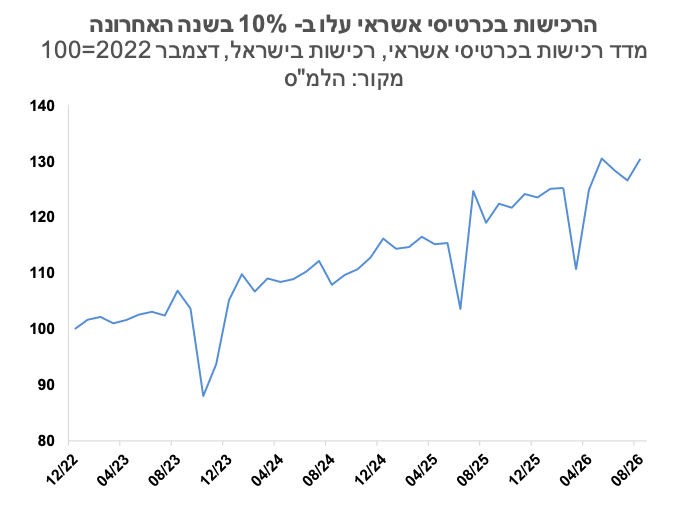
קצת יותר משבועיים לבחירות בישראל, אי-הוודאות הפוליטית עדיין בשיאה ותרחיש של היעדר הכרעה הוא ריאלי. בד בבד המתיחות הגיאופוליטית גם עולה לאור התרבות מקרי התקיפה במיצרי הורמוז. גם לבחירות האמצע בארה"ב השפעה על האזור, בעיקר לאחר הודעת טראמפ כי לא יתקוף באיראן לפני הבחירות. מדדי המניות בת"א סגרו שבוע שלילי כשמדד ת"א 125 יורד ב- 3.6%, אולי תיקון לעליות החדות של השנתיים האחרונות, אולי בהשפעת גורמי אי-הוודאות שציינו, ואולי זו עליית התשואות שמכבידה על החברות. הפעילות הכלכלית ממשיכה להפגין עצמה – הרכישות בכרטיסי אשראי גדלו באוגוסט ב- 3% לאחר חודשיים של ירידה בשיעור מצטבר דומה. ב- 12 החודשים האחרונים גדלו הרכישות בכרטיסי אשראי בשיעור שמתקרב ל- 10%. יצוא שירותי הייטק ירד ביולי, אך עדיין רשם צמיחה של 10% במונחים דולריים בשנה האחרונה. בחודש ספטמבר מספר היוצאים מהארץ הגיע ל- 1.23 מיליון איש, לאחר 1.4 מיליון באוגוסט (לא מנוכה עונתיות), מספרי שיא שמצביעים על כוח קנייה גבוה של משקי הבית, כמו גם על אפקט עושר של משקי בית בהשפעת העליות בשווקים הפיננסיים.
החשבון השוטף של מאזן התשלומים עבר לגירעון בשני הרבעונים האחרונים – ממצב של עודף שנתי בסך 12.6 מיליארד דולר בשנת 2025 לגירעון של 1.35 מיליארד במחצית הראשונה של השנה. העודף בחשבון הסחורות והשירותים של ישראל דווקא המשיך לגדול בתקופה הזו, ועיקר השינוי הוא בסעיף ההכנסות של תושבי חוץ מהשקעות בישראל, שזינק ברבעונים האחרונים. מספר הסברים לתופעה – לדוגמא, חברה שנרכשה ע"י תושבי חוץ ורשומה בישראל, הייצור והיצוא שלה מבוצעים מחו"ל, אך התוצר והיצוא שלה נזקף לישראל. זה ממשיך לתרום ליצוא, אך מנגד רוב ההכנסות עוברות לאותו משקיע חוץ. ככל שההשקעות של זרים בישראל גדלות, ובכלל זה בתחום הגז הטבעי לדוגמא, אנו צופיים לראות עלייה בסעיף של הכנסות תושבי חוץ מהשקעות בישראל. אפשר לומר שבמקביל למעבר לגירעון קטן בחשבון השוטף אנו רואים עלייה בהשקעה הישירה של זרים בישראל, שיותר ממפצה על המעבר לגירעון בחשבון השוטף, ותרמה בשנה האחרונה להתחזקות השקל. כיוון שמדובר בשני רבעונים בינתיים, כשברקע מלחמה שהגבירה יבוא בטחוני וכנראה השפיעה גם על היצוא, קשה לדעת אם זה שינוי מבני בחשבון השוטף של מאזן התשלומים.
המצב הפיסקאלי של ישראל התייצב, מדוע התשואות נגררות אחרי העולם? הגירעון התקציבי נותר בספטמבר (12 חודשים אחרונים) ברמה שנתית של 3.2% מהתמ"ג, הרבה מתחת ליעד הגירעון לשנת 2026 של 4.9%. האינפלציה נמוכה, והפעולה האחרונה של הבנק המרכזי הייתה הפחתת ריבית. מדוע אם כן תשואות האג"ח נגררות אחרי העולם? ראשית, יתכן שהמשקיעים רואים את נקודת המוצא של אינפלציה נמוכה וגירעון תקציבי נמוך כזמניים, או לכל הפחות כנתונים לתנודתיות גבוהה בשנה הקרובה, הנחה שנראית כסבירה בעינינו. בהינתן שנראה אולי את האינפלציה עולה בהדרגה אפילו לרמה של 2%, ובנקים מרכזיים בעולם שמעלים ריבית, פחות סביר שבנק ישראל יפחית ריבית. גורם נוסף זה רמת אי-הוודאות הפוליטית, המשקיעים חוששים בעיקר ממצב של אי-הכרעה. הגורם השלישי, פחות קשור לגורמים הבסיסיים של המשק, אבל כנראה יש לו תרומה משמעותית לעליית התשואות, והוא אפקט ההדבקה. משקיע שרואה תשואה גבוהה בחו"ל נמנע מרכישה של אג"ח בתשואה נמוכה משמעותית בישראל, גם אם מדובר בתנאי משק שונים.
גלובלי
התקיפות של החות'ים בסעודיה והחשש מהסלמה מחודשת בעימות בין ארה"ב לאיראן הובילו לעלייה נוספת במחירי האנרגיה, כאשר מחיר חבית נפט עלה ל-104 דולר, לעומת כ-100 דולר לפני שבוע. יצוא הנפט ממדינות המפרץ חזר כמעט לרמה של טרם המלחמה אם לוקחים בחשבון את היצוא של סעודיה דרך צינור הנפט מזרח- מערב שעוקף את המיצר. כלומר, עליית המחיר משקפת בעיקר עלויות שינוע וסיכונים שעלו. תשואות האג"ח הממשלתיות נותרו גבוהות, בעוד ששוקי המניות הציגו ביצועים מעורבים, כאשר השוק האמריקני המשיך לבלוט לחיוב ביחס למרבית השווקים האחרים. בארה"ב נרשמו עליות שערים מתונות. מדד הנאסד"ק עלה ב-0.6% ומדד ה-S&P500 עלה ב-1.1%. באירופה ובאסיה נרשמו במרבית המדדים ירידות שערים מתונות. מדד היורוסטוקס 50 ירד ב-1.0%, מדד הקאק בצרפת ירד ב-1.2% ומדד הדאקס בגרמניה ירד ב-0.6%. בסין מדד שנחאי ירד ב-0.7%, מדד הקוספי בקוריאה ירד בשיעור חד של 5.5% ואילו ביפן מדד הניקיי עלה ב-1.1%.
התמונה בכלכלה העולמית מעורבת: מצד אחד, סקרי מנהלי הרכש המשיכו להצביע על התרחבות בפעילות העסקית, שיפור בביקושים ועלייה בתעסוקה, תוך תמיכה בהמשך הצמיחה הגלובלית. מנגד, מדדי האמון המשיכו להיחלש במספר כלכלות מרכזיות, אם כי נתוני הפעילות והצריכה בפועל טרם הצביעו על פגיעה מהותית בביקושים.
מגזר השירותים ושוק העבודה ממשיכים להצביע על חוסנה של הכלכלה האמריקנית. מדד מנהלי הרכש למגזר השירותים בארה"ב ירד מעט בספטמבר ל-54.9 נקודות, אך המשיך להצביע על התרחבות בקצב הפעילות ועל ביקוש יציב, כפי שמשתקף גם מרמה גבוהה של הזמנות חדשות. במקביל, רכיב התעסוקה חזר להצביע על התרחבות וגידול בצבר ההזמנות תמך בהמשך הצמיחה בענף. לצד זאת, הלחצים האינפלציוניים החריפו, ורכיב המחירים עלה לרמה גבוהה, בעיקר על רקע התייקרות מחירי האנרגיה ועלויות התשומה. במקביל, שוק העבודה נותר איתן, כאשר מספר התביעות הראשוניות לדמי אבטלה התייצב על כ-200 אלף, בדומה לממוצע בארבעת השבועות האחרונים, ומספר התביעות המתמשכות ירד לכ-1.7 מיליון בסוף ספטמבר לעומת ממוצע של כ-1.8 מיליון במהלך חודש אוגוסט. מכלול הנתונים ממשיך לתמוך בהערכת השוק כי הפעילות הכלכלית בארה"ב נותרה איתנה.
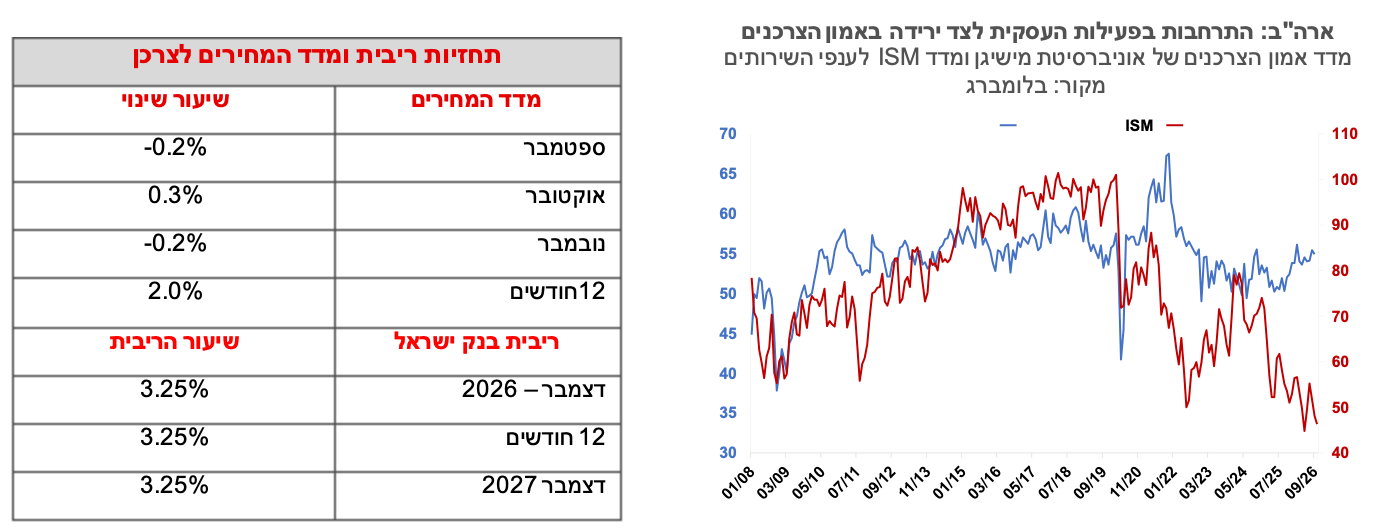
מדד אמון הצרכנים של אוניברסיטת מישגן בארה"ב ירד בתחילת אוקטובר ל-46.3 נקודות, בעיקר על רקע העלייה במחירי הדלק, והוא קרוב לרמת השפל ההיסטורי שלו שנרשמה בחודש מאי השנה. הירידה החודש הושפעה מירידה של כ-6 נקודות במדד למצב השוטף ואילו מדד הציפיות עלה החודש במתינות. ציפיות האינפלציה של משקי הבית מהסקר עלו מעט על רקע עליית מחירי הדלק, ל-4.7% לטווח של שנה ול-3.5% לטווח של חמש עד עשר שנים. במקביל, נתוני הצריכה בפועל ממשיכים להצביע על עמידותו של הצרכן האמריקאי, כאשר ההוצאות הצרכניות המשיכו לצמוח בחודשים האחרונים. עד כה מסתמן שהירידה במדד משקפת בעיקר פגיעה בסנטימנט ופחות הרעה מהותית בביקוש הצרכני.
העלייה בתשואות האג"ח הממשלתיות בארה"ב נבלמה, אך הן נותרו גבוהות. התשואה ל-30 שנה ירדה מעט לרמה של 5.65%, התשואה לעשר שנים ירדה לרמה של 5.23%, התשואה לחמש שנים ירדה לרמה של 5.02% והתשואה לשנתיים ירדה ל- 4.78%. הציפיות לעליית ריבית הפד התמתנו מעט בשבוע האחרון, אך השוק עדיין צופה שלוש העלאות ריבית עד סוף 2027 לרמה של 4.75% כאשר הקרובה שבהן צפויה בהחלטה בדצמבר 2026.
הנתונים בגוש האירו מצביעים על פעילות כלכלית מתונה, לצד לחצי מחירים מתמשכים. מדדי מנהלי הרכש לחודש ספטמבר המשיכו להצביע הצביעו על התרחבות מתונה בפעילות, כאשר מדד השירותים עלה ל-53 נקודות ומדד התעשייה עלה לרמה דומה. מנגד, המכירות הקמעונאיות עלו באוגוסט ב-0.1% בלבד וב-0.8% בהשוואה לשנה קודמת, נמוך מהציפיות, נתון המעיד על צמיחה מתונה בצריכה הפרטית. במקביל, מדד מחירי היצרן עלה ב-1.9%, מעל לציפיות, על רקע הזינוק במחירי האנרגיה, והקצב השנתי האיץ ל-8.2%. על רקע התגברות לחצי המחירים, השווקים מגלמים העלאת ריבית נוספת של ה-ECB בדצמבר לרמה של 2.75%, לצד המשך העלאות ריבית בהמשך הדרך.
יפן: האינפלציה ממשיכה לתמוך בציפיות להמשך הידוק מוניטרי. אינפלציית הליבה עלתה בספטמבר ל-3.0%, על רקע עליית השכר והמשך לחצי המחירים במשק. הבנק המרכזי העלה את הריבית מ-0.5% בתחילת 2026 עד לרמה של 1.25%, והשווקים מגלמים העלאת ריבית נוספת בדצמבר השנה לרמה של 1.5%, לצד המשך העלאות ריבית בשנים הקרובות. על רקע הציפיות להמשך ההידוק המוניטרי והלחצים האינפלציוניים, תשואות האג"ח הממשלתיות לעשר שנים הגיעו לרמה של 3.1% והתמתנו השבוע במעט לרמה של 3.0%.